


Tesouro Reserva, CDB ou poupança: quanto rende deixar R$ 50 mil e R$ 5 mil em cada opção
As opções de aplicação para a reserva de emergência aumentaram e há diferença entre o que cada investimento pode oferecer; entenda

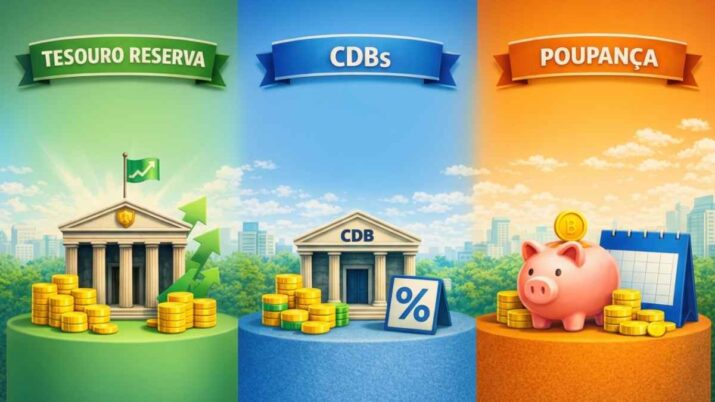
Escolher onde deixar a reserva de emergência parece uma tarefa simples: basta buscar uma aplicação de resgate rápido e que renda mais, certo? Não exatamente. A liquidez e o retorno são importantes, mas também tem questões em relação a risco, valor da aplicação e alinhamento com o perfil de investidor.
Não por acaso, o lançamento do Tesouro Reserva chamou tanto a atenção dos agentes financeiros e dos investidores. O novo título público do Tesouro Direto reúne as características mais importantes para uma reserva de emergência.
- Funciona 24 horas, sete dias por semana – ou seja, o resgate é possível a qualquer momento;
- O retorno acompanha a taxa básica de juros do país: 100% da Selic;
- É a opção mais segura possível: tem a garantia do Tesouro Nacional; e
- Serve para qualquer perfil de investidor, porque não tem oscilação de preço ou taxa.
Embora seja inovador em termos de título público, o Tesouro Reserva não é exatamente pioneiro em algumas dessas características.
O resgate 24/7, por exemplo, já existe em alguns CDBs de bancos, e a própria Poupança oferece essa possibilidade. O retorno de 100% da Selic também é bem próximo do que os CDBs oferecem, mas atrelado ao CDI. Mesmo a questão de não ter oscilação de preço e taxa, os CDBs e Poupança também oferecem.
Afinal, tem diferença entre esses produtos financeiros?
Para responder, é preciso olhar para os detalhes de cada um e confirmar com simulações concretas.
Leia Também
- LEIA TAMBÉM: Tesouro Reserva vendeu R$ 60 milhões antes de estrear e já chegou a R$ 1 bi depois do lançamento
Simulação 1: R$ 50 mil por um ano
Veja a simulação para Tesouro Reserva, CDB e Poupança:
| Investimento | Rentabilidade líquida (1 ano) | Total |
|---|---|---|
| Tesouro Reserva | 12,15% | R$ 56.070 |
| CDB (100% do CDI) | 12,30% | R$ 56.163 |
| Poupança | 6,17% | R$ 53.085 |
Considerando um CDB que rende 100% do CDI, praticamente não há diferença em relação ao retorno do Tesouro Reserva, que é de 100% da Selic. Como o CDI acompanha os juros da Selic, a diferença é de casas decimais — para não dizer que não há.
Entretanto, ao falar de uma aplicação de R$ 50 mil, os custos de aplicação mudam e fazem diferença na rentabilidade final.
O Tesouro Selic e, agora, o Tesouro Reserva, têm isenção de taxa de custódia para aplicações de até R$ 10 mil. Já para valores maiores, os papéis do Tesouro Direto têm uma taxa de custódia de 0,20% ao ano — um custo que CDBs não têm.
Como estamos falando de uma aplicação de R$ 50 mil, a diferença ainda é pequena, de menos de R$ 100 por ano, mas ao longo do tempo a tendência é aumentar.
Poupança perde na disputa pela reserva
A diferença mesmo está no retorno da Poupança: R$ 3 mil a menos em um ano.
Mesmo com a cobrança de Imposto de Renda sobre o retorno do CDB e do Tesouro Reserva, a rentabilidade da Poupança, isenta de IR, ainda fica em desvantagem.
A alíquota de IR aplicada na simulação é de 15% em cima do rendimento, válida para aplicações acima de dois anos. Embora a simulação seja de um prazo de um ano, considera-se que a aplicação irá durar mais do que esse tempo.
Para períodos inferiores a dois anos, o imposto segue a tabela regressiva, que começa com alíquotas de 22,5% para até seis meses, 20% entre seis meses e um ano e 17,5% entre um ano e dois.
E quando o valor é menor? R$ 5 mil em um ano
| Investimento | Rentabilidade líquida (1 ano) | Total |
|---|---|---|
| Tesouro Reserva | 12,30% | R$ 5.616 |
| CDB (100% do CDI) | 12,30% | R$ 5.616 |
| Poupança | 6,17% | R$ 5.308 |
Aqui, a diferença entre o Tesouro Reserva e CDBs que rendem 100% do CDI desaparece. Em valores absolutos, os dois caminham juntos.
Como o valor da aplicação está abaixo do limite de R$ 10 mil, em que a taxa de custódia começa a ser cobrada, a rentabilidade dos dois ativos é praticamente a mesma.
Já a Poupança continua ficando para trás: cerca de R$ 300 a menos no ano.
Esse é um ponto importante porque reforça uma dinâmica comum no mercado: mesmo quando os valores de aplicação são menores, a escolha de investimentos estruturalmente piores tem um custo.
Neste ponto vale destacar que a Poupança possui uma “data de aniversário”, que marca a liberação do retorno — geralmente 30 dias após o depósito. Caso o recurso seja retirado antes dessa data, não há crédito de rendimentos no período. É como se não tivesse ficado aplicado naquele mês.
E isso vale para todos os meses. Você pode deixar aplicado por três anos, se no mês de sacar, não esperar a “data de aniversário”, o último mês de aplicação será perdido.
Nos demais produtos citados, a remuneração é proporcional ao tempo de aplicação, porque ela contabiliza todos os dias úteis, de segunda a sexta-feira.
Onde o Tesouro Reserva muda o jogo
Se o rendimento do Tesouro Reserva e do CDB são equivalentes, por que o título público chama a atenção?
A resposta está menos na rentabilidade e mais nos fundamentos.
O Tesouro Reserva mantém a lógica do Tesouro Selic — ou seja, acompanha a taxa básica de juros —, mas elimina o ruído: o horário de resgate. Ao permitir liquidez 24 horas por dia, ele rompe com a lógica de janela bancária e aproxima o investimento em termos de acesso.
Embora existam CDBs 24/7, a maior parte dos títulos ainda oferece o padrão do mercado: resgates no mesmo dia ou no dia útil seguinte, dentro do horário comercial.
Para uma reserva de emergência, essa diferença pode não aparecer todos os dias, mas tende a fazer falta justamente quando o dinheiro é necessário.
Outro ponto é o risco.
O Tesouro Reserva tem a garantia de pagamento do Tesouro Nacional — na prática, trata-se do menor risco de crédito da economia brasileira.
Já no CDB, o risco está associado ao banco emissor. Um grande banco oferece pouco risco, enquanto aplicações de bancos médios são mais arriscadas. O certificado tem a garantia do Fundo Garantidor de Créditos (FGC), que cobre até R$ 250 mil por CPF por instituição, mas não é o mesmo que a garantia da União.
No dia a dia, ambos são vistos como alternativas seguras para a reserva de emergência, mas a natureza do risco é diferente — e deve ser levada em consideração.
O desempate
Neste momento, o investidor está um pouco limitado em sua escolha. O Tesouro Reserva está restrito à distribuição pelo Banco do Brasil. Somente clientes com conta no banco estatal conseguem comprar.
Porém, o Tesouro Nacional já afirmou que pretende levar o título público para mais instituições financeiras nos próximos meses.
Enquanto essa liberação não acontece, é importante entender e considerar a validade do produto para sua carteira de investimentos. Mais do que uma diferença de retorno, o que o Tesouro Reserva oferece é uma experiência diferente de investimento: acessibilidade com segurança.
Os CDBs seguem interessante para a reserva de emergência, principalmente porque existem produtos que pagam um pouco mais: 105%, 110% do CDI ou mais. Entretanto, o alinhamento entre reserva e demais aplicações financeiras deve ser pensado junto com o perfil do investidor.
A melhor escolha é a que equilibra rendimento, liquidez e praticidade de um jeito sustentável, que ofereça conforto.
 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34
16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA

