


O Tesouro Reserva chegou: como funciona o novo título do Tesouro Direto para reserva de emergência
O novo título público está disponível a partir desta segunda-feira (11); Tesouro promete investimento mais barato, seguro e negociado 24 horas

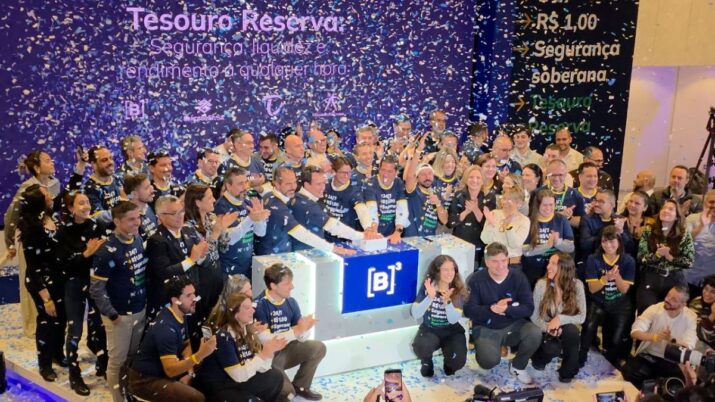
O Tesouro Direto entrou na briga com a poupança e as “caixinhas” dos bancos digitais com a oferta de um novo título público, focado em reserva de emergência. O Tesouro Reserva, disponível a partir desta segunda-feira (11) para alguns investidores, é o primeiro a ser negociado 24 horas por dia, sete dias por semana, com retorno de 100% da taxa Selic.
“Esse investimento tem três pilares principais: simplicidade, segurança e acessibilidade”, defendeu Daniel Leal, atual secretário do Tesouro Nacional, em evento de lançamento na sede da B3 nesta segunda.
O Tesouro Reserva funciona de maneira semelhante ao Tesouro Selic, título indexado à taxa básica de juros já bastante conhecido no mercado. Mas tem alguns benefícios adicionais, destaca Leal:
- Investimento mínimo de apenas R$ 1 – a cifra no Tesouro Selic atualmente é de R$ 189,03, pois é preciso aplicar, no mínimo, 1% do preço do título;
- Sem marcação a mercado, que é a variação diária de preços em função da variação dos juros de mercado; e
- Possibilidade de aplicar ou resgatar o dinheiro a qualquer hora ou dia da semana, enquanto o Tesouro Selic só é negociado em dias úteis, das 9h30 às 18 horas.
Título exclusivo no Banco do Brasil
O investimento já está disponível para aportes, mas só para clientes do Banco do Brasil, diferentemente de outros ativos do Tesouro Direto.
Francisco Lassalvia, vice-presidente de negócios de atacado do banco, acredita que essa exclusividade pode gerar uma base de clientes maior para o BB, além de funcionar como uma forma de fidelização.
“Podemos receber mais atenção daquele cliente que opera no Banco do Brasil e em outro banco, por exemplo. Quando esse investimento vem para o BB, não é só sobre a operação do cliente no Tesouro Reserva, é preciso considerar o benefício da alocação dessa pessoa como um todo”, explicou.
Leia Também
Porém, essa exclusividade não deve ser permanente. Embora ainda sem informações sobre prazos, o Tesouro Nacional afirma que está em negociação com outras grandes instituições financeiras para o oferecimento do título público.
Foco em quem ainda não investe
O secretário do Tesouro Nacional também defende que o objetivo do ativo é a democratização do investimento.
Atualmente, mais de 30% dos brasileiros não possuem nenhum valor como reserva de emergência, considerado como o primeiro investimento que deve ser feito por qualquer pessoa. Trata-se de um colchão de segurança no caso de doenças, desemprego ou outros problemas.
Aportes com essa finalidade devem ser alocados em ativos com liquidez diária, que possam ser resgatados a qualquer momento, e com alta segurança. Ou seja, devem ser ativos com baixo risco de calote e que não sofra grandes variações nos preços de mercado, como as ações negociadas em bolsa, ou mesmo outros tipos de títulos públicos, como o Tesouro IPCA+.
Nesse caso, o Tesouro Reserva se destaca, pois conta com garantia do governo federal — o investidor está emprestando dinheiro para a União — e não tem marcação a mercado, que é justamente a variação diária dos preços.
Com a negociação 24h, a liquidez também é realmente diária. Diferentemente do Tesouro Selic, fundos de renda fixa de baixo risco e CDBs, os resgates não ficam restritos aos dias úteis e horário comercial.
A ideia do Tesouro Reserva é ser um instrumento de reserva de emergência e alcançar a população que ainda não investe. Por ser um título de baixa complexidade, Leal acredita que pode funcionar como a porta de entrada dos brasileiros rumo à educação financeira.
“O Tesouro Direto tem uma base de cerca de 3 milhões de investidores. Nossa expectativa é que, com esse novo título, esse número chegue a 10 milhões em até quatro anos”, afirmou.
A renda fixa que, de fato, é fixa
Na nomenclatura oficial do Tesouro Direto, o Tesouro Reserva se chama Letra Financeira do Tesouro série TD1, ou LFT-TD1.
A infraestrutura desse investimento foi criada pelo Tesouro Nacional em parceria com a B3, de forma que permita operações em qualquer horário, inclusive de madrugada, fins de semana e feriados.
Na visão de Felipe Paiva, diretor relacionamento com clientes e pessoa física da B3, ele serve para eliminar um entrave de investimento para muitos brasileiros: a marcação a mercado, a oscilação de preço diária desses papéis.
Ou seja, a renda fixa, na maioria das vezes, não é tão fixa assim. Essa classe de ativos garante um retorno no vencimento da aplicação financeira, porém, no meio do caminho, é normal perceber alterações nos preços e taxas.
Essas variações costumam afetar mais títulos públicos que tem parte ou toda a remuneração prefixada, como o Tesouro Prefixado e o Tesouro IPCA+, a depender dos acontecimentos do mercado.
Já no Tesouro Selic, que tem remuneração pós-fixada e atrelada à Selic, a marcação a mercado é menor. O Tesouro Reserva surge como um ativo que não tem oscilação alguma.
Segundo Paiva, essa é uma característica indispensável em um título com foco em reserva de emergência para que o investidor não tenha prejuízos ao resgatá-lo antes do vencimento para honrar alguma emergência.
Mais rentável que a poupança e mais seguro que os cofrinhos
Quando o assunto é investimento com liquidez diária e facilidade de investimento, dois tipos de ativos surgem à mente com facilidade: a caderneta de poupança e os “cofrinhos” ou “caixinhas” dos bancos digitais.
A poupança é o destino das aplicações de 22% dos brasileiros, sendo ainda o ativo favorito da população.
O retorno mensal da caderneta é de, no máximo, 0,5% ao mês + taxa referencial (TR), o que resulta, em média, em 6,17% ao ano, podendo ser um pouco mais que isso.
Para efeito de comparação, a taxa Selic, que serve como referência do Tesouro Reserva, atualmente está em 14,5% ao ano — cerca de 8 pontos percentuais a mais. Mesmo sendo um investimento tributado, o Tesouro Reserva consegue ser mais rentável que a poupança, que é isenta de imposto de renda.
Já os cofrinhos se popularizaram com o crescimento dos bancos digitais entre os brasileiros. As chamadas caixinhas costumam oferecer rendimento de 100% do CDI (Certificado de Depósito Interbancário) e liquidez diária.
No entanto, cabe ressaltar que são investimentos bancários e estão sujeitos ao risco de cada instituição, embora tenham a segurança do FGC (Fundo Garantidor de Crédito). Ainda assim, o FGC só cobre até R$ 250 mil por CPF, por instituição financeira, incluindo principal e juros.
Além disso, há um limite de cobertura de R$ 1 milhão por CPF, considerando todas as instituições financeiras emissoras e investimentos cobertos (poupança, conta-corrente, CDB, LCI, LCA etc.)
Já o novo título do Tesouro Direto é, como todo título público, emitido pelo governo, considerado o risco mais baixo da economia brasileira.
Ainda assim, o secretário do Tesouro Nacional defende que o ativo não surgiu para “brigar” com esses outros investimentos já conhecidos, mas sim para ser mais uma alternativa e atingir públicos que “acham que não precisam investir. É uma mudança para a sociedade.”
Como fica a tributação?
Em relação ao pagamento de impostos, o Tesouro Reserva segue as mesmas regras dos demais títulos do Tesouro Direto.
Há cobrança de Imposto de Renda sobre os rendimentos no momento do resgate ou do vencimento, com alíquotas regressivas: quanto mais tempo o investimento permanecer aplicado, menor o imposto:
- Até 180 dias: 22,5%
- De 181 até 360 dias: 20%
- De 361 até 720 dias: 17,5%
- Acima de 720 dias: 15%
Para aplicações resgatadas em até 30 dias, pode haver cobrança de IOF (Imposto sobre Operações Financeiras), que é também regressiva e zerada após esse período.
Vale lembrar que o imposto é retido na fonte. Ou seja, a cobrança é automática, feita pela instituição financeira, sem necessidade de qualquer pagamento adicional por parte do investidor.
Perceba que, mesmo com a cobrança de IR, o título entrega um retorno maior que a caderneta de poupança — que é isenta —, considerando um aporte de R$ 1 mil pelo prazo de um ano:
| Título | Investimento inicial | Taxa anual* | Prazo (meses) | Valor final |
|---|---|---|---|---|
| Caderneta de poupança | R$ 1.000,00 | 6,17% | 12 | R$ 1.061,70 |
| Tesouro Reserva | R$ 1.000,00 | 14,5% | 12 | R$ 1.119,62 |
 5 de novembro de 2026 - 6:01
SD ENTREVISTA
A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
5 de novembro de 2026 - 6:01 30 de outubro de 2026 - 16:01
RENDA FIXA
Tesouro IPCA+ perde espaço para as debêntures isentas de IR? Estudo contesta tese e aponta outro culpado
30 de outubro de 2026 - 16:01 29 de outubro de 2026 - 19:01
POLÍTICA MONETÁRIA
A Selic não vai mais cair? Pausa nos cortes dos juros já lidera apostas para o próximo Copom e muda cenário da renda fixa
29 de outubro de 2026 - 19:01 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31
20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR

