


Itaú Unibanco (ITUB4) supera expectativas com lucro de R$ 12,3 bilhões e rentabilidade de 24% no 4T25; veja os destaques do resultado
O resultado veio acima das expectativas de analistas de mercado; confira os indicadores


Quando o sarrafo é alto demais, o risco de decepção é grande. No Itaú Unibanco (ITUB4), porém, a frustração raramente entra em campo. No quarto trimestre de 2025 (4T25), o maior banco privado do país entregou um lucro líquido gerencial de R$ 12,3 bilhões.
O resultado representa um expansão de 13,2% em relação ao mesmo período do ano anterior e de 3,7% ante o trimestre imediatamente anterior.
“Entregamos resultados consistentes em 2025 com disciplina de risco, solidez e governança robusta", afirmou o CEO do Itaú Unibanco, Milton Maluhy Filho, em nota. "Entramos em 2026 preparados para crescer com responsabilidade e seguir criando valor de forma sustentável."
O desempenho veio acima do que o mercado esperava. Analistas projetavam, em média, um lucro de R$ 11,369 bilhões, segundo estimativas compiladas pela Bloomberg. Os ADRs (recibos de ações) do Itaú reagiram ao balanço mais forte que o esperado: subiam quase 3% no aftermarket em Wall Street.
No consolidado de 2025, o Itaú fechou o ano com lucro de R$ 46,8 bilhões — um avanço de 13,1% em relação a 2024.
Rentabilidade em outro patamar
Em termos de rentabilidade, o Itaú voltou a ampliar a distância em relação aos pares do setor bancário brasileiro, se isolando no topo da lista de bancos mais rentáveis.
Leia Também
O retorno sobre o patrimônio líquido médio anualizado (ROAE) alcançou 24,4% no trimestre — alta de 2,3 pontos percentuais na comparação anual e de 1,1 ponto em relação ao terceiro trimestre. No acumulado do ano, o ROE ficou em 23,4%.
A métrica veio praticamente em linha com o esperado pelo mercado, que projetava um ROE médio de 24,2%, segundo dados compilados pelo Seu Dinheiro.
Mais do que isso, reforçou a diferença em relação aos pares privados. No mesmo período, o Santander Brasil (SANB11), por exemplo, registrou um ROE de 17,6%.
Itaú (ITUB4) entrega o prometido em 2025
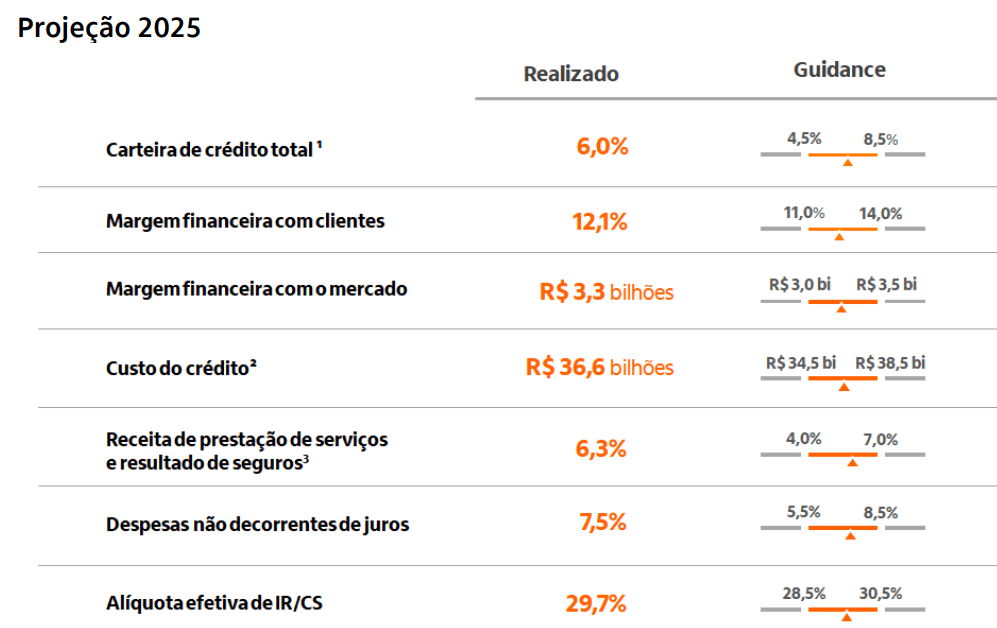
Mais importante: o banco entregou exatamente o que havia prometido. Em 2025, os resultados ficaram próximos ao ponto médio de praticamente todas as linhas do guidance divulgado ao mercado. Confira:
Outros destaques do balanço do Itaú (ITUB4) no 4T25
A margem financeira, que considera a receita com crédito menos os custos de captação, encerrou o trimestre a R$ 31,5 bilhões, o que representa um avanço de 7,3% em relação ao mesmo período do ano passado e estabilidade (+0,5%) na comparação trimestral.
Já a margem com clientes do Itaú teve alta de 8,6% na base anual e 1,5% na comparação trimestral, a R$ 30,9 bilhões. O desempenho acompanhou o maior volume de crédito, maior margem de passivos e de capital de giro próprio.
O peso veio da margem financeira com o mercado, que mede o desempenho das operações de tesouraria. Esse indicador tombou 34% em relação ao quarto trimestre do ano passado e 33,9% frente ao trimestre anterior, para R$ 597 milhões — reflexo de um ambiente menos favorável para esse tipo de operação no país, segundo o banco.
Crédito cresce com qualidade
A carteira de crédito do Itaú cresceu 6% frente ao mesmo intervalo de 2024, com aumento de 6,3% em comparação com o último trimestre, para R$ 1,49 trilhão.
No Brasil, o portfólio de pessoas físicas cresceu 3,9% no ano, puxado principalmente por cartões de crédito, crédito imobiliário e crédito consignado.
Já a carteira de micro, pequenas e médias empresas (MPMEs) avançou 8,8%, impulsionada pela expansão dos programas governamentais voltados ao segmento.
De olho na inadimplência e provisões
Mesmo com um cenário macroeconômico ainda exigente, o Itaú manteve a qualidade dos ativos sob controle. O índice de inadimplência acima de 90 dias ficou estável pelo quarto trimestre consecutivo, com leve retração de 0,1 ponto percentual na comparação anual, em 1,9%.
Já o indicador de curto prazo (entre 15 e 90 dias) recuou 0,4 ponto percentual em relação ao trimestre anterior e permaneceu estável frente a 2024, em 1,6%.
Segundo o banco, a melhora está ligada a um evento pontual envolvendo um grande cliente corporativo, que já estava "adequadamente provisionado, classificado em estágio 3 e que foi cedido para empresa não ligada, sem coobrigação".
No quarto trimestre, o Itaú também vendeu carteiras de crédito ativas sem retenção de risco, incluindo:
- R$ 3,3 bilhões em créditos do atacado no Brasil com atraso superior a 90 dias;
- R$ 25 milhões em créditos da América Latina também acima de 90 dias;
- R$ 1,3 bilhão em carteiras ativas ainda adimplentes, sendo R$ 1,1 bilhão de grandes empresas e R$ 189 milhões da América Latina.
Por sua vez, as provisões para perda esperada (PDD) — o colchão dos bancos contra calotes — cresceram 4,9% no comparativo anual, para R$ 10 bilhões em perdas previstas no crédito no quarto trimestre.
Enquanto isso, o custo do crédito cresceu 8,7% em relação ao mesmo intervalo de 2024 e 2,8% na comparação trimestral, para R$ 9,39 bilhões. O Itaú afirma que trata-se de um reflexo direto da expansão da carteira ao longo do ano.
“A carteira permaneceu saudável, o custo de crédito ficou no ponto médio do guidance e avançamos em eficiência e controle de custos. Mantivemos capitalização e liquidez em níveis confortáveis, sustentadas por uma política de capital prudente e gestão conservadora de riscos", afirmou o diretor financeiro (CFO), Gabriel Amado de Moura.
Tarifas, custos e eficiência
As receitas do Itaú com prestação de serviços subiram 7,4% no período em relação ao ano passado, a R$ 12,5 bilhões. O desempenho foi impulsionado por administração de recursos, maior emissão de cartões e crescimento das receitas de pagamentos e recebimentos.
Enquanto isso, as despesas não decorrentes de juros aumentaram 3,7% no comparativo anual, encerrando o trimestre em R$ 19,9 bilhões — refletindo principalmente investimentos em tecnologia e os efeitos do acordo coletivo de trabalho.
Ainda assim, o Itaú conseguiu avançar em eficiência. O índice de eficiência no Brasil caiu para 36,9%, o menor patamar da série histórica para um quarto trimestre. No consolidado, o índice fechou em 38,9%.
Além disso, o índice de eficiência do Itaú chegou a 36,9% no Brasil, o menor patamar da série histórica para um quarto trimestre. No consolidado, o índice de eficiência fechou o período em 38,9%.
Vale lembrar: o banco estabeleceu uma meta ambiciosa de reduzir o índice de eficiência no varejo para 35% até 2028.
O que esperar do Itaú em 2026
Além dos resultados do 4T25, o Itaú também revelou o que esperar das operações em 2026. Confira o guidance (projeções) para este ano:
| Indicador | Guidance 2026 |
|---|---|
| Carteira de crédito total | Crescimento entre 5,5% e 9,5% |
| Carteira de crédito – Brasil | Crescimento entre 6,5% e 10,5% |
| Margem financeira com clientes | Crescimento entre 5% e 9% |
| Margem financeira com o mercado | Entre R$ 2,5 bilhões e R$ 5,5 bilhões |
| Custo do crédito | Entre R$ 38,5 bilhões e R$ 43,5 bilhões |
| Receita de prestação de serviços e resultado de seguros | Crescimento entre 5% e 9% |
| Despesas não decorrentes de juros | Crescimento entre 1,5% e 5,5% |
| Alíquota efetiva de IR/CS | Entre 29,5% e 32,5% |
Segundo o CFO do Itaú, o guidance deste ano reflete a capacidade do banco "de navegar diferentes cenários e seguir entregando retorno com responsabilidade e consistência".
 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?

