


‘30% de ROE é atingível’: CFO do Inter afirma estar ‘mais convencido do que nunca’ no plano 60-30-30 — mas relógio da rentabilidade segue correndo
Banco entrega lucro recorde, cresce acima do mercado; Santiago Stel revela estar ainda mais confiante com relação à meta ambiciosa para 2027


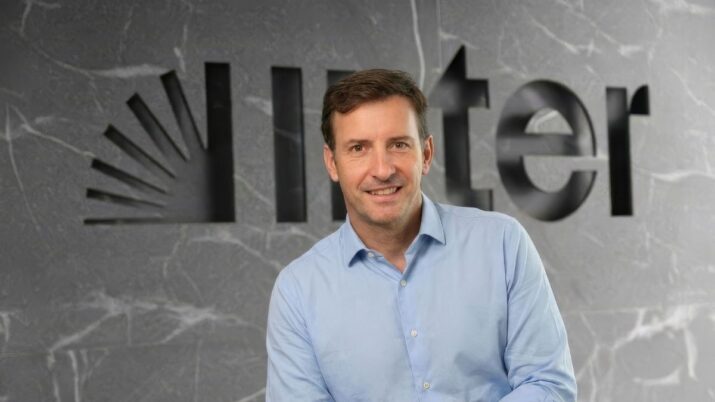
O relógio do plano 60-30-30 continua correndo para o Banco Inter, mas isso não atrapalha a confiança do vice-presidente e diretor financeiro (CFO), Santiago Stel, na conquista da meta ambiciosa para 2027.
“Hoje estamos mais convencidos do que nunca que 30% de ROE é atingível”, disse Stel, em entrevista exclusiva ao Seu Dinheiro.
Há pouco mais de três anos, quando o Inter apresentou o plano ao mercado, a meta parecia ambiciosa demais para um banco que ainda queimava rentabilidade: alcançar 60 milhões de clientes, operar com índice de eficiência de 30% e entregar um retorno sobre patrimônio (ROE) de 30% até 2027.
Agora, trimestre após trimestre, o banco tenta convencer os investidores de que sua escala começa, enfim, a se transformar em rentabilidade.
O Inter encerrou o primeiro trimestre de 2026 (1T26) com lucro líquido recorde de R$ 395 milhões, crescimento de 38% na comparação anual.
“Foi um trimestre muito bom. Tivemos uma combinação boa de crescimento de lucro, carteira, clientes e eficiência operacional”, disse Stel. "Um bom começo de ano, nos dando uma oportunidade para sermos mais agressivos nos produtos que nós oferecemos.”
Leia Também
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
A busca do Inter por rentabilidade: o plano 60-30-30 deixou de parecer exagero?
No trimestre, o retorno sobre o patrimônio líquido anualizado (ROAE) do Inter chegou a 15,5%, avanço de 2,65 pontos percentuais em relação ao mesmo período do ano passado.
Na prática, isso significa que o banco já percorreu mais da metade da jornada rumo ao ROE de 30% prometido para 2027.
Ainda assim, o relógio segue correndo. O Inter avançou cerca de 55% da trajetória de rentabilidade, mas já consumiu aproximadamente 60% do prazo do plano estratégico.
“De 0 a 30, já fizemos 55% do avanço em cerca de 60% do tempo do plano”, afirmou Stel. “Em eficiência estamos exatamente em linha e, em clientes, até um pouco adiantados.”
A base total de clientes chegou a 44 milhões no fim do primeiro trimestre, enquanto os clientes ativos — aqueles que efetivamente usam a plataforma — atingiram 25,8 milhões, crescimento de 800 mil usuários.
Já o índice de eficiência, que mede o peso das despesas operacionais sobre as receitas, caiu para 43,8%, melhora de 1,7 ponto percentual em relação ao trimestre anterior.
Apesar da evolução consistente, Stel evita vender a ideia de uma virada brusca ou de uma aceleração repentina rumo ao 60-30-30. O discurso do banco hoje é menos sobre explosão e mais sobre continuidade.
“Vai continuar nesse ritmo. A curva de melhoria deve permanecer relativamente parecida com a anterior”, disse o CFO.
A engrenagem de rentabilidade do Inter
Na visão de Stel, um conceito que resume a estratégia atual do Inter é o de “alavancagem operacional”. A tese central é que, uma vez construída a infraestrutura tecnológica, cada novo produto passa a adicionar receitas em velocidade maior do que o crescimento das despesas.
Hoje, o banco digital opera com cerca de 180 produtos distribuídos em sete grandes avenidas de negócios.
“Cada produto entra em uma clássica ‘curva em J’ de rentabilidade”, afirmou Stel. “A principal alavanca continua sendo a alavancagem operacional. Nossa estrutura de custos cresce muito menos do que a receita.”
Na prática, o Inter tenta monetizar de forma cada vez mais profunda uma base de clientes já conquistada — exatamente em um momento em que a corrida desenfreada por abertura de contas parece começar a perder força no setor financeiro brasileiro.
“O Brasil passou de 300 milhões de contas bancárias. Todo mundo já tem seis contas”, afirmou o executivo.
Por isso, a disputa entre bancos digitais e incumbentes deixou de ser apenas uma guerra por aquisição de clientes. A nova briga é pela chamada “principalidade”: descobrir qual banco será efetivamente usado pelo cliente nos produtos mais rentáveis do dia a dia.
“Não há mais tantas contas para vender. A briga agora é entender qual conta a pessoa realmente usa.”
Segundo Stel, é justamente aí que o Inter acredita ter espaço para crescer sem necessariamente entrar em uma guerra mais agressiva por aquisição de clientes.
Isso porque boa parte da base do Inter ainda possui baixa penetração de produtos — o que abre espaço para ampliar rentabilidade dentro da própria plataforma.
“Temos muitos clientes que começaram usando apenas a conta, depois passaram para cartão, depois financiamento de carro, depois financiamento imobiliário”, afirmou o executivo. “Queremos acompanhar o cliente ao longo da vida financeira dele.”
O combustível do Inter que ainda não foi totalmente usado
Na visão do CFO, parte importante da expansão futura do Inter deve vir do próprio balanço. Hoje, o banco possui mais de R$ 70 bilhões em funding e liquidez para uma carteira de crédito próxima de R$ 51 bilhões.
Em outras palavras: o Inter ainda carrega uma quantidade relevante de recursos aplicada em ativos líquidos e investimentos menos rentáveis do que operações de crédito.
“Temos ainda muito mais liquidez e funding do que carteira de crédito. Isso vai ser colocado para trabalhar gradualmente”, disse Stel.
Segundo o CFO, ainda existe espaço relevante tanto para melhorar a margem financeira quanto para otimizar a alocação de capital e liquidez ao longo dos próximos anos.
Mais crédito, mas sem mudar o DNA da carteira
No entanto, isso não significa que o Inter pretende simplesmente acelerar risco para ganhar retorno.
Em um momento em que parte da indústria financeira começa a sentir aumento de inadimplência e maior pressão sobre consumidores, o banco aposta justamente em uma carteira mais protegida como diferencial competitivo.
“Quando a indústria sofre, nós tendemos a sofrer um pouco menos”, afirmou Stel.
Hoje, cerca de 70% da carteira de crédito do banco possui algum tipo de garantia ou colateral — um mix concentrado em financiamento imobiliário, home equity, FGTS e consignado privado.
A carteira bruta de crédito avançou 33% em relação ao ano passado, para R$ 50 bilhões — crescimento superior a três vezes o ritmo médio do mercado brasileiro, segundo o banco.
Ainda assim, o Inter admite que começou a adicionar um pouco mais de risco em alguns produtos específicos, especialmente em consignado privado, cartões e financiamento via Pix.
Mas o movimento é descrito pelo CFO como um ajuste sutil, e não como uma mudança estrutural de apetite.
“Tomamos mais risco marginalmente, mas gostamos muito desse menu de crédito mais colateralizado”, afirmou.
Segundo Stel, o objetivo segue sendo manter mais de metade da carteira protegida por algum tipo de garantia.
Dentro dessa estratégia, o crédito imobiliário continua ocupando um papel central. Para o executivo, o mercado brasileiro ainda está muito distante do nível de penetração observado em países como os EUA — o que cria uma avenida de crescimento estrutural para o setor.
“No Brasil, as pessoas parcelam a TV, mas compram casa à vista”, brincou Stel. “Nos EUA, é o inverso: todo mundo tem crédito imobiliário.”
Inter vai à disputa dos clientes premium?
Se antes a batalha principal era pela abertura de contas digitais, agora o setor vive uma disputa mais sofisticada — especialmente entre clientes de maior renda, que combinam ticket elevado, menor inadimplência e maior potencial de rentabilidade.
Além dos grandes bancos tradicionais, o mercado brasileiro passou a receber também fintechs globais mirando justamente esse público premium e internacionalizado, como a Revolut.
- Entrevista exclusiva: Nem roxinho, nem laranjinha: Revolut quer tirar o sono do Nubank e dos bancões para se tornar a ‘conta óbvia’ do brasileiro, afirma CEO
Mas o diretor do Inter diz não ter intenção de entrar em uma guerra agressiva por aquisição desses clientes.
“Não vamos entrar nessa batalha de CAC super alto”, afirmou Stel, em referência ao custo de aquisição de clientes.
Segundo o executivo, a estratégia do banco continua sendo crescer de forma mais orgânica, aprofundando relacionamento dentro da própria base.
Isso não significa abandonar o público de maior renda. Produtos como a Global Account, por exemplo, vêm justamente atraindo clientes mais sofisticados financeiramente. Hoje, a conta internacional do Inter já soma mais de 5 milhões de usuários.
Mas o foco principal do banco digital continua sendo acompanhar a evolução financeira natural dos próprios clientes ao longo do tempo — e não necessariamente “roubar” correntistas premium de concorrentes.
“Somos muito mais um banco de mass market, e queremos acompanhar o cliente conforme ele evolui financeiramente”, afirmou Stel.
O Inter quer virar uma história global?
Talvez uma das perguntas mais relevantes para o futuro do Inter esteja justamente fora do Brasil.
Nos últimos anos, o banco começou a testar uma tese de expansão internacional baseada na Global Account e em produtos voltados para brasileiros que vivem, trabalham ou investem no exterior.
Nos Estados Unidos, a operação ainda está em estágio inicial, mas começa a ganhar tração. Além da conta internacional, o banco já começou a oferecer alguns produtos financeiros para brasileiros que vivem na Flórida.
Na Argentina, a ideia é replicar gradualmente essa estratégia antes da Copa do Mundo de 2026. Por enquanto, a operação segue em fase restrita de testes.
Stel deixa claro que a ambição internacional existe, ainda que com cautela. “Queremos fazer Estados Unidos e Argentina bem antes de pensar em outros países”, afirmou.
Ao mesmo tempo, o executivo rejeita qualquer ideia de que o Brasil tenha ficado pequeno para o Inter. “O Brasil continua sendo um país gigante, com retornos muito altos e muito valor ainda para extrair”, disse.
Na visão do CFO, o banco tenta equilibrar as duas histórias simultaneamente: continuar ganhando market share no Brasil enquanto constrói, aos poucos, uma plataforma financeira mais global.
"Como ainda temos um menu de produtos tão grande e subpenetrado com os clientes, ainda há muito para conquistar no Brasil.”
 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!
Dividendos e JCP: WEG (WEGE3) aprova quase meio bilhão de reais em proventos — mas não está sozinha
15 de setembro de 2026 - 17:52 15 de setembro de 2026 - 13:28
O MAIOR RETORNO PARA O SEU BOLSO
Empresas do Brasil pagaram mais de R$ 22 bilhões em dividendos no último trimestre; veja quem superou a Petrobras (PETR4) como maior pagadora
15 de setembro de 2026 - 13:28 14 de setembro de 2026 - 19:10
PROVENTOS
Dividendos e JCP: Dona da Vivo (VIVT3) vai pagar R$ 500 milhões aos acionistas; confira os prazos
14 de setembro de 2026 - 19:10 14 de setembro de 2026 - 18:31
SETE CHAVES?
O segredo da Vale (VALE3) não está mais tão bem guardado assim — e já aparece no preço da ação
14 de setembro de 2026 - 18:31 14 de setembro de 2026 - 17:58
JOIA ESCONDIDA?
Itaú BBA aposta em banco ‘fora do radar’ que entrega ROE acima de 30% e pode saltar 45% na bolsa
14 de setembro de 2026 - 17:58 14 de setembro de 2026 - 16:32
CRÉDITO PARA QUEM?











