


Na maratona dos bancos, só o Itaú chegou inteiro ao fim da temporada do 3T25 — veja quem ficou pelo caminho
A temporada de balanços mostrou uma disputa desigual entre os grandes bancos — com um campeão absoluto, dois competidores intermediários e um corredor em apuros


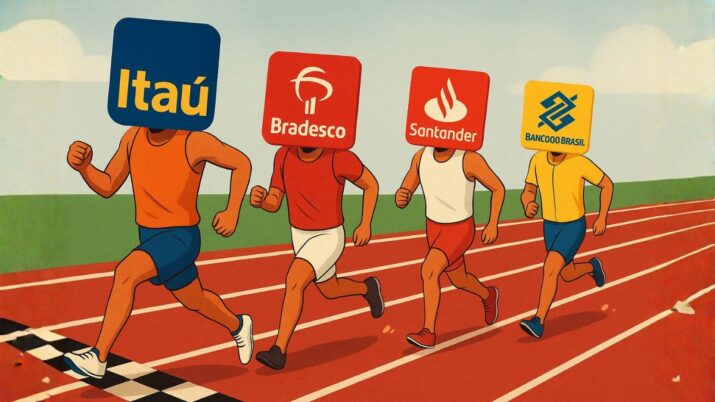
A temporada de balanços dos grandes bancos brasileiros no terceiro trimestre de 2025 terminou como uma verdadeira maratona — e o pódio, desta vez, ficou bem definido.
Enquanto o Itaú Unibanco (ITUB4) cruzou a linha de chegada com fôlego de sobra, ampliando sua liderança e consolidando um ritmo quase impossível de acompanhar, Bradesco (BBDC4) e Santander Brasil (SANB11) ainda correm para recuperar terreno, ajustando a passada em meio aos obstáculos do crédito e da rentabilidade.
Já o Banco do Brasil (BBAS3) ficou para trás, tropeçando nos altos índices de inadimplência e tentando se recompor antes da próxima volta.
- CONFIRA: Quer saber quais ativos prometem destaque em novembro? O Seu Dinheiro traz um guia completo com análises e recomendações; confira
Confira os destaques dos balanços dos bancos no 3T25
| Empresa | Lucro líquido (% a/a) | Rentabilidade/ROE (% a/a) |
|---|---|---|
| Itaú Unibanco (ITUB4) | R$ 11,87 bilhões (+11,2%) | 23,3% (+0,6 p.p.) |
| Santander Brasil (SANB11) | R$ 4,01 bilhões (+9,4%) | 17,5% (+1,2 p.p.) |
| Banco Bradesco (BBDC4) | R$ 6,2 bilhões (+18,8%) | 14,7% (+2,3 p.p) |
| Banco do Brasil (BBAS3) | R$ 3,78 bilhões (-60,2%) | 8,4% (-12,7 p.p) |
Itaú Unibanco (ITUB4): o corredor de elite
Na corrida dos bancões, o Itaú Unibanco (ITUB4) continua como um atleta disciplinado, que não apenas mantém o ritmo, mas acelera quando os outros começam a se aproximar.
Mais uma vez, o maior banco privado do Brasil entregou um trimestre sólido, sem surpresas e dentro do esperado. O lucro líquido foi de R$ 11,58 bilhões, avanço de 11,2% em relação ao ano anterior, e um ROE de 23,3%, consolidando sua posição no topo entre os grandes.
O banco revisou para cima o guidance de margem financeira de mercado para 2025, impulsionado por uma gestão de tesouraria eficiente e maior rentabilidade sobre o capital.
Leia Também
Mesmo assim, o JP Morgan fez uma ressalva: a margem com clientes veio um pouco abaixo do esperado, reflexo de spreads menores no atacado.
De todas as formas, o desempenho do Itaú reforçou a visão dos analistas de que a consistência é sua principal característica, uma característica que lhe permite navegar com sucesso por diferentes ciclos econômicos.
Segundo o JP Morgan, no geral, este foi um trimestre neutro, “o que é positivo, considerando a volatilidade no Brasil”, disse o banco norte-americano.
A Empiricus Research avalia que os números foram positivos, com ROE entre os melhores do setor, mas a expectativa já era elevada.
Para os analistas, a força do Itaú se torna ainda mais evidente ao considerar o excesso de capital com que o banco opera. A Genial Investimentos afirmou que, se esse excesso fosse excluído, o ROE ajustado teria chegado a 25,4%, um dos maiores patamares da década.
Mas a grande narrativa de longo prazo está na agenda de eficiência. Para o BTG, o Itaú vive um ponto de inflexão que deve permitir reduzir de forma relevante o custo de atendimento nos próximos anos, crescer mais rápido que os pares e entregar um crescimento de lucro por ação entre 10% e 15%.
E, segundo os analistas, isso ainda não está totalmente refletido no preço das ações. “Ao fazer isso, o Itaú deve 'aceitar' perder parte da receita e cortar preços em uma estratégia ofensiva para crescer acima do mercado — o que deve tornar a competição ainda mais difícil para outros bancos tradicionais”, acrescentaram.
Bradesco (BBDC4): o competidor em reconstrução
Depois de tropeçar em provas anteriores, o Bradesco (BBDC4) começa a reencontrar o ritmo, ainda que em passos curtos. O lucro líquido de R$ 6,2 bilhões, alta de 18,8%, e o ROE de 14,7% mostram um banco em recuperação, mas ainda longe do pódio.
Porém, o Bradesco enfrentou um dilema clássico no 3T25: entregar números sólidos, mas ficar aquém das expectativas mais otimistas do mercado.
Em poucas palavras, o mercado esperava mais. Foram números sólidos, sustentados pelo avanço gradual do crédito e pela melhora na eficiência. Mas sem aquele extra que costuma empolgar o investidor.
O JP Morgan classificou o trimestre como “bom, mas sem brilho”. Os analistas destacaram o sucesso da recomposição da rentabilidade no “step by step” defendido pelo CEO, Marcelo Noronha, ao longo dos últimos trimestres.
A instituição tem focado em crédito com garantia e em melhorar a eficiência operacional, o que já se reflete em números mais sólidos. A margem financeira com clientes superou R$ 18 bilhões, impulsionada por melhor mix de crédito e margens mais robustas nos passivos.
A divisão de seguros segue como a joia da coroa, com lucro de R$ 2,5 bilhões e rentabilidade de 22,4% — uma força que tem sustentado o desempenho.
Um ponto de atenção levantado pelo mercado foi o risco de crédito em clientes corporativos. O banco fez um aumento significativo nas provisões para enfrentar o risco de crédito em grandes empresas, como a Ambipar, que está em recuperação judicial.
O Safra, por sua vez, enxerga o Bradesco avançando “passo a passo” rumo a um ROE sustentável acima do custo de capital, ou seja, superior a 16%.
Segundo o BTG, dado o ambiente atual de Selic alta e baixa inadimplência, os bancos brasileiros têm apresentado uma rentabilidade muito forte — e o Bradesco vem fazendo os ajustes certos para elevar o ROE nos próximos trimestres.
Porém, os analistas veem com cautela a estratégia de reposicionamento de carteira do banco em uma perspectiva de médio e longo prazo do Bradesco. “O banco tem se concentrado cada vez mais em clientes de alta renda, afastando-se do segmento de menor renda, onde historicamente se destacou”, disseram.
A corrida, portanto, ainda é de resistência — e o desafio está em transformar o fôlego em aceleração.
Santander Brasil (SANB11): o “sprinter” que surpreendeu, mas com “baixa qualidade”
Talvez uma das maiores surpresas na temporada de balanços do terceiro trimestre tenha vindo do Santander Brasil (SANB11). O banco, que vinha acumulando resultados abaixo das expectativas, surpreendeu com lucro de R$ 4,01 bilhões e ROE de 17,5% — ambos acima do consenso.
Mas, para os analistas, a arrancada teve ajuda do vento. O JP Morgan classificou o resultado como de “baixa qualidade”, já que boa parte da surpresa veio de uma alíquota efetiva de imposto atipicamente baixa, em torno de 4%, o que compensou perdas na tesouraria.
Mesmo assim, o banco mostrou sinais de ajuste: crescimento da carteira de crédito corporativo, avanço nas receitas de tarifas e melhora na eficiência operacional, além de uma qualidade dos ativos controlada.
A XP e o Safra destacaram a seletividade na concessão de crédito como um ponto forte — um ajuste de técnica que ajuda o Santander a ganhar ritmo sem comprometer o equilíbrio.
No entanto, as perdas na tesouraria — R$ 1,3 bilhão, quase o dobro do trimestre anterior — reforçam que o banco ainda precisa estabilizar sua performance antes de entrar de vez na disputa pela liderança.
Banco do Brasil (BBAS3): o maratonista em terreno acidentado
Na outra ponta, o Banco do Brasil (BBAS3) atravessou um dos trechos mais difíceis da corrida. O lucro líquido despencou 60%, para R$ 3,78 bilhões, e o ROE caiu para 8,4% — um tombo provocado, principalmente, pela deterioração da carteira do agronegócio.
Para a XP Investimentos, o Banco do Brasil apresentou mais um trimestre fraco, com o custo de crédito ainda pressionado e deterioração da qualidade de crédito em todos os segmentos.
O impacto do crédito agrícola continua sendo o principal obstáculo, agravado por atrasos de pagamento e pelo aumento de recuperações judiciais no setor. Quase metade do aumento das provisões no trimestre veio da carteira agro, somada a casos específicos em pessoa jurídica e cartão de crédito.
Segundo os analistas, o trimestre ilustra uma realidade dura: as provisões elevadas e a inadimplência persistente estão drenando a rentabilidade do banco, e não há sinais claros de reversão no curto prazo.
Há também mais recuperações judiciais e uma disseminação da deterioração de crédito para outras carteiras — o que indica uma recuperação mais lenta, possivelmente se estendendo além de 2026.
Apesar disso, analistas enxergam possíveis sinais de virada. Para Milene Dellatore, diretora da MIDE Mesa Proprietária, quando o cenário para o agro vira, o BB é o primeiro a sentir a melhora.
Com a normalização dos preços de commodities e o novo cenário global pós-Trump, ela acredita em uma redução gradual das provisões ao longo de 2026.
Segundo a diretora, se o agro normalizar — e os sinais caminham nessa direção — o BB tem potencial de retomar rentabilidade com mais velocidade do que o mercado está enxergando hoje.
Ainda assim, a XP e a Empiricus apontam que o caminho de recuperação será lento — uma corrida de fundo que pode se estender até 2026.
Na visão de Larissa Quaresma, analista da Empiricus, a expectativa de melhoria da inadimplência foi postergada do próximo balanço para o início do ano que vem — e ainda há a possibilidade de ser transferida para o segundo trimestre de 2026, quando começam os pagamentos das renegociações e originações sendo feitas hoje.
Ainda vale a pena investir em ações de bancos? A fotografia final da corrida bancária
No pódio da temporada, o Itaú manteve a liderança isolada, com distância confortável para o segundo colocado. Bradesco e Santander cruzaram praticamente lado a lado, mostrando recuperação, mas ainda sem fôlego para desafiar o líder. Já o Banco do Brasil continua tentando se reerguer após tropeçar nas pedras do crédito rural.
Mesmo em meio à dispersão de resultados, uma coisa é certa: o setor bancário brasileiro continua uma corrida de gigantes — e o Itaú, por enquanto, segue correndo sozinho na pista da frente, enquanto os demais tentam, aos poucos, reduzir a poeira que ele deixa para trás.
Em termos de investimentos, o Itaú (ITUB4) segue como o favorito. Sete das nove recomendações compiladas pelo TradeMap são de compra para as ações, com duas neutras.
O BTG Pactual inclusive o manteve como a única recomendação de compra entre os bancos incumbentes, afirmando que “o vencedor merece um valuation premium”.
Enquanto isso, o Santander (SANB11), mesmo com o lucro de “baixa qualidade”, ainda é visto com otimismo por boa parte do mercado. São seis indicações de compra e três neutras, refletindo seus múltiplos atrativos.
Já para o Bradesco (BBDC4), a visão é dividida: seis recomendações de compra e quatro neutras. Enquanto a Genial aposta na compra devido ao valuation atrativo, o JP Morgan e a XP mantiveram a recomendação neutra, aguardando a sustentabilidade de um ROE acima de 15%.
Por sua vez, o Banco do Brasil (BBAS3) ainda inspira cautela. As ações BBAS3 acumulam duas recomendações de compra e seis neutras.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

