


Nem roxinho, nem laranjinha: Revolut quer tirar o sono do Nubank e dos bancões para se tornar a ‘conta óbvia’ do brasileiro, afirma CEO
Ao Seu Dinheiro, Glauber Mota afirma que o modelo da fintech não depende do crédito para crescer e aposta na escala global e em serviços financeiros para disputar espaço no Brasil


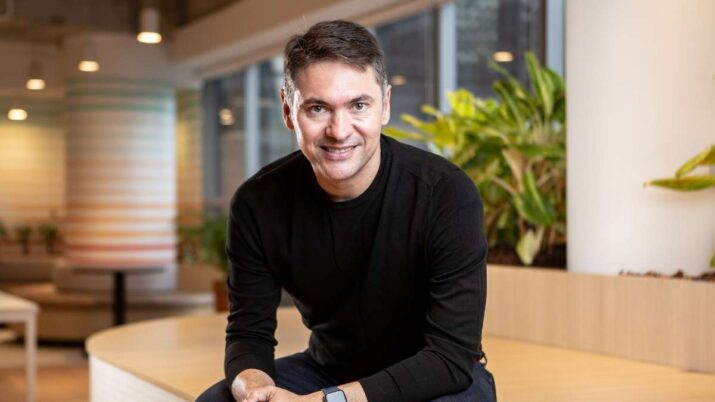
A carteira de um brasileiro acostumado com bancos digitais é um pequeno arco-íris. O roxinho, o amarelinho, o pretinho — cada cartão representa um aplicativo diferente tentando conquistar espaço no bolso do cliente. Agora, a Revolut, quer mudar as regras desse jogo e se tornar a “conta óbvia” por aqui.
Em vez de competir dentro dessa paleta de fintechs e incumbentes, a empresa britânica aposta que o cliente vai passar a olhar para o custo real de usar o dinheiro.
“Não precisa ficar pensando no verdinho, no amarelinho, no roxinho ou no laranjinha”, disse o CEO da empresa no Brasil, Glauber Mota, em entrevista ao Seu Dinheiro. “A ideia é que o cliente veja a Revolut como a melhor opção para qualquer transação, no Brasil ou no exterior.”
Para tentar ganhar espaço em um dos mercados financeiros mais competitivos do mundo — dominado por gigantes como Nubank e Banco Inter —, a fintech britânica decidiu elevar o tom da disputa.
O pacote mais recente inclui câmbio sem spread, IOF zero em determinadas operações, rendimento atrelado ao CDI e novos cartões premium.
A ambição é transformar o aplicativo em algo mais próximo de uma conta global para o brasileiro — capaz de concentrar desde pagamentos do dia a dia em reais até transações internacionais, investimentos no exterior e benefícios de lifestyle em um único ambiente.
Leia Também
“Queremos que seja um no-brainer”, afirmou Mota. “Se o cliente quiser transacionar no Brasil ou fora, não precisa pensar muito. A Revolut precisa ser a opção clara.”
De conta internacional a banco do dia a dia
Até agora, uma parcela relevante dos clientes brasileiros utilizava a Revolut principalmente para operações fora do país. Afinal, se há um ponto em que a fintech acredita ter vantagem competitiva no Brasil, ele está nas transações internacionais.
Agora, com o câmbio com spread zero dentro de determinados limites, a empresa espera sair na frente de boa parte da concorrência.
Nos últimos anos, diferentes modelos tentaram competir nesse espaço. O CEO argumenta que muitos rivais usam estratégias de marketing que anunciam a devolução do imposto, mas compensam a conta com spreads elevados de até 6%.
Outras empresas usaram stablecoins para baratear operações internacionais e evitar o imposto sobre operações financeiras.
Com mudanças regulatórias recentes, porém, esses modelos também passaram a enfrentar a incidência de IOF — o que, na avaliação do CEO da Revolut, tende a reduzir a vantagem competitiva.
“Esses modelos vão ter que se reinventar. Muitos eram mono produto. Se baixarem demais o spread, ficam menos competitivos”, disse.
Agora, a nova fase da Revolut no Brasil busca ampliar também a presença no cotidiano o brasileiro. “A pessoa não viaja todo dia. O dia a dia dela está no Brasil, em reais. Precisávamos melhorar essa plataforma também”, afirmou.
Entre as novidades estão aprimoramentos nos cartões e no programa de fidelidade, o RevPoints, que permite acumular pontos tanto no crédito quanto no débito. A empresa também lançou o plano Ultra, que reúne benefícios premium e maior limite para operações cambiais.
Revolut mira além da alta renda, diz CEO
Embora boa parte da concorrência esteja mirando a expansão da base de clientes endinheirados, a Revolut quer atender desde o cliente que busca uma conta gratuita até usuários dispostos a pagar por serviços mais sofisticados.
“Não fazemos um produto só para alta ou baixa renda. A ideia é que seja massificado”, disse Mota. “O cliente de milhões e o cliente com menos recursos têm acesso à mesma prateleira de produtos. A seletividade não depende da renda.”
"A gente não depende do crédito para sobreviver"
Para ele, o modelo de negócio de rivais que focam apenas na alta renda por causa da inadimplência e rentabilidade é muito dependente da oferta de crédito.
Em sua visão, o crédito servirá para ganhar principalidade, porque o brasileiro está habituado ao fluxo do cartão, mas a saúde financeira da empresa continuará vindo da escala global e da eficiência dos serviços.
“Nosso modelo já nasce ancorado no serviço. Temos pouco crédito por enquanto e não dependemos dele para o nosso resultado. É uma opcionalidade, um upside.”
Segundo o executivo, isso permite que a empresa trabalhe com margens e custos controlados através de contratos globais.
Por isso, a fintech pretende expandir gradualmente sua operação de cartão de crédito no Brasil, mas de forma cautelosa para evitar crescimento desordenado ou aumento abrupto da inadimplência.
Outros produtos — como crédito pessoal ou imobiliário — permanecem no radar para o futuro.
O crédito consignado, bastante relevante no mercado brasileiro, também não está no pipeline de curto prazo, disse o CEO.
Revolut pode ser “mais um banco na carteira”, por enquanto: Open Finance como alavanca
Embora Mota sonhe em se tornar a “escolha óbvia” de conta para os brasileiros, a ambição ainda é de longo prazo, especialmente devido à escala dos principais rivais no país.
É por isso que a estratégia da Revolut no Brasil não passa necessariamente por substituir o banco principal do cliente.
"Não tenho nenhuma pressa para me tornar o primeiro e único banco do cliente, mas tenho muita vontade de me tornar mais um dentro da carteira dele", resume.
A consequência natural, segundo ele, é conquistar aos poucos essa principalidade conforme o cliente use a conta e experimente os benefícios.
Segundo Mota, a lógica ganha força com o avanço do Open Finance, que facilita a portabilidade de dados e a integração entre diferentes instituições.
Na visão do executivo, isso abre espaço para que os consumidores escolham diferentes bancos dependendo de cada necessidade.
A aposta de Mota é que, no dia em que o investidor brasileiro fizer a conta do custo real de seu dinheiro, a "guerra das cores" terá um vencedor técnico.
O objetivo da Revolut é ganhar relevância justamente nos momentos em que o cliente busca serviços como câmbio internacional, investimentos ou benefícios mais sofisticados.
Um banco global — também no Brasil
No longo prazo, a ambição da Revolut vai além de ser apenas mais uma fintech no país. A empresa quer se tornar um banco completo em mais de 100 países, algo que já acontece em mais de 30 mercados.
No Brasil, a companhia opera atualmente como Sociedade de Crédito Direto (SCD), um modelo regulatório mais enxuto — que o próprio Mota descreve como um “banco light”.
A intenção, no entanto, é avançar gradualmente para uma licença de banco plena no Banco Central.
“Temos planos para uma licença bancária completa, mas respeitando o ritmo do regulador. Não há pressa”, disse Mota.
Arranhando a superfície
Globalmente, a Revolut já ultrapassa 70 milhões de clientes e cresce cerca de 1,3 milhão de usuários por mês. Ainda assim, o CEO acredita que a empresa está apenas no começo da expansão.
“O Brasil é um mercado gigantesco e extremamente digital. Estamos apenas arranhando a superfície”, disse o executivo.
Porém, parte desse potencial ainda depende de um maior reconhecimento da marca no país.
Mota admite que a Revolut investiu relativamente pouco em marketing até agora quando comparada aos concorrentes, que frequentemente recorrem a grandes campanhas publicitárias e celebridades.
“Acredito que o Brasil tem potencial para números muito maiores se tornarmos a marca mais conhecida”, afirmou.
Experiências, lifestyle e Fórmula 1
Além das funcionalidades financeiras, a Revolut também quer disputar espaço em outro campo onde bancos e fintechs têm investido pesado: o das experiências e benefícios de lifestyle.
A parceria global com a Formula 1 faz parte dessa estratégia. A empresa pretende oferecer experiências exclusivas para clientes, que podem incluir acesso facilitado a ingressos, produtos oficiais e conteúdos dentro do aplicativo.
A fintech já anunciou, por exemplo, a criação de uma loja exclusiva de produtos da Fórmula 1 dentro do aplicativo para os clientes, que ainda está em projeto para o Brasil, além de um cartão especial de titânio inspirado no esporte.
A parceria também tem impacto no segmento corporativo. Segundo o CEO, a equipe Audi F1 Team utilizará o Revolut Business como banco principal para suas operações.
“O dia a dia de pagamentos da equipe será feito pela Revolut”, afirmou.
Globalmente, o produto empresarial já responde por cerca de 25% do resultado da companhia, e o plano é trazer essa operação para o Brasil.
 14 de setembro de 2026 - 7:07
FORÇA, FOCO E FÉ?
Cleusa Maria: a empresária que nunca tinha provado um bolo na vida e criou um império de R$ 800 milhões
14 de setembro de 2026 - 7:07 13 de setembro de 2026 - 15:44
CASO MASTER
Fraudes entre Master e BRB chegam a R$ 17 bilhões e Banco de Brasília diz ser vítima de atos criminosos
13 de setembro de 2026 - 15:44 11 de setembro de 2026 - 18:53
TER OU NÃO TER
Petróleo acima de US$ 100 muda a tese para Petrobras (PETR4)? O que ainda favorece — e o que ameaça — a ação
11 de setembro de 2026 - 18:53 11 de setembro de 2026 - 15:31
MENOS ALARDE
IA vai destruir a humanidade? Neurocientista brasileiro rebate previsão alarmante de ex-pesquisadores da OpenAI
11 de setembro de 2026 - 15:31 11 de setembro de 2026 - 14:15
NAS ÁGUAS DO MINÉRIO DE FERRO
Vale (VALE3) segue blindada, mas outra mineradora brasileira está à deriva no mar mais caro dos últimos anos
11 de setembro de 2026 - 14:15 11 de setembro de 2026 - 11:40
SAÚDE FINANCEIRA NA VEIA
Como a Amil saiu da crise e agora se dá ao luxo de recusar proposta multibilionária de compra de fundos estrangeiros
11 de setembro de 2026 - 11:40 10 de setembro de 2026 - 15:57
POTENCIAL
Smart Fit (SMFT3) vai além da abertura de academias: crescimento não atingiu o teto e Santander calcula potencial de 98% para a ação
10 de setembro de 2026 - 15:57 10 de setembro de 2026 - 13:41
DO BRASIL PARA O MUNDO?
Nubank estreia nos EUA, lança aposta para dinheiro sem fronteiras e testa se sua fórmula pode ganhar o mundo
10 de setembro de 2026 - 13:41 10 de setembro de 2026 - 11:33
CARA OU COROA?
BB Seguridade (BBSE3) pode subir pouco, mas cair muito: o risco que fez o Citi recomendar a venda das ações
10 de setembro de 2026 - 11:33 10 de setembro de 2026 - 10:52
NÃO SÃO OS PANDAS QUE VOCÊ IMAGINA
Vale (VALE3) pode abraçar os panda bonds? Veja o que o CFO disse sobre a emissão de títulos na China
10 de setembro de 2026 - 10:52 9 de setembro de 2026 - 17:57
EMPRESAS DE TELEFONIA
É o fim dos planos de celulares de R$ 20? Por que as operadoras estão deixando ofertas ultrabaratas para trás
9 de setembro de 2026 - 17:57 9 de setembro de 2026 - 15:48
SEMANA CHEIA
Maior queda de hoje: Tenda (TEND3) cai mais de 6% após mudança de comando e estreia no Ibovespa
9 de setembro de 2026 - 15:48 9 de setembro de 2026 - 14:27
ALOCAÇÃO DE CAPITAL
O que o Banco do Brasil (BBAS3) está vendo na Argentina para continuar colocando dinheiro no país?
9 de setembro de 2026 - 14:27 9 de setembro de 2026 - 11:17
ALTA DOS PREÇOS
Fim da crise no agro está próximo? JP Morgan elege ação favorita no setor, que pode subir até 36,5%
9 de setembro de 2026 - 11:17 9 de setembro de 2026 - 9:39
MUDANÇAS NA BOLSA
INBR32 dá adeus à B3: Inter prepara mudança nos BDRs e deixa uma decisão importante para os investidores
9 de setembro de 2026 - 9:39 9 de setembro de 2026 - 6:11
CRESCIMENTO BOM PRA CACHORRO
Petz Cobasi (AUAU3) tem mais dinheiro em caixa — vêm mais dividendos por aí? Entenda os planos da empresa para gerar mais retorno
9 de setembro de 2026 - 6:11 8 de setembro de 2026 - 20:04
FAXINA NO ARMÁRIO
Enjoei (ENJU3) vai desapegar dos centavos com grupamento de ações na razão de 10 para 1
8 de setembro de 2026 - 20:04 8 de setembro de 2026 - 19:15
TROCA DE GUARDA
Marcos Cruz assume oficialmente como CEO da Tenda (TEND3); saiba o que muda na construtora
8 de setembro de 2026 - 19:15 8 de setembro de 2026 - 18:24
TESOURA NAS ESTIMATIVAS
BofA corta apostas em bancos, mas vê espaço para alta em Itaú, BTG e mais 3 ações; veja quais
8 de setembro de 2026 - 18:24 8 de setembro de 2026 - 16:23
EXPANSÃO INTERNACIONAL











