


Tesouro IPCA+ com taxa de 8%: quanto rendem R$ 10 mil aplicados no título do Tesouro Direto em diferentes prazos
Juro real no título indexado à inflação é histórico e pode mais que triplicar o patrimônio em prazos mais longos

As taxas dos títulos indexados à inflação do Tesouro Direto estão em máximas históricas, um patamar visto poucas vezes nos diferentes vencimentos do Tesouro IPCA+. O título com vencimento em 2029 está pagando na faixa de 8% acima da inflação, enquanto os papéis mais longos rendem mais de 7% + IPCA.
Ao travar uma rentabilidade real (acima da inflação) nesses níveis, o retorno nominal (real + inflação) é robusto por anos. Segundo analistas, neste patamar de juro real, com uma inflação média anual na casa dos 5%, o investidor consegue dobrar o patrimônio investido em sete anos.
Ainda que, no futuro, o Banco Central atinja a meta de inflação de 3%, o título do Tesouro Direto continuaria pagando 10% ao ano (7% real + 3% de inflação).
Entretanto, como a inflação histórica do Brasil é de 5%, esse retorno nominal tende a se manter mais perto da casa dos 12% ao ano — ou 1% ao mês.
- LEIA MAIS: Quanto poupar para ter aposentadoria de R$ 6 mil ou mais? Calculadora do Seu Dinheiro ajuda a planejar a independência financeira
O Seu Dinheiro simulou quanto um juro real de 7% a 8% rende ao longo do tempo em um investimento do Tesouro IPCA+, em comparação com a faixa histórica de 4,5% a 5%.
Para a simulação, consideramos um aporte inicial de R$ 10 mil e uma inflação média de 5% ao ano. Com relação aos prêmios dos títulos do Tesouro Direto, o juro real utilizado foi o registrado no dia 17 de outubro.
Leia Também
Prazo curto: 4 anos
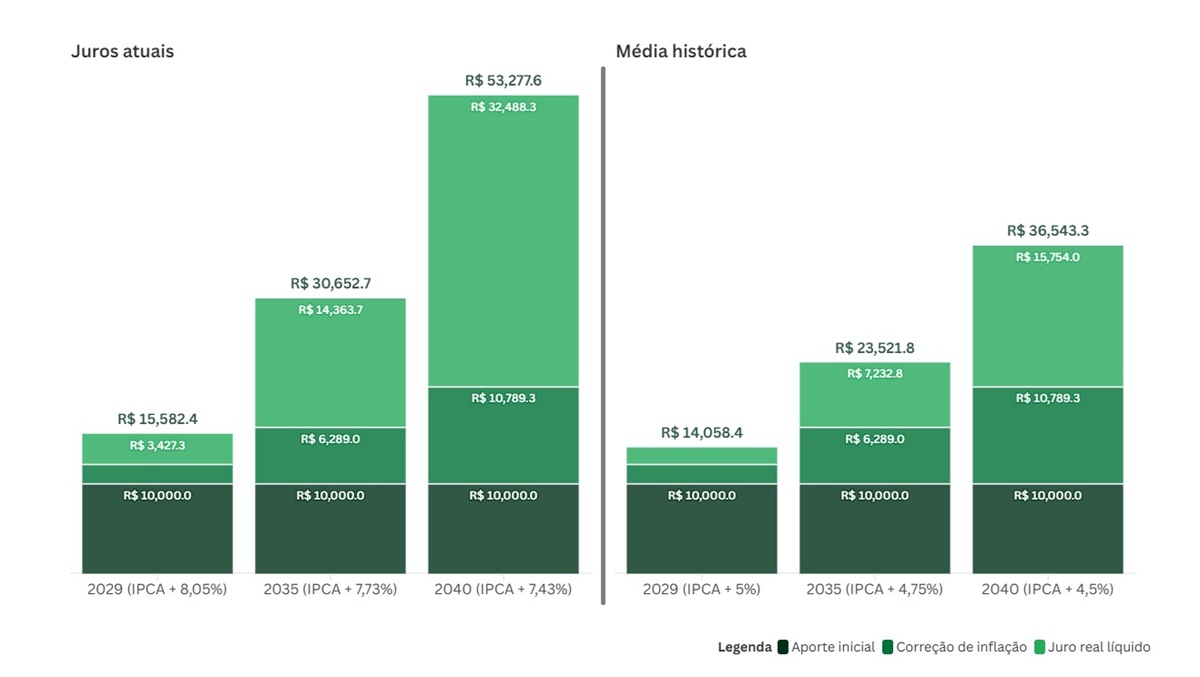
Com um juro real de 8,05% em 17/10/2025, em quatro anos o Tesouro IPCA + 2029 entrega um ganho líquido de R$ 5.582, já descontados os 15% de imposto de renda.
Desse total, R$ 2.155 é correção da inflação e R$ 3.427 é rentabilidade real. Ou seja, no vencimento da aplicação, o saldo do investidor seria de R$ 15.582,35 (principal + juros), um retorno de 55% ante o valor inicial.
Se o juro real fosse de 5% — que é o retorno médio histórico deste tipo de título —, o ganho líquido total cairia para R$ 4.058,37, ou cerca de 40%. A correção pela inflação seria a mesma, porém, a rentabilidade real líquida diminui para R$ 1.903.
Neste caso, a diferença de 3 pontos percentuais de juro real mudou o retorno líquido de metade do principal aportado para dois quintos do valor.
Tesouro IPCA + 3035: 10 anos
O período de dez anos é quase o prazo “ótimo” dos títulos atrelados à inflação. Com este tempo de aplicação, os investimentos em Tesouro IPCA+ são historicamente mais lucrativos do que investir diretamente em títulos indexados às taxas de juros, como o CDI.
É também nesta janela mais longa que o valor aportado dobra, dependendo do juro real. Spoiler: com mais de 7% de prêmio, o principal triplica.
Considerando os R$ 10 mil aplicados, com um retorno contratado de IPCA + 7,73%, o retorno líquido do Tesouro IPCA+ 2035 soma R$ 20.652,68. Desse total, R$ 6.288,95 é referente à correção da inflação e R$ 14.363,74 é a rentabilidade real líquida.
Ou seja, o montante inicial triplicou para um valor final de R$ 30.652,68.
No caso de um juro real menor no mesmo título, de 4,75%, o retorno ainda é significativo, mas “só” dobra. O ganho líquido total cairia para R$ 13.521,77.
A correção de inflação seria a mesma, porém, a rentabilidade real líquida diminuiria para R$ 7.232,82 após a cobrança de IR. A soma, com o principal, fica em R$ 23.521,77.
Inflação longa mesmo: 15 anos
Para quem tem visão de longo prazo mesmo, no vencimento mais distante, do Tesouro IPCA + 2040, só a rentabilidade real ultrapassa o triplo do principal com 7,43% de juro real.
Apenas retorno líquido, sem os R$ 10 mil investidos, chega a R$ 43.277,62.
Desse total, R$ 10.789 é correção da inflação e R$ 32.488,33 é a rentabilidade real líquida. No vencimento, o investidor terá R$ 53.277,62, cinco vezes o valor do aporte inicial.
Se o juro real fosse de 4,5% nessa mesma aplicação, a rentabilidade real cairia para R$ 15.753,99, gerando um total (principal + juros) de R$ 36.543,27.
Simulação Tesouro IPCA+: juros de 8% vs. juros de 4%
Risco vs. Oportunidade
Todas essas simulações levam em consideração o ganho contratado para o vencimento. Caso o investidor realmente segure o título até o fim, esse é um retorno garantido, o que é típico dos títulos de renda fixa.
Acontece que os papéis do Tesouro Direto, incluindo o Tesouro IPCA+, têm um comportamento oscilante no dia a dia. Os preços dos títulos públicos variam diariamente, mais ou menos como acontece com as ações.
Novos dados de inflação, taxa de desemprego, aumento ou queda significativa no câmbio, tudo isso impacta as expectativas do mercado em relação aos juros no futuro — e, consequentemente, influenciam os preços dos títulos.
Como preço e taxa têm correlação negativa no Tesouro Direto (quando a taxa sobe, o preço cai e vice-versa), o investidor fica sujeito ao sobe e desce dos seus títulos por todos esses anos até o vencimento. Essa é a tal da marcação a mercado.
Se o investidor tiver estômago para essas oscilações, os possíveis ganhos estão aí, registrados nas simulações.
Onde investir: vencimentos médios ou longos?
A escolha do prazo depende do objetivo e da capacidade do investidor de resistir aos solavancos do mercado.
De modo geral, a indicação dos especialistas é de levar os títulos até o vencimento e não de tentar ganhar com a possível valorização dos títulos, vendendo-os antes do vencimento. Como estamos diante da possibilidade de cortes de juros, a tendência é que as taxas do Tesouro IPCA+ recuem, enquanto seus preços devem aumentar.
Se isso realmente ocorrer, é possível realizar os ganhos com a venda antecipada, mas o retorno pode não ser tão significativo quanto o de manter o título na carteira e continuar recebendo essas taxas elevadas por mais tempo, especialmente se os juros lá na frente permanecerem em patamares mais baixos. Para os especialistas ouvidos pela reportagem, portanto, levar ao vencimento é o mais atrativo no momento.
Além disso, considerar o horizonte de investimento do investidor é importante. Os títulos indexados à inflação dão melhores resultados depois de cinco anos, ainda que sejam vendidos antecipadamente.
Para quem busca travar o ganho real no longo prazo, especialistas recomendam os vencimentos longos, como 2035 ou 2040.
O título de 2029, mesmo com 8% de juro real, não representa de fato um retorno maior que os dos demais títulos Tesouro IPCA+, por simplesmente acompanhar as taxas atuais de juro e inflação. Com um prazo menor, há menos tempo para incidirem os juros compostos — efeito de juro sobre juro que aumenta o lucro de investimentos.
 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR
A eleição já mudou a forma de investir? Gestora de fortunas aumenta aposta em Tesouro IPCA+, prefixados e ações
6 de outubro de 2026 - 18:29 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO

