


Tesouro Direto: Tesouro IPCA+ com taxa a 8% é oportunidade ou armadilha?
Prêmio pago no título público está nas máximas históricas, mas existem algumas condições para conseguir esse retorno total no final

Ao abrir a plataforma do Tesouro Direto ou o aplicativo de investimentos do banco, o investidor pode achar que um título Tesouro IPCA+ oferecer 8% de taxa acima da inflação não tem nada de mais. Ledo engano. Não só tem algo “de mais”, como se trata de uma rentabilidade histórica, vista pouquíssimas vezes em títulos públicos atrelados à inflação.
Para reconhecer essa oportunidade rara é preciso entender o que significa esses 8%. Trata-se de uma taxa prefixada acima da inflação chamada de juro real, que equivale na prática a um prêmio que o investidor recebe para além da correção pelo IPCA.
Historicamente, o Tesouro IPCA+ costuma remunerar o investidor entre 4,5% e 5% de juro real, o que já é uma rentabilidade atrativa. Quando você considera que a inflação histórica do Brasil também roda em cerca de 5%, estamos falando de uma rentabilidade anual próxima de 10%.
- SAIBA MAIS: Já ajustou a sua carteira de investimentos este mês? Veja as principais recomendações no programa “Onde Investir” do Seu Dinheiro
Um levantamento da Quantum Finance mostra que prêmios superiores a 7% no título mais líquido do Tesouro Direto, atualmente o Tesouro IPCA+ 2035, ocorreram em apenas 11% do tempo na última década.
Contudo, o Tesouro IPCA+ não é um investimento livre de riscos. Embora tenham risco de crédito baixo, pois são garantidos pelo governo federal, esses papéis têm risco de mercado, isto é, de oscilação de preços.
Como funciona o Tesouro IPCA+
Os títulos do Tesouro Direto mudam de preço todos os dias, como acontece com ações listadas em Bolsa. O preço de mercado dos títulos públicos oscila de acordo com as expectativas dos investidores para as taxas de juros e inflação. Esse fenômeno é chamado de marcação a mercado — e os papéis indexados à inflação são mais voláteis, por exemplo, que os títulos indexados à Selic (Tesouro Selic).
Leia Também
Assim, um título que você comprou hoje por R$ 1.000 pode valer R$ 997 amanhã devido à divulgação de um IPCA mensal acima do esperado que mude as expectativas do mercado em relação a inflação do ano, por exemplo. O contrário também pode ocorrer. O papel que você comprou por R$ 1.000 pode subir para R$ 1.003 caso as taxas de juros futuras caiam, por exemplo.
Quando se olha para um horizonte de dez anos, como o do Tesouro IPCA + 2035, a oscilação no curto prazo pode ser bastante significativa. Quanto maior o prazo do título, maior sua volatilidade, e títulos indexados à inflação são tipicamente longos.
Mas ainda estamos falando de um título de renda fixa. Para o investidor que leva o papel até o vencimento, a correção da inflação por todos os anos investidos, mais o juro real anual contratado na compra serão pagos na vírgula, como se toda a oscilação até o vencimento nunca tivesse acontecido.
Só é preciso ter estômago para aguentar até lá, sem ceder à tentação de vender o papel antes do vencimento, pois é aí que começam as “armadilhas” do Tesouro IPCA+ com taxa de 8%.
Armadilhas pelo caminho
Se no vencimento tudo é pago, quais as armadilhas?
Para os especialistas consultados pelo Seu Dinheiro, são dois os principais riscos atrelados ao Tesouro IPCA+ com um juro real tão alto quanto esses 8%.
- LEIA TAMBÉM: Tesouro IPCA+ pode render 60% em um ano e é a grande oportunidade do momento, diz Marília Fontes, da Nord
Risco de liquidez
O primeiro é o risco de liquidez. Embora tenham liquidez diária, de modo geral, títulos atrelados à inflação não são investimentos para curto prazo. A maior parte dos analistas os recomenda para horizontes acima de cinco anos.
Entretanto, em uma eventualidade, na qual o investidor precise resgatar esse dinheiro, a marcação a mercado pode ser uma vilã.
O preço dos títulos oscila diariamente conforme a expectativa de juros, inflação, câmbio, entre outros indicadores econômicos. Até mesmo uma fala atravessada do Ministro da Fazenda pode colocar a perder a confiança do mercado e mudar o cenário a ponto de derrubar os preços do Tesouro IPCA+.
Na prática, um investidor que comprou um título com vencimento em 2029 pode se ver na situação de resgatar em 2027, com a marcação a mercado negativa. Ou seja, um prejuízo inesperado.
Nesse ponto é importante entender que a taxa e o preço dos títulos do Tesouro Direto têm correlação negativa. Quando a taxa sobe, o preço cai — e o inverso também é verdadeiro.
Quem comprou o Tesouro IPCA 2029 + 7% no começo do ano, pode estar agora com uma marcação vermelha no portfólio após a subida do juro real para 8%. Se precisar regatar, corre o risco de ficar no prejuízo.
Custo de oportunidade
“Esse risco pode levar o investidor a um segundo risco. Na intenção de evitar um resgate antecipado, ele pode comprar um título mais curto a uma taxa mais baixa e perder o horizonte mais longo de investimento com uma taxa mais alta. E aí entra o risco de reinvestimento”, diz Rafael Winalda, especialista em renda fixa do banco Inter.
Hoje, o Tesouro IPCA+ 2029 está pagando acima de 8% + IPCA, enquanto os títulos mais longos pagam menos, na faixa dos 7%.
Não é todo dia que os papéis mais curtos pagam tanto, mas isso também vale para os mais longos: não é sempre que encontramos um Tesouro IPCA+ 2035 remunerando em torno de 7,5% acima da inflação.
Trocar um vencimento mais longo — mas com taxa igualmente perto das máximas históricas — pela rentabilidade maior de um título curto pode ser uma cilada. Quando o papel mais curto vencer e o investidor precisar reinvestir o dinheiro, pode não encontrar opções que paguem taxas tão altas no Tesouro Direto (de nenhum vencimento).
“Pode ser que chegue 2029 e os retornos dos títulos atrelados à inflação tenham caído para IPCA + 4,5%. Uma rentabilidade bem menor, quase metade. Aí o investidor vai lembrar que podia ter comprado o vencimento de 2035 e mantido um juro real acima de 7% por mais seis anos”, exemplifica Winalda.
O analista do Inter acredita que o ideal é equilibrar a carteira para travar o melhor juro real possível, dentro do horizonte mais longo que faça sentido para o investidor.
“Títulos atrelados à inflação historicamente performam bem em horizontes acima de cinco anos. Se o investidor conseguir segurar cinco anos e precisar vender antecipadamente depois desse prazo, a tendência é não ter prejuízo. Mas, se puder segurar mais, o ganho será alto por mais tempo”, diz.
Inflação que vence o CDI
Embora o CDI (Certificado de Depósito Interbancário), taxa de juros que acompanha a Selic, pareça imbatível atualmente com seus 15% ao ano, o cenário muda em janelas de tempo mais longas.
Uma análise da XP, comparando o CDI e o IMA-B (índice de títulos públicos atrelados à inflação de diversos vencimentos), mostra que os papéis Tesouro IPCA+ tiveram um desempenho bastante superior aos juros básicos em janelas de dez anos.
Em uma década, o IMA-B entregou um retorno acumulado de 172,37%. Os papéis com vencimento até cinco anos (IMA-B 5) tiveram alta de 176,39% em dez anos, e os mais longos, com vencimento acima de cinco anos (IMA-B 5+), tiveram retorno de 164,43%. Já o CDI, no mesmo período, atingiu 142,41%.
O cenário muda nas janelas de cinco anos. O retorno do IMA-B fica em 27,04%, o do IMA-B 5, em 49,79% e o do IMA-B 5+, em 10,55%. Já o CDI chega a 52,78%.
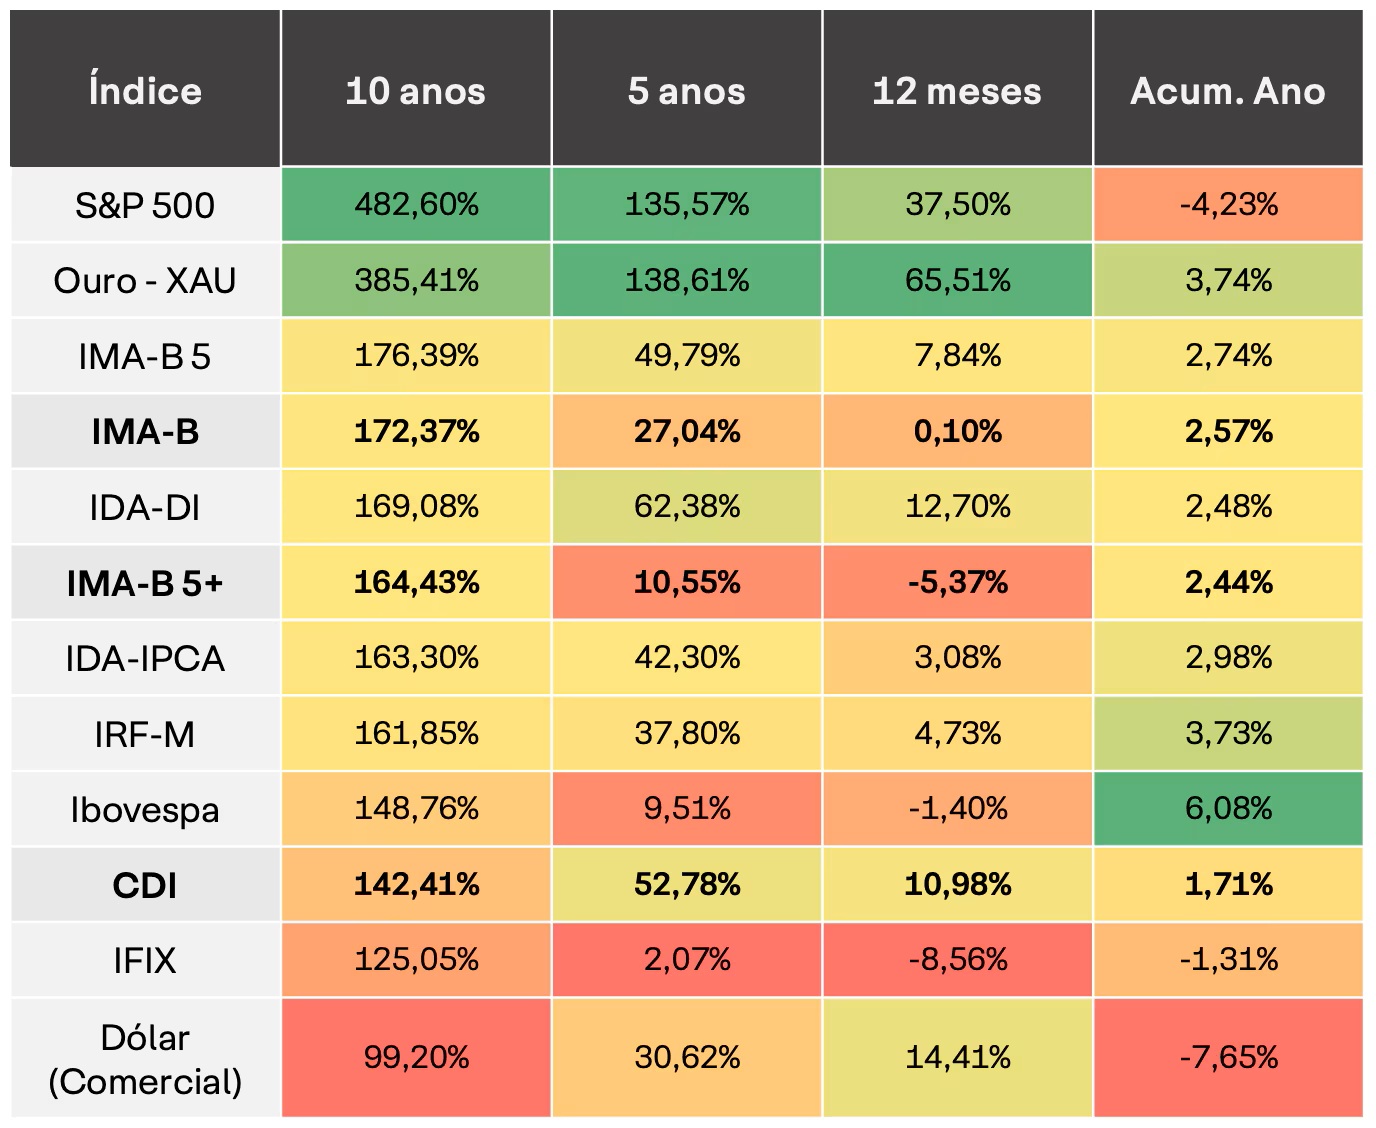
O retorno dos índices IMA-B considera tanto a variação dos preços dos títulos (marcação a mercado) quanto o pagamento de juros.
Mesmo com maior volatilidade histórica, a performance do IMA-B se destaca em horizontes longos, independentemente dos prazos dos títulos. Porém, esses papéis brilham menos em horizontes mais curtos.
E olha que estamos falando de desempenhos passados, em que raras vezes (apenas 11% do tempo), o Tesouro IPCA+ pagou mais de 7% ao ano acima da inflação. Se filtrarmos apenas pelas janelas em que o IMA-B bateu IPCA + 7% especificamente, o indicador superou o CDI em 97% das vezes em períodos de apenas 12 meses dos últimos dez anos.
Em outras palavras, com as taxas atuais, o Tesouro IPCA+ tem chance de bater o CDI ainda mais facilmente. Nesse sentido é sim uma baita oportunidade.
Última chamada para os investidores do Tesouro Direto?
É uma oportunidade histórica, mas não está exatamente com os dias contados. Esses valores de 8% e 7% de juro real são uma resposta para os indicadores atuais de juro e inflação do país.
A taxa Selic, juro básico regido pelo Banco Central, está em 15% ao ano. Já o IPCA, que é a inflação oficial, está em 5% em 12 meses. Basicamente, isso significa 10% de juro real. O Tesouro IPCA + 2026 está com um juro real de 10,12%, segundo dados da Anbima. Os 8% de 2029 acompanham a mesma lógica.
Marília Fontes, sócia da Nord Research, afirma que o mercado precifica nesse título uma queda da Selic para 12%, com uma inflação na faixa dos 4% em 2026.
“As precificações estão altas porque o mercado não espera muito corte de juro e nem muita mudança na inflação”, diz Fontes. Segundo ela, uma mudança de 15% para 13% ao ano não é muito significativa. Além disso, a expectativa é de que a inflação continue oscilando entre 5% e 4%, mesmo em uma janela de três a quatro anos.
Para Lais Costa, especialista em renda fixa da Empiricus, são necessários dois gatilhos para fazer os títulos indexados à inflação do Tesouro Direto saírem desses patamares de juros para taxas mais baixas e normalizadas.
O primeiro é uma queda significativa dos juros, abaixo do nível de 12%. E isso não é esperado até pelo menos 2027.
O segundo é uma mudança política, com troca para um governo “fiscalista” na opinião do mercado financeiro. “Tem muitas variáveis como a escolha do Ministro da Fazenda, ter ou não a maioria no Congresso, mas, de modo geral, a tendência é de um alívio em todos os vencimentos da curva de juros”, diz Costa.
Se isso acontecer, não apenas as taxas vão cair abaixo dos patamares de 8% e 7%, como os preços desses títulos também irão se valorizar, o que pode vir a favorecer a venda antes do vencimento para quem os adquirir agora.
Mas, e se o Lula se reelege e mantém a visão sobre o gasto público? “Fica tudo como está. No momento, as precificações estão altas porque a expectativa é de continuidade do governo”, diz Costa.
Vencimentos médios ou longos?
A escolha do prazo depende do objetivo e da capacidade do investidor de resistir aos solavancos do mercado.
De modo geral, a indicação dos especialistas é de levar os títulos até o vencimento, não buscar lucro com a marcação de preço.
Além disso, o horizonte de investimento é importante. Os títulos indexados à inflação dão melhores resultados depois de cinco anos. Antes disso, Costa, da Empiricus, recomenda ficar nos títulos prefixados do Tesouro Direto.
“As taxas também estão atrativas e performam melhor no curto prazo e em ciclos de queda dos juros”, diz.
Segundo Winalda, do Inter, o vencimento de 2029 só é recomendado para quem não consegue segurar por mais tempo.
Para quem busca travar o ganho real no longo prazo, Marília Fontes sugere mirar em vencimentos longos, como 2035 ou 2040. Para ela, o título de 2029, mesmo com 8% de juro real, não tem uma vantagem de retorno, por ser uma “questão matemática de indicadores”, não um prêmio efetivo.
“Todos os vencimentos têm risco. Mas a volatilidade, que é o risco do Tesouro IPCA+, também é uma oportunidade. Quem aguenta oscilação, vai estar bem protegido e tem muito pouco a perder com uma taxa dessa”, diz Fontes.
 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR
A eleição já mudou a forma de investir? Gestora de fortunas aumenta aposta em Tesouro IPCA+, prefixados e ações
6 de outubro de 2026 - 18:29 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO

