


Como ficam os seus investimentos em renda fixa com a Selic em 4,25% ao ano
Veja como fica o retorno das aplicações conservadoras de renda fixa agora que o Banco Central cortou a Selic mais uma vez


O Comitê de Política Monetária do Banco Central (Copom) efetuou, nesta quarta-feira (5), o que pode ter sido o último corte da Selic deste ciclo de queda dos juros. Com a redução de 0,25 ponto percentual, os juros atingem nova mínima histórica, de 4,25% ao ano, dentro da expectativa da maior parte do mercado.
Na última quarta-feira (29), o Federal Reserve (Fed), banco central americano, já havia optado por novamente manter as taxas na faixa entre 1,5% e 1,75% ao ano, o que também era esperado pelo mercado.
Já acabou, Copom?
Apesar do repique inflacionário em dezembro, que fez o IPCA de 2019 ficar acima do centro da meta de 4,25%, a pressão nos preços parece ter sido pontual, como mostraram dados de inflação divulgados posteriormente.
Além disso, alguns dados recentes de atividade também andaram decepcionando acerca de uma retomada da economia brasileira.
Com isso, o Banco Central, que já sinalizava ao menos mais um corte, encontrou espaço para reduzir ainda mais os juros, mas a maior parte do mercado espera que este seja o último corte. Apenas algumas poucas instituições financeiras chegam a ver a Selic em 4,00% ou mesmo 3,50% a ano.
De acordo com o último boletim Focus do Banco Central, a atual expectativa do mercado é que a Selic termine 2020 exatamente onde chegou hoje, em 4,25% ao ano. Já o IPCA projetado para o ano é de 3,35%, ante uma meta de 4,00%.
Leia Também
De qualquer maneira, é consenso no mercado que os juros no Brasil devem se manter baixos ainda por algum tempo. E mesmo que precisem subir um pouco, para se ajustar a uma inflação maior decorrente de um reaquecimento na atividade, essas altas serão somente ajustes. Se continuarmos na toada das reformas, é improvável que retornemos ao patamar de dois dígitos.
Nesse novo cenário, os investimentos mais conservadores, cuja remuneração é atrelada à Selic ou à taxa DI - taxa de juros que costuma acompanhar a taxa básica - estão pagando ainda menos. É o caso do Tesouro Selic (LFT), da caderneta de poupança, dos fundos DI e de títulos como CDB, LCI e LCA pós-fixados.
Os ativos de risco, no entanto, mais ligados à economia real, continuam a ser beneficiados. É o caso das ações, dos imóveis e dos fundos imobiliários.
Com isso, os investidores ultraconservadores sofrem. Mas mesmo que você aceite um pouco mais de risco na sua carteira, certamente verá o rendimento da sua reserva de emergência minguar.
Como ficam os investimentos conservadores com a Selic em 4,25% ao ano
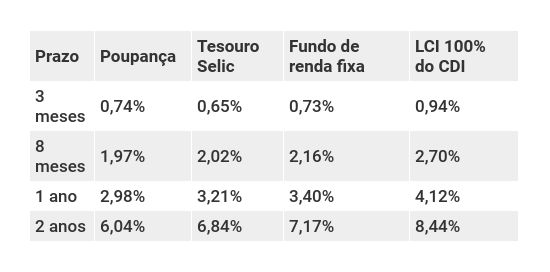
Para você ter uma ideia de como o retorno da renda fixa conservadora está apertado, eu fiz uma simulação de rentabilidade com quatro aplicações pós-fixadas no novo cenário de juros: caderneta de poupança, Tesouro Selic (LFT), fundo de renda fixa e Letra de Crédito Imobiliário (LCI). Considerei Selic constante de 4,25% ao ano e o CDI constante de 4,15%, um pouco abaixo, como costuma acontecer.
Parâmetros
A poupança atualmente paga 70% da taxa Selic mais Taxa Referencial (TR), que no momento encontra-se zerada. Não tem taxas nem imposto de renda, e sua rentabilidade é mensal, apenas no dia do aniversário.
Já o Tesouro Selic é um título público que paga, no vencimento, a Selic mais um ágio ou deságio. Se vendido antes do vencimento, o retorno é levemente sacrificado em função de uma diferença entre as taxas de compra e venda do papel (spread), o que pode deixar a rentabilidade inferior à Selic do período.
O rendimento é diário, e há cobrança de IR e de uma taxa de custódia obrigatória de 0,25% ao ano, paga à B3. Considerei, ainda, que a corretora utilizada para operar no Tesouro Direto não cobra taxa de agente de custódia.
Para simular o retorno do fundo de renda fixa, considerei um fundo que só invista em Tesouro Selic e não cobre taxas. Supus, portanto, que seu retorno represente a variação do CDI no período menos o imposto de renda. Seria similar, por exemplo, para um CDB, RDB ou conta de pagamentos que pagasse 100% do CDI.
Vale aqui uma observação: os fundos com esse perfil não têm pago 100% do CDI. Sua remuneração tem ficado um pouco abaixo disso. A simulação é apenas ilustrativa.
Repare que, na tabela, o fundo de renda fixa (ou qualquer outro investimento) que pagar 100% do CDI com tributação regressiva teria um rendimento ligeiramente abaixo da poupança quando resgatado em até seis meses, mesmo isento de taxas.
Isso se considerarmos um CDI 0,10 ponto percentual abaixo da Selic, o que vinha ocorrendo até agora. É que, para prazos de até 180 dias de aplicação, a alíquota de IR sobre o retorno do investimento é de 22,5%, a mais alta da tabela regressiva, enquanto o retorno da poupança não é tributado.
Por fim, simulei o retorno da LCI porque se trata de um título isento de taxas e de IR. Considerei um papel que pague 100% do CDI (às vezes surge uma dessas por aí), apenas para você ver que 100% do CDI, atualmente, não é lá grande coisa.
Escolhi quatro prazos de forma a contemplar as quatro alíquotas de IR possíveis, no caso das aplicações tributadas (Tesouro Selic e fundos). Usei datas reais para poder usar o simulador do Tesouro Direto para calcular o retorno do Tesouro Selic, de modo a incluir a taxa de custódia e o spread nos cálculos no caso de uma venda antes do vencimento.
Para calcular o retorno da poupança utilizei os prazos em meses e anos. Já para simular os retornos do fundo e da LCI, levei em conta o número de dias úteis entre as duas datas reais consideradas em cada prazo.
Para ganhar mais, você vai ter que correr mais risco - mas cuidado para não correr risco demais
Como você pode ver, mesmo os melhores investimentos conservadores em termos de rentabilidade e segurança - aqueles que remuneram ao redor de 100% do CDI - já estavam pagando pouco e agora vão passar a pagar ainda menos. Aquela realidade de ganhar 1% ao mês com baixo risco, que o investidor brasileiro tanto aprecia, fica cada vez mais distante.
Um ponto muito importante é baratear o seus investimentos conservadores o máximo possível. Fundo com taxa de administração alta simplesmente não dá mais, minha gente.
Mas mesmo que você invista em um fundo ou título que pague, líquido, perto de 100% do CDI, você pode ver que isso não representa mais grande coisa. Afinal, 100% de quase nada é quase nada.
Ou seja, para ganhar mais, não tem jeito, é preciso se abrir à possibilidade de correr mais risco, seja de bolsa, seja no mercado imobiliário, seja em aplicações de renda fixa menos conservadoras.
Quer saber quais são os investimentos mais promissores de 2020? Baixe de graça nosso eBook exclusivo com as melhores dicas!
Apenas tome cuidado para, na avidez de ganhar mais, não acabar investindo um percentual muito alto das suas reservas em ativos de risco, ou então acabar correndo riscos desnecessários.
Se você já tem um bom patrimônio, não precisa deixar todo o seu dinheiro em aplicações conservadoras, pois é improvável que você precise gastá-lo todo amanhã, mesmo em caso de emergência.
Mas também não precisa ser suicida e migrar tudo para o risco. Mantenha sempre, sempre, sempre uma boa reserva de emergência em aplicações conservadoras e de alta liquidez, mesmo que elas estejam rendendo pouco.
Fique atento também ao prazo dos seus objetivos financeiros, à sua idade e, é claro, ao seu estômago. Se você tem um objetivo para se concretizar dentro de alguns meses ou está aposentado, por exemplo, preservar seu capital é mais importante do que ganhar uma grande rentabilidade.
 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO











