


Lucro da C&A (CEAB3) cresce no 4T25, mas vendas perdem força. O que fazer com a ação agora?
Pressão no vestuário e ambiente promocional intenso limitaram o crescimento, mas bancos enxergam ganhos operacionais à frente

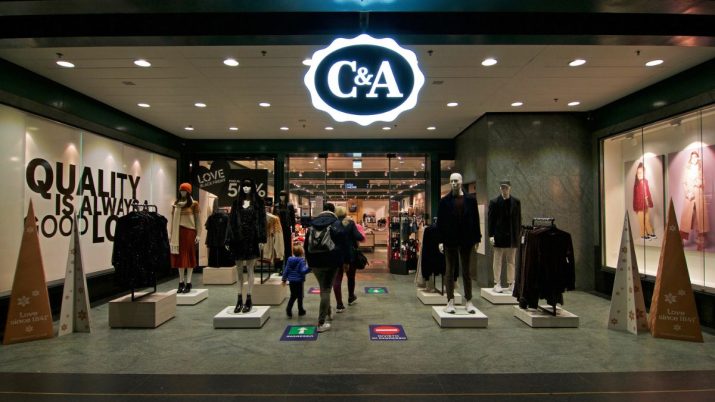
A C&A Brasil (CEAB3) divulgou os resultados do quarto trimestre de 2025 (4T25) marcados pressão nas vendas — ainda que os números tenham vindo, em linhas gerais, dentro das expectativas do mercado.
No período, a companhia registrou lucro líquido de R$ 313,2 milhões, alta de 22,9% na comparação anual. O avanço, porém, teve ajuda de efeitos pontuais: a varejista reverteu uma provisão de R$ 62,1 milhões após reavaliar contingências tributárias, além de apresentar melhora no resultado financeiro.
Excluindo itens não recorrentes, o lucro líquido ajustado somou R$ 269,8 milhões, crescimento de 7,9% em relação ao 4T24. A margem líquida ajustada avançou 1,1 ponto percentual, para 10,9%, indicando algum ganho de eficiência mesmo em um cenário operacional mais pressionado.
A receita operacional líquida totalizou R$ 2,47 bilhões no trimestre, queda de 3,2% na comparação anual. No principal segmento da empresa, o varejo de vestuário, a receita ficou praticamente estável, em R$ 2,25 bilhões, com leve alta de 0,6%.
Segundo a companhia, o trimestre foi marcado por “temperaturas erráticas e ambiente promocional mais intenso”, fatores que pressionaram especialmente os produtos de entrada e limitaram um crescimento mais robusto das vendas.
Apesar da leitura mista do balanço, as ações da C&A operam em alta nesta quarta-feira (25). Por volta das 12h30 (de Brasília), CEAB3 avançava 3,24%, cotadas a R$ 13.03. Mais cedo, os papéis chegaram a recuar quase 1%, mas logo voltaram ao campo positivo.
Leia Também
BTG vê resultado fraco, mas dentro do esperado
Na avaliação do BTG Pactual, o desempenho operacional foi fraco, mas amplamente alinhado às estimativas. O banco destaca a forte desaceleração do SSS (vendas mesmas lojas) e sinais de desalavancagem operacional, mesmo com leve melhora da margem bruta.
Ainda assim, os analistas enxergam espaço para ganhos adicionais de eficiência, e destacam que a companhia mantém um balanço pouco alavancado.
Apesar da desaceleração das tendências de consumo observada ao longo do segundo trimestre de 2025, o banco segue construtivo com a tese de investimento.
“A companhia continua melhorando a produtividade e a rentabilidade das lojas, ao mesmo tempo em que mantém uma abordagem disciplinada em suas operações de crédito — um importante fator mitigador em um ambiente de juros ainda elevados”, afirmam os analistas.
A recomendação do BTG Pactual para as ações CEAB3 é de compra.
Os desequilíbrios no caminho da C&A
Para o Bradesco BBI, os resultados do trimestre refletem desafios pontuais, como desequilíbrios no sortimento, ambiente promocional mais intenso, clima menos favorável e maior competição — fatores que pressionaram o desempenho do vestuário e interromperam a trajetória de mais de dois anos de ganho de produtividade frente aos pares.
“Ainda assim, vemos sinais construtivos no avanço da margem bruta, na disciplina de capital de giro e no fluxo de caixa robusto, que reforçam a resiliência do modelo operacional. Acreditamos que uma eventual normalização das vendas mesmas lojas no início de 2026 será determinante para dissipar as preocupações deixadas pelo trimestre mais volátil”, avaliam os analistas.
Se esse cenário se confirmar, a leitura do BBI é de que a fraqueza recente no desempenho das ações pode ter sido excessiva, especialmente considerando que CEAB3 negocia a aproximadamente 8,5 vezes o lucro (P/L) estimado para 2026, sugerindo assimetria favorável para o investidor.
“Mantemos visão construtiva de médio prazo, sustentada pela melhoria estrutural da operação e pela capacidade de monetizar ganhos de eficiência à medida que o ambiente competitivo e climático se estabilize”, dizem os analistas.
Dólar abaixo de R$ 5, Selic em queda e bolsa cara — a visão da Legacy para 2026
Resultado da C&A era esperado
Para a XP Investimentos, os resultados, apesar de fracos, estão em linha com as estimativas da casa. Em vestuário, os analistas destacam a desaceleração na receita, principalmente por efeitos climáticos, ambiente promocional mais intenso e maior nível de rupturas em produtos de entrada.
“Isso, combinado ao fim da operação de eletrônicos e menor receita do C&A Pay devido à concessão de crédito mais restrita, levou à queda da receita (-3%), pressionando a margem Ebitda por desalavancagem operacional. Acreditamos que tais dinâmicas eram amplamente esperadas”, avalia a XP.
Apesar do trimestre fraco, os analistas não veem mudança na tese estrutural de execução consistente e historicamente bem-sucedida da C&A. A XP mantém recomendação de compra para os papéis da varejista.
Na avaliação do Itaú BBA, as preocupações de curto prazo já parecem refletidas no preço das ações, enquanto a confiança na capacidade de execução da companhia permanece intacta para 2026.
“Apesar do desempenho mais fraco de vendas no 4T25, acreditamos que alguns equívocos nas decisões fazem parte do processo natural de aprendizado. Mantemos confiança na gestão após vários anos de entregas consistentes”, afirmam os analistas.
O banco reconhece que a base de comparação para o primeiro semestre de 2026 não é das mais favoráveis, mas avalia que a empresa ainda tem espaço para avançar em sua estratégia de elevar as vendas por metro quadrado ao longo do tempo.
O Itaú BBA também mantém recomendação de compra para a C&A, considerada uma das top picks (preferidas) do banco.
*Com informações do Money Times
 17 de outubro de 2026 - 11:01
NOVA FASE
Tem ações da Braskem? Nova oferta da controladora permite venda dos papéis, mas nem todo acionista pode participar; entenda
17 de outubro de 2026 - 11:01 16 de outubro de 2026 - 19:51
FIQUE POR DENTRO
A noite na bolsa: os anúncios de Cosan (CSAN3), Rede D´Or (RDOR3), XP(XPBR31) e mais
16 de outubro de 2026 - 19:51 16 de outubro de 2026 - 11:09
APOSTA RENOVADA
O Itaú (ITUB4) quer mais energia: bancão injeta mais R$ 1,77 bilhão em subsidiária da Eneva (ENEV3)
16 de outubro de 2026 - 11:09 16 de outubro de 2026 - 9:26
FORA DE CIRCULAÇÃO
Banco Central decreta liquidação da cooperativa de crédito Credipaiva após “grave violação” de regras
16 de outubro de 2026 - 9:26 15 de outubro de 2026 - 17:10
MERCADO EM EXPANSÃO
Rival da B3 quer estrear em 2027 e promete reduzir custos e ampliar opções para quem investe em ações, ETFs e FIIs
15 de outubro de 2026 - 17:10 15 de outubro de 2026 - 16:35
DOS MIMOS ÀS PROTEÍNAS
Black Friday 60% maior: como o iFood quer provar de vez que não é mais um aplicativo de entregas de refeições
15 de outubro de 2026 - 16:35 15 de outubro de 2026 - 10:50
ATENÇÃO, INVESTIDOR
INBR32 dá adeus à B3: prazo para decidir o destino dos BDRs do Inter termina nesta sexta-feira; veja as opções
15 de outubro de 2026 - 10:50 15 de outubro de 2026 - 6:06
ESTRUTURAS INTACTAS
O negócio caiu, mas a ação subiu: por que a disparada dos distratos não assusta os investidores de Tenda (TEND3) e Cury (CURY3)
15 de outubro de 2026 - 6:06 14 de outubro de 2026 - 19:14
ATENÇÃO, ACIONISTA!
Dividendos e JCP: dona da Vivo (VIVT3) vai distribuir R$ 450 milhões em proventos; confira os prazos
14 de outubro de 2026 - 19:14 14 de outubro de 2026 - 19:03
EM MEIO À EUFORIA
O Bradesco saiu de moda na bolsa? O rali eleitoral tem seus queridinhos — e BBDC4 ficou de escanteio
14 de outubro de 2026 - 19:03 14 de outubro de 2026 - 17:45
PARA ALÉM DAS ACADEMIAS
Juros são o maior desafio da Smart Fit (SMFT3), segundo o CEO. Como a líder do setor fitness tem crescido nesse cenário?
14 de outubro de 2026 - 17:45 13 de outubro de 2026 - 19:51
SAÚDE NA BOLSA
Ações de saúde pegaram carona na eleição; agora, UBS BB revela o que pode vir pela frente para Rede D’Or, Hapvida e outras
13 de outubro de 2026 - 19:51 13 de outubro de 2026 - 19:21
DE QUE LADO VOCÊ ESTÁ?
Vencedores e vencidos pelos juros: o mapa do BTG para a sua carteira com a Selic menor
13 de outubro de 2026 - 19:21 13 de outubro de 2026 - 12:45
ESPAÇO PARA FATURAR BILHÕES
O jogo virou para o Magazine Luiza (MGLU3)? Itaú BBA eleva recomendação para compra com alívio nos juros e crise na Casas Bahia (BHIA3)
13 de outubro de 2026 - 12:45 12 de outubro de 2026 - 10:59
DESALAVANCAGEM EM FOCO
CSN (CSNA3) põe siderúrgica alemã à venda; negócio de R$ 3,1 bilhões vai resolver sua dor de cabeça bilionária?
12 de outubro de 2026 - 10:59 12 de outubro de 2026 - 10:03
ESTRATÉGIA DE EXPANSÃO
Bradseg quer crescer sem entrar na guerra de preços dos seguros, diz CEO; veja onde está a aposta da companhia
12 de outubro de 2026 - 10:03 12 de outubro de 2026 - 7:02
NA ERA DA IA
Seu próximo gerente pode ser uma IA: veja como Bradesco e Santander estão se preparando e se os apps de banco vão acabar
12 de outubro de 2026 - 7:02 10 de outubro de 2026 - 9:08
O QUE ESTÁ EM JOGO?
Raízen (RAIZ4) quer listar subsidiária na B3 em meio a plano bilionário de reorganização
10 de outubro de 2026 - 9:08 9 de outubro de 2026 - 19:34
ATENÇÃO, ACIONISTA!
Dividendos e JCP: Santander (SANB11) distribuirá R$ 1,5 bilhão aos acionistas; saiba quem mais paga
9 de outubro de 2026 - 19:34 9 de outubro de 2026 - 13:00
Conteúdo Market Makers

