


Por que o BTG acha que RD Saúde (RADL3) é uma das maiores histórias de sucesso do varejo brasileiro em 20 anos — e o que esperar para 2026
Para os analistas, a RADL3 é o “compounder perfeito”; entenda como expansão, tecnologia e medicamentos GLP-1 devem fortalecer a empresa nos próximos anos


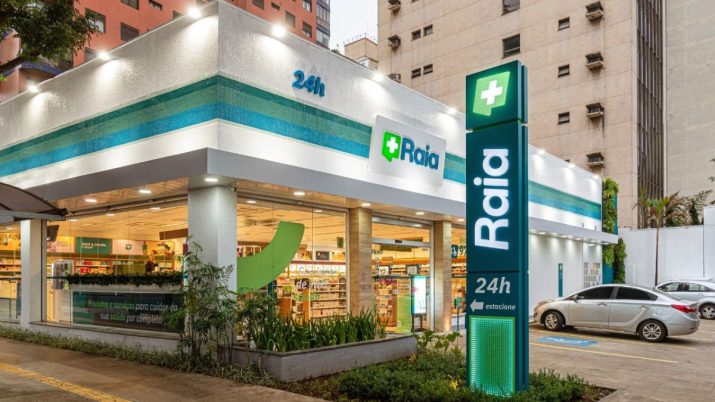
No varejo brasileiro — um setor acostumado a conviver com volatilidade, competição acirrada e margens cada vez mais pressionadas — poucas empresas conseguiram construir uma trajetória tão consistente quanto a RD Saúde (RADL3), na visão do BTG Pactual. Para o banco, a rede de farmácias é uma das grandes vencedoras dos últimos 20 anos.
A tese central do BTG é que a RD se transformou em um “compounder clássico”, desses que conseguem entregar crescimento consistente ano após ano, sustentado por estratégia, eficiência operacional e disciplina na execução.
Mais do que isso: o ciclo de expansão que sustenta o apetite dos investidores por RADL3 ainda está longe de se esgotar.
- LEIA TAMBÉM: Conheça as análises da research mais premiada da América Latina: veja como acessar os relatórios do BTG Pactual gratuitamente com a cortesia do Seu Dinheiro
“A RD é vista cada vez mais como um ‘safe compounder’ para investidores estrangeiros e como uma das principais teses compradas no mercado brasileiro”, disse o BTG.
Na avaliação dos analistas, a RD Saúde não apenas atravessou com habilidade os ciclos de consumo mais difíceis, como também abriu caminho para uma nova fase de expansão a partir de 2026.
A fórmula, segundo o BTG, está ancorada em três pilares: uma abordagem multicanal robusta, expansão física consistente e rentável; o fortalecimento das categorias de maior margem; e o uso intensivo de tecnologia para ampliar o valor de cada cliente ao longo do tempo (lifetime value).
Leia Também
Expansão agressiva — e ainda com muito espaço para avançar
A presença da RD hoje é privilegiada: são lojas em 653 cidades, quase sempre posicionadas a poucos quilômetros da casa dos consumidores.
Ainda assim, o mapa está longe de estar completo. A empresa identifica “áreas brancas” em grandes centros e municípios menores onde a expansão continua economicamente viável.
Mas, para o BTG, é o retorno dessas aberturas que chama a atenção. O retorno interno (IRR) das novas lojas, que historicamente orbitava 20%, saltou para mais de 25% nos últimos três anos. Isso reforça que o ciclo de aberturas não está apenas ativo — está mais rentável do que antes.
Para 2026, a previsão é de mais 330 a 350 inaugurações, mantendo um ritmo de expansão que poucas varejistas conseguiram sustentar com tanta rentabilidade por tanto tempo.
Os motores de margem da RD Saúde
Se a expansão física é a base, as categorias de beleza e marca própria são o combustível que turbina a margem bruta.
Para os analistas, é aqui que a RD construiu uma vantagem estrutural. Segundo o BTG, essas verticais seguem com fundamentos crescentes, reforçando a força da RD em categorias com margens superiores e maior fidelização.
Esse movimento ainda tem novas camadas para 2026. Para o BTG, essa é uma avenida de margem que seguirá crescendo — especialmente porque a linha própria de medicamentos OTC (que não precisam de receita) tende a ganhar relevância e escalar rapidamente no próximo ciclo.
"Um novo formato físico premiumizado em beleza e bem-estar, previsto para o segundo semestre de 2026, deve aprofundar barreiras competitivas e reforçar a diferenciação omnicanal da RD”, projetam os analistas.
Ameaça do e-commerce mais controlada — por enquanto
O avanço de plataformas como Mercado Livre, Amazon e Shopee no mercado de higiene e cosméticos (HPC) chegou a gerar apreensão no setor no início de 2025.
A categoria, que representa cerca de 25% das vendas da RD Saúde (RADL3), de fato enfrentou pressão de preços e de conveniência.
Mas a fotografia começou a mudar. Nos dois últimos trimestres, as margens de HPC estabilizaram e as vendas voltaram a crescer. Para o BTG, isso indica que o risco competitivo não desapareceu, mas passou a ser mais controlável. Dois fatores explicam essa “estabilização competitiva”:
- Parcerias mais estreitas com a indústria; e
- Uso da capilaridade da rede física para entregar conveniência e rapidez, que o e-commerce por si só não conseguiria replicar.
A RD, segundo o banco, encontrou um ponto de equilíbrio entre competir no digital e preservar margem no físico.
Logística e IA: a nova vantagem competitiva da RD
Além disso, o BTG avalia que a RD Saúde (RADL3) não é mais apenas uma empresa de varejo: está também virando uma companhia de tecnologia e logística. Esse ponto, para os analistas, é fundamental.
Hoje, são 15 centros de distribuição espalhados pelo país, com mais dois previstos para 2026, além de uma frota sustentável de 60 caminhões elétricos.
Cada nova unidade melhora a eficiência da malha, construindo uma cadeia de suprimentos robusta e de baixa latência para o varejo omnichannel.
Do lado digital, são mais de 100 casos de uso de IA já implementados — de previsão de demanda a sistemas que resolvem automaticamente 80% das demandas internas. Essa eficiência operacional deve continuar reduzindo custos e elevando margens.
“Canetas do emagrecimento”: a próxima grande avenida de crescimento da RD Saúde
Nos últimos anos, um fenômeno recente do varejo farmacêutico global ganhou força no Brasil: as chamadas “canetas do emagrecimento”, medicamentos que replicam o GLP-1, como o Ozempic.
A RD já obtém cerca de 9% de suas vendas desse segmento — e, na visão do BTG, isso é apenas o começo. O banco projeta que o mercado brasileiro de GLP-1 movimentará R$ 9 bilhões em 2026, impulsionado por novos pacientes e pela entrada dos genéricos.
Com escala logística e capilaridade física, a RD deve capturar uma participação expressiva desse salto, segundo os analistas.
“Combinado à expansão omnichannel e ao alto engajamento digital, esse motor deve sustentar crescimento de receita em ‘mid-teens’ [duplo dígito médio] e recuperação consistente de margens a partir de 2026”, prevê o BTG.
2026: previsibilidade, margens mais equilibradas e um novo ciclo de lucros
Apesar dos ventos contrários — como a concorrência e a pressão das vendas digitais —, o BTG acredita que 2026 tende a ser um ano de lucros mais previsíveis para a RD Saúde (RADL3).
A expectativa do banco para o ano que vem é de vendas acima da inflação, margens mais estáveis, maior diluição de despesas, e uma contribuição crescente das canetas e dos genéricos.
Na avaliação do BTG, embora a ação RADL3 já negocie a múltiplos elevados, de cerca de 25 vezes os lucros estimados para 2026, o valuation é coerente com a trajetória de compounder da companhia.
"Não há dúvida de que a companhia foi uma das histórias de maior sucesso entre os varejistas brasileiros nos últimos 20 anos, construindo os pilares típicos de um compounder: sólido pipeline de expansão, roteiro completo de investimentos no canal online e retorno crescente", disse o banco.
Para os analistas, a recuperação do crescimento acima da inflação e margens mais equilibradas nos últimos dois trimestres "reforçam os pilares sustentáveis da tese" e mantêm a visão positiva de longo prazo para as ações da RD Saúde.
 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus
O teto do INSS hoje é de R$ 8.475,55, mas grupo de investidores recebeu o dobro com esse sistema; entenda
25 de outubro de 2026 - 11:00 23 de outubro de 2026 - 18:56
TOUROS E URSOS #293
Eleições podem destravar IPOs e novas emissões de dívida no Brasil? CEO da Nero Capital responde
23 de outubro de 2026 - 18:56 23 de outubro de 2026 - 17:53
O EFEITO DAS URNAS
Depois de lucrar com a alta do Ibovespa, tubarões se protegem no mercado, de olho em eleição mais acirrada
23 de outubro de 2026 - 17:53 23 de outubro de 2026 - 14:28
MERCADO DE FIIs
Fundo imobiliário ALZR11 vai ao mercado em busca de até R$ 530,5 milhões; veja os detalhes
23 de outubro de 2026 - 14:28 23 de outubro de 2026 - 13:13
SMALL CAPS EM ALTA
10 small caps que saltaram mais de 50% em outubro e lideram rali histórico na bolsa
23 de outubro de 2026 - 13:13 23 de outubro de 2026 - 12:30
NOVAS VITRINES
Allos (ALOS3) mira gestão de fundos imobiliários e vende fatias de shoppings à Kinea; confira os detalhes da parceria
23 de outubro de 2026 - 12:30 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA

