Santander examina BradSaúde (SAUD3): o diagnóstico é uma ação barata, com capacidade de crescer e de pagar mais dividendos
Em relatório, o banco afirma que a mudança mais relevante para o investidor é o aumento de sua capacidade de pagar dividendos

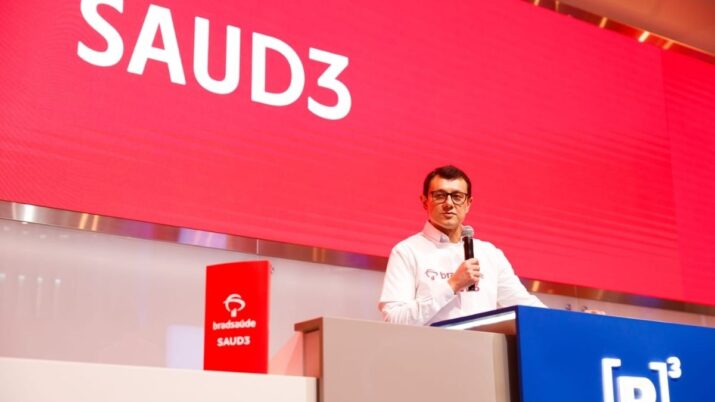
A BradSaúde (SAUD3) já desembarcou no mercado com um lucro bilionário. No entanto, o Santander enxerga um potencial de crescimento, sinergias e pagamentos de dividendos ainda maior.
A companhia, nova na bolsa, surge de negócios que já têm décadas. É a consolidação de três frentes de negócios relevantes: Odontoprev, Bradesco Saúde e Atlântica Hospitais. Juntas, segundo a companhia, formam um dos ecossistemas mais completos da saúde privada no Brasil — com potencial de ganhos que ainda não aparecem integralmente nos números.
Com lucro de R$ 1,3 bilhão e rentabilidade (ROE) de 24,8% no primeiro trimestre, a companhia desembarca no mercado ancorada em resultados robustos.
Em relatório, o banco afirma que a mudança mais relevante para o investidor é o aumento de sua capacidade de pagar dividendos.
O Santander estima um payout (pagamento do lucro em formato de dividendos) de cerca de 50% em 2026 e uma elevação para um nível estrutural de aproximadamente 85% em 2036.
A recomendação é de compra, com preço-alvo de R$ 18,30, um ganho potencial de aproximadamente 42%.
Leia Também
Motores de crescimento
Muito mais que uma operadora de planos odontológicos, a nova empresa é um veículo consolidado com operadora de planos de saúde, hospitais, redes de diagnósticos e outros ativos, com quase 70 milhões de clientes.
"Essa mudança expande materialmente o mercado possível para a companhia, aumenta a complexidade operacional e altera a tese de investimentos", diz o relatório.
A divisão de planos de saúde, que veio do Bradesco, é o seu principal negócio: a estimativa é de R$ 45 bilhões em receita e 3,4 milhões de membros neste ano. É 90% de toda a rentabilidade da nova empresa.
"Na nossa visão, há mais oportunidades de crescimento, especialmente uma vez que a empresa tem um produto de saúde de altíssima qualidade e muito bem conceituado". A divisão tem escala reconhecimento de marca, relacionamentos corporativos e a distribuição bancária do Bradesco.
A companhia atua no segmento premium do mercado brasileiro de planos de saúde, com clientes corporativos em grandes centros urbanos, incluindo os maiores mercados de saúde, São Paulo e Rio de Janeiro.
Se seus segmentos de planos de saúde e planos odontológicos já estão bem estabelecidos, o Santander enxerga potencial na divisão hospitalar.
"Em nossa opinião, ativos hospitalares devem continuar atraindo investimentos da BradSaúde e, portanto, projetamos que o segmento aumentará sua participação no resultado líquido de cerca de 7% em 2026 para aproximadamente 13% nos próximos cinco anos", diz o relatório.
A BradSaúde já fez parceria ou investiu em operadores hospitalares de alta qualidade, como a Rede D’Or, maior rede hospitalar do Brasil, Mater Dei, Grupo Santa e Einstein.
Mesmo com todos esses pontos positivos, o banco acredita que a ação ainda está barata. Em média, no ano de 2026 ela deve ser negociada a cerca de 9 vezes o preço da ação pelo lucro e 8,6 vezes no ano que vem. Esse é um patamar baixo considerando um crescimento de 10% ao ano do lucro por ação entre 2025 e 2030 e "a qualidade dos ativos e a forte equipe de gestão", diz o banco.
 9 de outubro de 2026 - 12:43
UM OLHO NA URNA E OUTRO NA BOLSA
Ibovespa renova máxima no dia e dólar cai abaixo de R$ 5, mas IPCA lembra: a conta dos juros ainda não fechou
9 de outubro de 2026 - 12:43 8 de outubro de 2026 - 10:47
RADAR DE FIIS
BTLG11 quer levantar até R$ 1,2 bilhão com nova emissão de cotas; veja quem pode participar
8 de outubro de 2026 - 10:47 7 de outubro de 2026 - 17:57
MERCADOS
A explosão da renda fixa nos EUA: Treasury de dez anos bate máxima em 24 anos, ações caem e Ibovespa acompanha
7 de outubro de 2026 - 17:57 7 de outubro de 2026 - 6:03
MUDANÇAS NA CARTEIRA
Os juros vão cair? Estes são os FIIs que os analistas indicam para aproveitar a virada da Selic
7 de outubro de 2026 - 6:03 6 de outubro de 2026 - 18:01
EM REFORMULAÇÃO
TRBL11 quer deixar Braskem e Correios para trás? FII abre terreno para uma nova estratégia; entenda o que está em jogo
6 de outubro de 2026 - 18:01 6 de outubro de 2026 - 13:08
ONDE INVESTIR APÓS O RALI
Nem todas surfaram o ‘trade Flávio’: Rede D’Or (RDOR3) e outras 5 ações são as favoritas para juros menores
6 de outubro de 2026 - 13:08 5 de outubro de 2026 - 19:20
TRADE ELEITORAL
Flávio Bolsonaro pode levar o Ibovespa aos 250 mil pontos? Morgan Stanley indica quais ações investir em cada cenário de 2º turno
5 de outubro de 2026 - 19:20 5 de outubro de 2026 - 15:21
DO NEUTRO À COMPRA
O efeito Flávio Bolsonaro na bolsa: JP Morgan vira a mão com Brasil após 1º turno das eleições — e vê alta de até 20%
5 de outubro de 2026 - 15:21 5 de outubro de 2026 - 14:39
ELEIÇÕES 2026
Flávio Bolsonaro à frente de Lula deve gerar alta de até 45% no Ibovespa e beneficiar estas ações, segundo BTG e Citi
5 de outubro de 2026 - 14:39 5 de outubro de 2026 - 10:39
MERCADOS
Ibovespa dispara 7,7% e supera 206 mil pontos na máxima histórica após vantagem de Flávio Bolsonaro sobre Lula
5 de outubro de 2026 - 10:39 3 de outubro de 2026 - 15:15
NOVO RECORDE
Petrobras (PETR4) supera R$ 700 bilhões em valor de mercado, o maior da história. O que impulsionou a ação?
3 de outubro de 2026 - 15:15 3 de outubro de 2026 - 11:45
BOM HUMOR NA BOLSA
Às vésperas das eleições, só 8 ações do Ibovespa caíram na semana. Hapvida (HAPV3) e outras 6 têm alta de dois dígitos
3 de outubro de 2026 - 11:45 2 de outubro de 2026 - 19:32
MAIS OTIMISMO COM O PAPEL
Bank of America vê potencial de alta de 64% para a JBS (JBSS32) e calcula a renda extra para o investidor
2 de outubro de 2026 - 19:32 2 de outubro de 2026 - 18:30
TOUROS E URSOS #290
Ibovespa a 200 mil pontos? Gestor diz o que pode acontecer com seus investimentos se Lula ou Flávio vencerem
2 de outubro de 2026 - 18:30 2 de outubro de 2026 - 17:36
FECHAMENTO DOS MERCADOS
No último pregão antes das eleições, Ibovespa dispara, chega nos 192 mil pontos e sobe 2,63%
2 de outubro de 2026 - 17:36 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual
Fundo multimercado que já rendeu CDI + 4,36% desde sua criação segue na ‘contramão’ das tendências; conheça
1 de outubro de 2026 - 14:00 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS