


Banco do Brasil (BBAS3) supera Itaú (ITUB4) e lucra R$ 8,5 bilhões no 1T23; resultado supera projeções dos analistas
O Banco do Brasil (BBAS3) viu seu lucro ajustado saltar 28,9% em relação ao primeiro trimestre de 2022; veja outros destaques do balanço

É sabido que o Itaú (ITUB4) lucrou mais que o dobro do Bradesco (BBDC4) no primeiro trimestre do ano, num resultado que foi amplamente elogiado pelos analistas e pelo mercado como um todo. Pois eis que o Banco do Brasil (BBAS3) veio para quebrar a banca: teve um ganho ainda maior nos três primeiros meses de 2023.
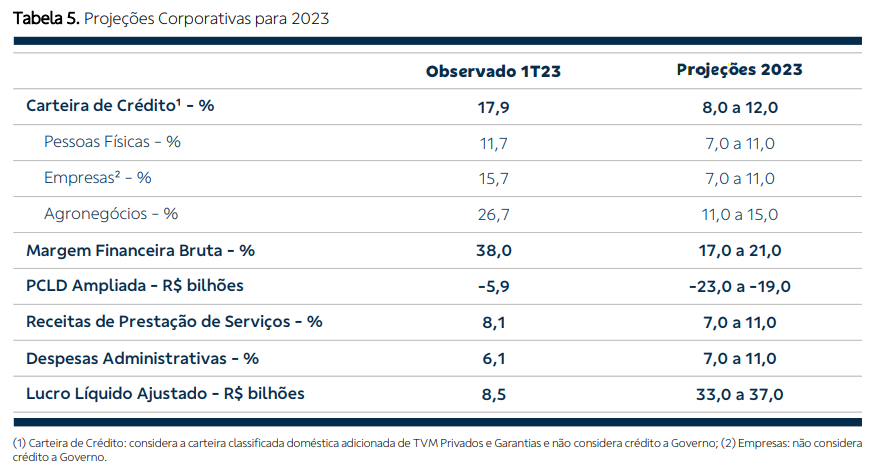
A instituição financeira divulgou há pouco um lucro líquido ajustado de R$ 8,5 bilhões entre janeiro e março deste ano, superando os R$ 8,4 bilhões reportados pelo Itaú no mesmo período. A cifra ficou ligeiramente acima da média das projeções dos analistas para o BB, que girava ao redor dos mesmos R$ 8,4 bilhões do rival privado.
O resultado anotado pelo Banco do Brasil neste primeiro trimestre de 2023 representa um crescimento de 28,9% em relação ao mesmo período do ano passado. Descontados itens extraordinários, o lucro do BB seria de R$ 8,2 bilhões, avançando 22,8% em um ano.
A expansão na base anual se deve, em grande parte, ao crescimento da margem financeira bruta, que totalizou R$ 21,2 bilhões — um salto de 38% em relação aos três primeiros meses de 2022. E, nesse front, foi fundamental o crescimento de volumes e taxas da carteira de crédito e de títulos e valores mobiliários.
Para se ter uma ideia de como esses dois fatores influenciaram o comportamento da margem financeira bruta: a receita de operações de crédito cresceu 35,1% em um ano, enquanto o resultado de tesouraria aumentou 72,1%.
Destaque, ainda, para a receita de prestação de serviços do BB neste primeiro trimestre, de R$ 8,13 bilhões, um crescimento de 8,1% em um ano. Quase todas as componentes dessa linha se expandiram em relação ao período entre janeiro e março de 2022, com destaque para a administração de fundos (+4,9%), conta corrente (+5,5%) e seguros, previdência e capitalização (+10,7%).
Leia Também
Banco do Brasil (BBAS3): rentabilidade vai bem, obrigado
Em termos de rentabilidade — um dos indicadores mais importantes para analisar a saúde das operações de uma instituição financeira —, o Banco do Brasil (BBAS3) mostra que a boa fase não se resume ao lucro acima do esperado: o RSPL (retorno sobre patrimônio líquido) ficou em 21%, mantendo-se acima da linha dos 20%.
Mais uma vez, o Itaú foi superado, ainda que por pouco: o banco dos Setúbal fechou o primeiro trimestre com uma rentabilidade de 20,7%. Por fim, vale ressaltar que os 21% anotados pelo BB representam um aumento de 2,8 pontos percentuais (p.p.) em relação aos três primeiros meses de 2022.
- Você investe em ações, renda fixa, criptomoedas ou FIIs? Então precisa saber como declarar essas aplicações no seu Imposto de Renda 2023. Clique aqui e acesse um tutorial gratuito, elaborado pelo Seu Dinheiro, com todas as orientações sobre o tema.
Carteira de crédito segue aumentando
Ao fim de março de 2023, a carteira de crédito ampliada do Banco do Brasil (BBAS3) era de R$ 1,032 trilhão, uma alta de R$ 27 bilhões em relação ao nível visto em dezembro do ano passado; em comparação com o primeiro trimestre de 2022, quando a cifra total era de R$ 884 bilhões, o crescimento foi da ordem de 16,8%.
Em linhas gerais, as tendências que vinham sendo vistas nos períodos anteriores tiveram continuidade: o crédito concedido ao agronegócio segue ganhando importância na carteira total do BB — e, embora as pessoas física e jurídica sigam bastante relevantes, a composição já é de quase 1/3 para cada tipo de cliente:
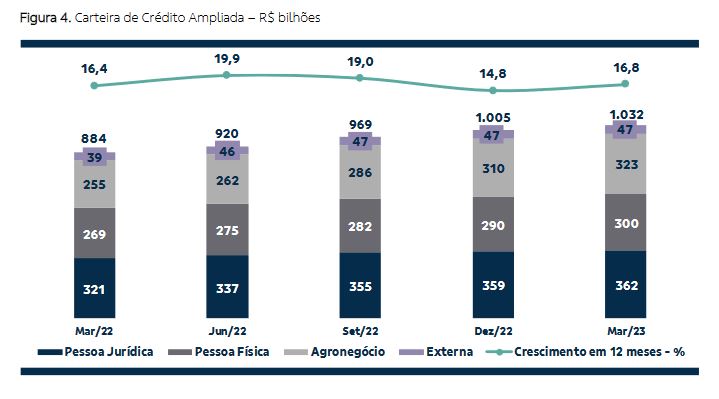
- Carteira pessoa física: alta de 11,7% em um ano, para R$ 300 bilhões, influenciada pelo crédito consignado (+9,6%), pelo não-consignado (+9,3%) e pelas carteiras adquiridas de financiamento de veículos (+127%);
- Carteira ampliada pessoa jurídica: alta de 12,7% na base anual, para R$ 362 bilhões, impulsionada pelas operações com recebíveis (+24,8%) e de capital de giro (+10,7%);
- Carteira ampliada agro: aumento de 26,7% ante o primeiro trimestre de 2022, para R$ 323 bilhões, com destaque para operações de custeio (+45,6%) e investimento (+49,8%).
Banco do Brasil, inadimplência e qualidade do crédito
Em termos de inadimplência, o índice que mede as dívidas vencidas há mais de 90 dias em relação à carteira de crédito classificada chegou a 2,62%, uma deterioração mínima na comparação com o trimestre anterior, de 2,51%. Apesar da piora, o índice ainda está abaixo da média do Sistema Financeiro Nacional, de 3,30%
O índice de cobertura — a relação entre o saldo de provisões e o saldo de operações vencidas há mais de 90 dias — ficou em 202,7%, também mostrando uma deterioração na comparação com os trimestres anteriores; neste caso, o BB diz que "o reperfilamento de dívida de um cliente específico, em recuperação judicial desde 2019", impactou a métrica.
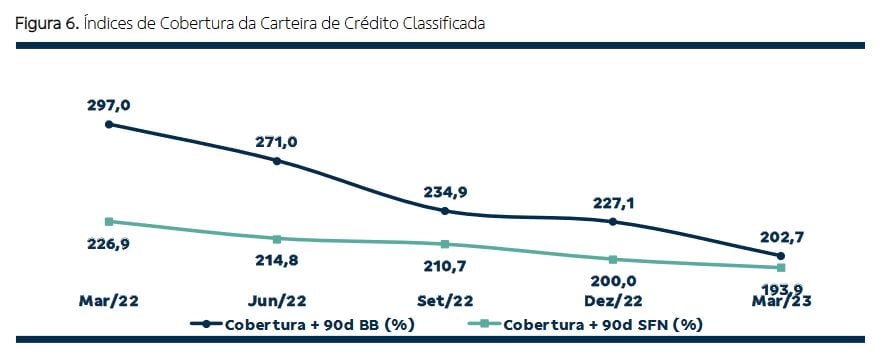
Aliás, falando em qualidade do crédito: o BB destaca que, na comparação com o quarto trimestre de 2022, o risco de crédito recuou 49,2%, uma vez que, nos três últimos meses do ano passado, foi feito o provisionamento de 50% dos valores a receber da Americanas; não há qualquer menção a novas provisões vindas desse evento no 1T23.
"Além disso, no 1T23, houve desconstituição de provisão para cliente específico do setor agroindustrial em recuperação judicial desde 2019, no montante de R$ 2.546 milhões, com concomitante reconhecimento de perda por imparidade de debênture originada no contexto da mudança do perfil de dívida (de crédito para TVM)", diz o BB.
Projeções para o ano mantidas
As projeções do Banco do Brasil para o ano de 2023 permaneceram as mesmas informadas nos resultados do quarto trimestre de 2022. Confira:
 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO

