


Dr. Jekyll and Mr. Hyde: o estranho descolamento entre fundamentos e os preços no mercado
A ação das autoridades monetárias se parece com o elixir do Dr. Jekyll, separando as personalidades do mercado. De um lado, o fundamento, do outro, os preços dos ativos

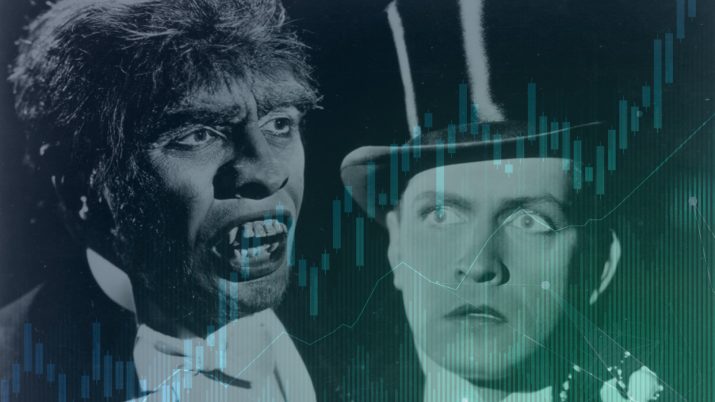
Você já leu O médico e o monstro? Caso afirmativo, deve se lembrar bem da história. O clássico britânico de Robert Louis Stevenson, publicado em 1889, narra a descoberta, pelo Dr. Jekyll, de um elixir capaz de separar a personalidade boa e má de um dado indivíduo: uma cura para os vícios humanos.
O que no início foi a solução de diversos problemas para Jekyll, que com a poção conseguia segregar só as parcelas virtuosas de si de modo a expô-las ao mundo e aproveitar certa integridade moral, acabou se tornando um pesadelo quando ele perdeu o controle do efeito de seu suposto remédio.
Acontece que, por mais que o médico separasse sua bondade, ele não conseguia excluir sua própria maldade. A mesma permanece, não era excluída. Ninguém é inteiramente bom ou mau. Os leitores já sabem que sou contra tal tipo de determinismo maniqueísta.
[captacao]
Com o tempo, a parte má de Jekyll passou a, periodicamente, tomar conta do corpo do doutor, transformando-o em uma criatura sem quaisquer escrúpulos, o Senhor Hyde.
Leia Também
A obra acabou se eternizando na história ocidental por diversas razões (um belo romance, afinal). Curiosamente, os escritos demonstram uma representação do fenômeno psicológico de múltiplas personalidades (ou bipolaridade, no caso), quando mais de uma personalidade vive em uma só pessoa, cada uma delas muito distintas entre si.
No final do dia, contudo, tanto Jekyll e Hyde eram apenas duas facetas de uma só pessoa. Para a completude definitiva, ambas as parcelas devem existir. O todo sem as partes não é o todo e as partes sem estarem junto não verificam função per se.
Por mais que em minhas tradicionais alegorias neste espaço já tenha trazido a mesma ideia para tratarmos de portfólios inteiros, me debrucei sobre outra temática.
Há alguns dias, em um call com colegas de trabalho, brinquei que as autoridades monetárias estariam funcionando como o elixir do Dr. Jekyll, separando as personalidades do mercado. De um lado, o fundamento, do outro, os preços dos ativos.
Duas coisas têm puxado as bolsas americanas: i) a injeção de liquidez global; e ii) a composição dos índices, predominantemente dotada de empresas de tecnologia ou outros setores menos afetados. Tais fatores distorcem os índices e fazem com que uma onda de otimismo potencialmente artificial se disperse ao redor do mundo.
Enfaticamente, conseguimos ver claramente o aprofundamento do movimento de ações precificando o crescimento ao invés do fundamento estrito. Note abaixo como desde o pós 2008 aprofundamos o diferencial entre os dois.
Assim, representamos essa migração profunda por busca de prêmio via growth ao invés de valor. Em consequência, nasce uma nítida distorção entre as duas partes, quando as duas deveriam convergir em horizontes dilatados de tempo.

Naturalmente, mercados emergentes se beneficiam do movimento. Bolsas nos mercados desenvolvidos começam a voltar a subir sem parar e os agentes, cedo ou tarde, percebem que existe um descolamento muito contundente entre fundamento e preço.
Quanto mais sobe, menos o potencial de retorno e menor a atratividade. Fuga para mais risco, ou menos na margem, é inevitável. O famoso TINA em "there is no alternative”.
Um dos mercados mais arriscados é o de países emergentes. Se um investidor gringo tem uma alocação de 0,1% em Brasil, por exemplo, e a injeção de liquidez global pelas autoridades monetárias o faz elevar para 0,2% tal alocação, temos um aumento de 100%.
Os locais, poluídos com sentimento imaturo do investidor de varejo (ao menos no Brasil), passam a vivenciar do FOMO, ou “fear of missing out”. A consequência é a alta que estamos vendo.
Trata-se de uma dança nada coordenada entre o mercado financeiro e a economia real. O descolamento entre Wall Street e Main Street nunca foi tão grande. Aliás, segundo o banco suíço Credit Suisse, os valuations estão extremamente esticados com P/E (preço sobre lucro) a 21,5x para os próximos doze meses.
Comparado a fevereiro, o mesmo múltiplo estava em 19x, já se aproximando dos extremos vistos no final da década de 90. A evidência empírica aponta para múltiplos mais altos geralmente precedem retornos futuros mais baixos. Para ilustrar, um P/E acima de 21x é consistente com o histórico de retornos próximos a zero na próxima década.

O problema? Isso acontece enquanto o mundo entra na pior recessão desde 1929. O quadro fiscal dos países emergentes é comparável com um pós guerra (relação dívida/PIB mais elevada desde o final da Segunda Guerra Mundial), os níveis de emprego não são convidativos (pelo contrário, aliás) e o impacto na renda e no comportamento dos consumidores ainda é imprevisível.
A visibilidade melhorou na margem, mas ainda tudo é muito opaco, e a sensibilidade global as variações marginais dos sistemas monetários está cada vez mais estressada.
É um mundo curioso esse o que vivemos. É um erro observá-lo com suas partes apartadas. Assim, como Dr. Jekyll não consegue separar de si o seu Sr. Hyde, o Fed não deveria conseguir, em horizontes dilatados de tempo, manter afastado o fundamento do preço de tela. Alguma hora, as coisas convergem.
Existe como ainda assim investir em risco com responsabilidade? Claro, com certeza existe. A resposta está na alocação de recursos, não em uma ou outra posição específica. Na Empiricus, nosso best seller, a série Palavra do Estrategista, fica justamente nisso.
Nela, Felipe Miranda, estrategista-chefe e sócio fundador, se debruça periodicamente nas melhores ideias de investimento para os mais diversos perfis de investidores.
Convido-os a dar uma olhada com responsabilidade em nossos materiais, de modo a fugirmos dos aparentes truísmos espalhados por financistas mais desatentos do mercado.
 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus
O teto do INSS hoje é de R$ 8.475,55, mas grupo de investidores recebeu o dobro com esse sistema; entenda
25 de outubro de 2026 - 11:00 23 de outubro de 2026 - 18:56
TOUROS E URSOS #293
Eleições podem destravar IPOs e novas emissões de dívida no Brasil? CEO da Nero Capital responde
23 de outubro de 2026 - 18:56 23 de outubro de 2026 - 17:53
O EFEITO DAS URNAS
Depois de lucrar com a alta do Ibovespa, tubarões se protegem no mercado, de olho em eleição mais acirrada
23 de outubro de 2026 - 17:53 23 de outubro de 2026 - 14:28
MERCADO DE FIIs
Fundo imobiliário ALZR11 vai ao mercado em busca de até R$ 530,5 milhões; veja os detalhes
23 de outubro de 2026 - 14:28 23 de outubro de 2026 - 13:13
SMALL CAPS EM ALTA
10 small caps que saltaram mais de 50% em outubro e lideram rali histórico na bolsa
23 de outubro de 2026 - 13:13 23 de outubro de 2026 - 12:30
NOVAS VITRINES
Allos (ALOS3) mira gestão de fundos imobiliários e vende fatias de shoppings à Kinea; confira os detalhes da parceria
23 de outubro de 2026 - 12:30 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS

