


BC reconhece que PIB pode cair no 1º trimestre, mas acredita em retomada adiante
A palavra incerteza pontua a ata do Copom, que reforça a necessidade de reformas fiscais para melhora da atividade e inflação nas metas. E a Selic? Bem, seguirá em 6,5% ao ano

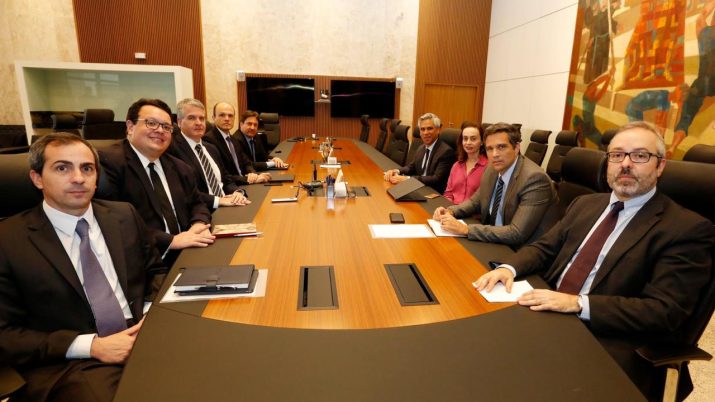
O Comitê de Política Monetária (Copom) dedicou boa parte da ata de sua última reunião para explicar que tem ciência de que o quadro econômico está pior que o antecipado, mas pondera que não teria muito o que fazer. A Selic em 6,5% ao ano já está em terreno estimulativo e a atividade não reage pela elevada incerteza que ronda a agenda de reformas.
Com relação à trajetória futura da Selic, podemos olhar o texto sob dois prismas. Para parte do mercado, o maior número de parágrafos dedicados à fraqueza da atividade pode reforçar as expectativas de novos cortes até o fim do ano.
Outra avaliação possível é que com as reformas andando, esse nevoeiro de incerteza se dissipa, a confiança volta a aumentar e os investimentos saem das gavetas. Nesse cenário, fica reforçada a manutenção dos juros enquanto o Banco Central (BC) observa o impacto da esperada retomada sobre os preços.
Colocando de outra forma, juros menores não impulsionariam o crescimento neste momento de elevada incerteza. O BC estaria apenas gastando graus de liberdade que poderia utilizar melhor quando conseguir fazer um diagnóstico mais claro da economia. O BC repete que esse tipo de avaliação demanda tempo e não deverá ser concluída a curto prazo.
Como dissemos na semana passada, quando a decisão foi divulgada, se a Selic não cai, também não sobe, o que não deixa de ser boa notícia para os investimentos, notadamente, bolsa de valores, fundos imobiliários e títulos longos do Tesouro Direto.
PIB negativo?
Segundo o Copom, os indicadores disponíveis sugerem probabilidade relevante de que o Produto Interno Bruto (PIB) tenha recuado ligeiramente no primeiro trimestre do ano, na comparação com o trimestre anterior, após considerados os padrões sazonais.
Leia Também
A chance de PIB negativo vem rondando os mercados depois da decepção com a produção industrial de março e dados fracos de varejo. O índice de atividade econômica do BC, que sai ainda nesta semana, pode reforçar tal avaliação.
O BC também reconhece que os indicadores do primeiro trimestre induziram revisões substantivas nas projeções para o crescimento do PIB em 2019 compiladas pela pesquisa Focus. A mediana está em 1,45% ante 1,95% há apenas um mês e diversos bancos e consultorias já trabalham com crescimento ao redor de 1% para o ano.
“Essas revisões refletem um primeiro trimestre aquém do esperado, com implicações para o ‘carregamento estatístico’, mas também embutem alguma redução do ritmo de crescimento previsto para os próximos trimestres”, diz o BC.
Para o BC, o processo de recuperação gradual da atividade econômica sofreu interrupção no período recente, “mas o cenário básico contempla sua retomada adiante”. O BC mantém previsão de crescimento de 2%, que será revisada em junho.
A culpa é da incerteza
O BC voltou a lembrar que a economia brasileira sofreu diversos choques ao longo de 2018, que produziram impactos sobre a economia e aperto relevante das condições financeiras. Embora esses impactos tendam a decair com o tempo, seus efeitos sobre a atividade econômica persistem mesmo após cessados seus impactos diretos.
Para o BC, é importante restar claro que, além dos choques já abordados, incertezas sobre aspectos fundamentais do ambiente econômico futuro, notadamente sobre sustentabilidade fiscal, têm efeitos adversos sobre a atividade econômica. A palavra "incerteza" aparece oito vezes no texto.
“Em especial, incertezas afetam decisões de investimento que envolvem elevado grau de irreversibilidade e, por conseguinte, necessitam de maior previsibilidade em relação a cenários futuros”, diz a ata.
Também foram debatidos outros fatores que poderiam restringir o crescimento econômico, diante da necessidade de “ajustes profundos" na economia, especialmente os de natureza fiscal.
A conclusão do BC é de que incerteza quanto à sustentabilidade fiscal tende a ser contracionista.
“Reformas que geram sustentabilidade da trajetória fiscal futura têm potencial expansionista, que pode contrabalançar efeitos de ajustes fiscais de curto prazo sobre a atividade econômica, além de mitigar os riscos de episódios de instabilidade com elevação de prêmios de risco, como o ocorrido em 2018”, explica o Copom.
Além da questão fiscal, uma aceleração no ritmo de retomada também passa por outras iniciativas, “que visam ao aumento de produtividade, ganhos de eficiência, maior flexibilidade da economia e melhoria do ambiente de negócios.”
Inflação e balanço de riscos
O Copom reafirma sua percepção de que a inflação acumulada em doze meses deve atingir um pico no curto prazo para, em seguida, recuar e encerrar 2019 em torno da meta para a inflação.
Mas ressalta que a consolidação desse cenário favorável, com inflação nas metas no médio e longo prazos, depende do andamento das reformas e ajustes necessários na economia brasileira, que são fundamentais para a manutenção do ambiente com expectativas de inflação ancoradas.
No debate sobre os vetores que podem influenciar a inflação para cima ou para baixo, a ata reafirma a avaliação de que o risco associado à ociosidade dos fatores de produção se elevou na margem, mas que todos os membros do colegiado julgaram que o balanço de riscos mostra-se simétrico.
Adeus à cautela, serenidade e perseverança
A ata também mostra que o BC deixará de falar explicitamente que a melhor forma de manter a trajetória da inflação em direção às metas, diante de incertezas quanto aos cenários econômicos, é conduzir a política monetária com cautela, serenidade e perseverança.
Segundo o Copom, tal postura é uma “questão principiológica” e seu membros concordaram em excluir essa mensagem a partir de sua próxima reunião. Mas reforçam que isso não deveria ser interpretado como mudança de sua forma de condução da política monetária.
Projeções
No cenário com juros constantes a 6,5% e taxa de câmbio a R$ 3,95, as projeções geradas pelo modelo do BC estão em torno de 4,3% para 2019 e 4,0% para 2020. Em março, com dólar a R$ 3,85, as projeções eram de 4,1% e 4%, respectivamente.
Vale notar que o BC já deixa claro que suas ações visam, “em maior grau”, o ano de 2020. Isso ocorre porque as ações têm efeito defasado sobre o lado real da economia. A meta de 2019 é de 4,25% e de 4% em 2020.
Aqui o comportamento do dólar, que ronda os R$ 4 tem algum impacto nas projeções. A fraqueza da atividade pode reduzir o repasse do dólar mais alto sobre os preços, mas esse ambiente de elevada incerteza também parece impedir que os agentes consigam embutir a fraqueza da atividade de forma mais clara nas projeções de inflação.
Cenário externo
A palavra “desafiador” continua sendo utilizada para descrever o ambiente internacional. Levando em considerações informações recentes sobre economias desenvolvidas e a comunicação de importantes bancos centrais, o Copom diz que seu cenário básico considera que os riscos associados à normalização das taxas de juros nas economias centrais mostram-se reduzidos no curto e médio prazos.
Aqui, vemos uma referência ao Federal Reserve (Fed), banco central americano, que vem reafirmando paciência na condução de sua política monetária e manutenção do juro no patamar atual.
Já os riscos associados a uma desaceleração da economia global permanecem e incertezas sobre políticas econômicas e de natureza geopolítica podem contribuir para um crescimento global ainda menor.
O BC não fala diretamente, mas a questão aqui passa pela guerra comercial. Na semana passada, quando o Copom esteve reunido, Donald Trump já tinha acenado que colocaria novas taxas sobre os produtos chineses. Algo que se confirmou na sexta-feira. Ontem, os chineses revidaram, mas Trump já amenizou o tom falando em fechar algum tipo de acordo nas próximas semanas.
Dentro desse contexto, o Copom voltou a destacar a capacidade que a economia brasileira apresenta de absorver revés no cenário internacional, devido ao seu balanço de pagamentos robusto, à ancoragem das expectativas de inflação e à perspectiva de recuperação econômica.
 6 de novembro de 2026 - 10:15
RENDA FIXA
Você aceitaria correr mais risco para ganhar menos? Crédito privado rende menos que o CDI no acumulado do ano
6 de novembro de 2026 - 10:15 5 de novembro de 2026 - 6:01
SD ENTREVISTA
A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
5 de novembro de 2026 - 6:01 30 de outubro de 2026 - 16:01
RENDA FIXA
Tesouro IPCA+ perde espaço para as debêntures isentas de IR? Estudo contesta tese e aponta outro culpado
30 de outubro de 2026 - 16:01 29 de outubro de 2026 - 19:01
POLÍTICA MONETÁRIA
A Selic não vai mais cair? Pausa nos cortes dos juros já lidera apostas para o próximo Copom e muda cenário da renda fixa
29 de outubro de 2026 - 19:01 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31
20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA

