


O que são debêntures, os títulos de renda fixa emitidos por empresas
Entenda como funcionam esses investimentos que tendem a se tornar mais interessantes em épocas de juros baixos e oferecem proteção contra a inflação

Debênture é um daqueles palavrões que fazem o mundo dos investimentos parecer complicado e fora de alcance das pessoas comuns. Mas é menos assustador do que parece. Debêntures são títulos de dívida emitidos por empresas constituídas sob a forma de sociedades por ações.
Em vez de tomarem empréstimos junto a instituições financeiras, essas companhias optam por emitir debêntures que serão vendidas a investidores no mercado financeiro.
As debêntures são, portanto, investimentos de renda fixa de dívida privada, por meio dos quais o investidor-comprador torna-se credor da empresa emissora do papel.
Quem compra a debênture está emprestando dinheiro à companhia emissora em troca de uma rentabilidade, os juros.
É similar ao que ocorre quando você empresta dinheiro para um banco ao comprar um CDB, uma LCI ou uma LCA, ou mesmo ao aplicar na poupança.
Entretanto, diferentemente desses investimentos bancários, as debêntures não contam com a proteção do Fundo Garantidor de Créditos (FGC), de que a pessoa física tanto gosta.
Leia Também
Por isso, são consideradas menos conservadoras que essas aplicações mais tradicionais, apesar de também serem investimentos de renda fixa. O detentor de uma debênture está, a princípio, exposto ao risco de o emissor não conseguir pagar o que deve.
Algumas debêntures contam com outros tipos de garantias que reduzem esse risco de crédito. As debêntures chamadas de quirografárias e subordinadas, porém, não contam com garantias e não têm preferência na ordem de pagamento aos credores.
Como funcionam as debêntures
As empresas captam recursos por meio de debêntures para diversas finalidades, como investimento em novas instalações e projetos, alongamento e reestruturação das dívidas, financiamento de capital de giro, entre outros.
Os títulos têm um prazo de vencimento, ao fim do qual o investidor recebe de volta o valor aplicado mais os juros contratados na data da compra.
Em alguns casos, o principal pode ser recebido aos poucos, na forma de amortizações. Pode também haver pagamento periódico de juros.
Normalmente, a remuneração das debêntures é atrelada a um índice de preços. Elas costumam pagar uma taxa prefixada mais a variação do IPCA ou do IGP-M. Com isso, elas conseguem oferecer uma proteção contra a inflação.
Mas existem também as debêntures prefixadas e as pós-fixadas, estas últimas atreladas a taxas como o CDI e a Taxa Referencial (TR).
A remuneração desse tipo de investimento tende a se tornar mais atrativa em épocas de juros baixos, como alternativa à renda fixa conservadora, que passa a pagar menos.
Somente sociedades por ações, de capital aberto ou fechado, podem emitir debêntures. Os títulos podem ser negociados na bolsa de valores, no mercado de balcão organizado ou no mercado secundário da B3.
Prazo e liquidez
As debêntures podem ser compradas diretamente do emissor por meio de uma oferta pública ou então de outro investidor no mercado secundário. Seja como for, o investimento deve ser feito através de uma corretora de valores.
Os prazos costumam ser longos, podendo chegar a mais de dez anos. O resgate antes do vencimento em geral não é permitido. Quanto maior o prazo da debênture, mais atrativa tende a ser a sua remuneração.
Se o investidor precisar reaver seus recursos antes do fim do prazo, deverá vender o título no mercado secundário, a outro investidor ou a um formador de mercado (instituição que garante liquidez a investimentos pouco líquidos).
Mas a lógica é parecida com a dos títulos públicos: a rentabilidade contratada só é garantida para quem fica com o título até o vencimento. Na venda antecipada, o papel é negociado pelo seu preço de mercado, o que pode resultar numa rentabilidade bem diferente.
Por essas razões, o investimento em debêntures não é indicado para objetivos de curto prazo ou reserva de emergência. É mais recomendado para diversificação e para as reservas de médio ou longo prazo.
Investimento mínimo
O valor de aplicação mínima costuma variar de alguns milhares a alguns milhões de reais, dependendo do foco da emissão.
Algumas emissões são voltadas para investidores institucionais ou investidores qualificados (aqueles que têm, no mínimo, um milhão de reais em aplicações financeiras), resultando em investimentos mínimos elevados e restritivos à maioria das pessoas físicas.
Outras são voltadas para o público em geral e buscam atrair o investidor de menor porte com valores de aporte inicial mais acessíveis.
Risco
De forma geral, as debêntures podem ser consideradas investimentos moderados. O risco de crédito (risco de calote) e o de liquidez tendem a ser maiores que os da renda fixa conservadora mais tradicional.
Como eu já disse antes, debêntures não contam com a cobertura do FGC. O risco de calote depende da saúde financeira da empresa emissora e da qualidade das garantias oferecidas.
Os títulos sempre contam com uma classificação de risco, conferida por agências de rating, que serve como referência para o investidor avaliar seu nível de risco de crédito.
Quanto ao risco de liquidez, atualmente as instituições financeiras que oferecem debêntures para as pessoas físicas têm feito um esforço para garantir a venda antecipada para o investidor que assim o desejar, reduzindo bastante esse risco.
Custos
O investimento em debêntures não costuma ter custos diretos para o investidor, como aquelas taxas cobradas em função do valor investido (custódia ou administração). Também não há Imposto sobre Operações Financeiras (IOF) sobre os rendimentos.
Há, entretanto, imposto de renda na maioria dos casos, conforme a tabela regressiva da renda fixa.
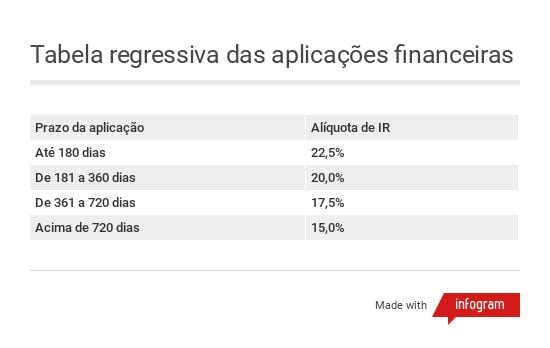
As debêntures de infraestrutura classificadas como incentivadas são, entretanto, isentas de imposto de renda para a pessoa física.
Procure ler o prospecto
As ofertas públicas de debêntures registradas na Comissão de Valores Mobiliários (CVM) devem contar com um Prospecto de Distribuição.
Esse documento deve trazer todas as informações relativas à emissão, como os fatores de risco, a análise da situação financeira da empresa emissora, a classificação de risco do papel e a escritura de emissão.
Na escritura de emissão são especificados os direitos e deveres dos investidores e do emissor, bem como as garantias do título.
A escritura deve ter a intervenção de um “agente fiduciário dos debenturistas”, que é uma pessoa física ou instituição financeira que representa os interesses dos investidores.
Ele é o responsável por elaborar os relatórios de acompanhamento e verificar o cumprimento das condições pactuadas na escritura.
É muito importante procurar ler o prospecto das debêntures nas quais você deseja investir diretamente, para tomar ciência dos riscos e dos seus direitos como investidor.
Debêntures incentivadas
As debêntures incentivadas são emitidas especificamente para financiar empreendimentos de infraestrutura. Seus rendimentos são isentos de imposto de renda para a pessoa física como forma de estimular o investimento privado em infraestrutura no país.
Sua remuneração costuma ser atrelada a índices de preços, como o IPCA e o IGP-M, o que faz com que elas ofereçam uma proteção natural contra a inflação.
Fundos de debêntures
Embora existam muitas debêntures acessíveis à pessoa física, uma boa forma de entrar nesse tipo de investimento é por meio de fundos.
Há fundos que investem apenas em debêntures e fundos de crédito privado que aplicam nesses papéis como parte de uma estratégia mais ampla de investimento em renda fixa.
Os fundos de debêntures, entretanto, são marcados a mercado. Isto é, os valores das suas cotas são atualizados diariamente conforme os preços das debêntures da carteira, que também oscilam todos os dias. Assim, pode haver variações positivas e negativas.
Já os fundos de crédito privado tendem a ser menos voláteis, pois também investem parte relevante dos seus recursos em títulos de renda fixa mais tranquilos.
O investimento em debêntures via fundos sofre cobrança de taxa de administração, IOF e IR, mas conta com uma série de vantagens em relação ao investimento direto.
Os fundos contam com uma gestão profissional, retirando dos ombros do investidor pessoa física a tarefa de avaliar cada debênture.
Além disso, eles conseguem investir em papéis que seriam normalmente inacessíveis ao investidor de menor porte, e ainda de forma diversificada, com um investimento inicial baixo.
Quanto ao imposto de renda, a tributação é geralmente a mesma dos fundos de renda fixa, com come-cotas e seguindo aquela tabela regressiva de IR que eu apresentei anteriormente.
As exceções são os fundos de debêntures incentivadas, que também costumam ter rendimentos isentos de imposto de renda.
 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+
Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
28 de agosto de 2026 - 6:05 25 de agosto de 2026 - 17:03
ESTRATÉGIA DE INVESTIMENTO
O desconto na bolsa que ninguém vê: fundos de infraestrutura isentos de IR estão “em promoção”, na visão da Empiricus
25 de agosto de 2026 - 17:03 25 de agosto de 2026 - 14:31
PLANEJANDO O FUTURO
Tesouro Direto: como o Tesouro RendA+ com retorno de IPCA+ 7% transforma R$ 1.000 em uma aposentadoria igual ao teto do INSS
25 de agosto de 2026 - 14:31 25 de agosto de 2026 - 11:28
RENEGOCIAÇÃO
Recuperação extrajudicial da Braskem deixa quase 10 mil investidores de renda fixa em compasso de espera: vou receber meu dinheiro?
25 de agosto de 2026 - 11:28 20 de agosto de 2026 - 16:48
CRÉDITO PRIVADO
Os gestores estão ganhando dinheiro com crédito privado, mas não querem aumentar as apostas. Por quê?
20 de agosto de 2026 - 16:48 19 de agosto de 2026 - 18:42
OPORTUNIDADE À VISTA
Estes fundos estão pagando IPCA+ 14% ao ano com isenção total de imposto de renda; vale a pena investir?
19 de agosto de 2026 - 18:42 17 de agosto de 2026 - 17:03
A VOLTA DOS QUE NÃO FORAM
Fim da isenção de LCI e LCA pode estar próximo, e quem vai pagar a conta é o investidor, dizem bancos
17 de agosto de 2026 - 17:03 17 de agosto de 2026 - 7:05
ONDE INVESTIR
O dinheiro do Tesouro IPCA+ 2026 caiu na conta? Estrategista do BTG indica onde reinvestir essa bolada
17 de agosto de 2026 - 7:05 15 de agosto de 2026 - 10:04
ESTRATÉGIA DE INVESTIMENTO
Do Tesouro Direto para outros investimentos? Veja onde reinvestir o Tesouro IPCA+ 2026 para ter renda passiva
15 de agosto de 2026 - 10:04 13 de agosto de 2026 - 18:52
RENDA FIXA
Você está investindo no banco ou na garantia? Como o caso Master mexeu com o FGC e o seu bolso
13 de agosto de 2026 - 18:52 13 de agosto de 2026 - 6:05
SD ENTREVISTA
Quem saiu das debêntures isentas para se refugiar no CDI cometeu um erro, diz gestor da Absolute; entenda
13 de agosto de 2026 - 6:05 12 de agosto de 2026 - 6:04
PARA ONDE IR
Tesouro IPCA+ 2026 paga quase R$ 13 bilhões aos investidores na próxima semana; o que fazer com a bolada?
12 de agosto de 2026 - 6:04 11 de agosto de 2026 - 6:20
CONTORNANDO PROBLEMAS
Investidores recorrem a soluções criativas para reaver aplicações em títulos de empresas em recuperação judicial ou extrajudicial
11 de agosto de 2026 - 6:20
10 de agosto de 2026 - 6:04
SELIC COM TEMPERO DE IPCA+
Reserva de emergência ‘turbinada’? Conheça os ETFs de renda fixa que prometem ser mais baratos que o Tesouro Selic e os CDBs
10 de agosto de 2026 - 6:04 7 de agosto de 2026 - 19:03
RENDA MENSAL
CDI, dividendos e isenção de IR: Empiricus recomenda fundo de renda fixa que traz combo preferido dos brasileiros
7 de agosto de 2026 - 19:03 6 de agosto de 2026 - 17:35
CARTEIRA RECOMENDADA











