


O Godzilla acordou: por que o fim do “dinheiro grátis” no Japão pode chacoalhar sua carteira no Brasil
Depois de décadas de sono profundo, a economia japonesa acordou — e o estrago pode ser sentido da bolsa ao câmbio; entenda como a guinada nos juros por lá e os planos de gastos do governo criam um "aspirador de dólares" global

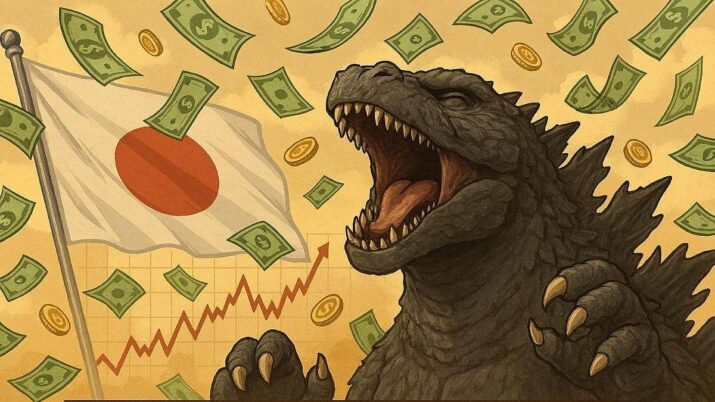
Houve um tempo em que o maior medo do Japão era um lagarto gigante atacando a torre de rádio. Hoje, o Godzilla é outro: a combinação de inflação, juros altos (para padrões japoneses), iene desvalorizado e gastos públicos desenfreados.
Para quem investe, o impacto é direto: o Japão deixou de ser o porto seguro da liquidez para se tornar o epicentro de um terremoto cambial que atinge desde os grandes bancos até o setor de commodities.
Isso porque o que acontece no Japão raramente fica no Japão. Como o país é um dos maiores credores do mundo, qualquer mudança lá funciona como um aspirador que puxa dólares e investimentos de outros lugares — incluindo o Brasil.
Japão: o que está acontecendo e por que o resto do mundo está de olho
Os sinais do tremor no Japão vieram da inflação, após décadas de preços em baixa; da saída dos juros negativos para juros altos; e do iene, uma das moedas mais fortes do mundo, em queda livre.
1. A disparada dos juros
Depois de anos de taxas negativas ou próximas de zero, o Banco do Japão (BoJ) elevou os juros para 0,75% em dezembro de 2025 — o maior nível em 30 anos —, onde se encontram atualmente.
Apesar de baixos com relação aos juros no Brasil (15%) ou nos EUA (3,50% a 3,75%), esse movimento de aperto monetário importa porque o Japão era o maior fornecedor de dinheiro barato do mundo. Com a taxa subindo, esse "dinheiro fácil" — ou literalmente gratuito, com os juros zerados — tende a desaparecer.
Leia Também
Jensen Huang coloca US$ 150 bilhões na mesa: por que as ações da Nvidia ficaram irresistíveis para a própria Nvidia
Dinheiro mais caro afeta o carry trade, operação na qual os investidores pegam ienes emprestados a juros baixos para investir em países com taxas altas, como o Brasil.
Se os juros no Japão sobem, essas operações tornam-se menos atrativas, e os investidores retiram dinheiro de mercados emergentes para pagar dívidas no Japão, causando volatilidade global.
Para Bjørn Tangaa Sillemann, analista-chefe do Danske Bank, a tendência é de que o dólar se desvalorize com relação ao iene nos próximos 12 meses, muito em função da redução do diferencial de juros, com o Federal Reserve (Fed, o banco central dos EUA) cortando as taxas novamente enquanto o Banco do Japão aumenta.
“Essa desvalorização também é impulsionada por nossa visão pessimista fundamental sobre o dólar. Com a vitória do Partido Liberal Democrático nas eleições legislativas de domingo, o risco de uma nova queda do iene neste ano permanece intacto”, afirma.
2. A inflação voltou (e não quer ir embora)
Diferentemente das últimas três décadas de deflação, o Japão agora convive com uma inflação persistente, acima da meta de 2%.
A principal causa é o custo das importações, especialmente energia e alimentos, que subiu drasticamente, em parte pelo iene fraco.
Sillemann diz que o que preocupa agora é o risco de o Banco do Japão (BoJ, na sigla em inglês) ficar para trás em seus esforços para combater a inflação.
O analista-chefe do Danske Bank lembra que o banco central japonês não assinou a carta de apoio ao presidente do Fed, Jerome Powell, “porque os japoneses temem ficar em desacordo com Donald Trump”.
“Sabemos que a primeira-ministra SanaeTakaichi tem preferência por taxas de juros baixas e isso pode influenciar as políticas do Banco do Japão. Assim como nos EUA, é uma batalha que os políticos não podem vencer, pois a preocupação com a inflação descontrolada alimentará novos picos nos yields [rendimentos] dos títulos de dívida e, no caso do Japão, uma desvalorização ainda maior do iene”, afirmou.
3. O iene em queda livre
Em meio à alta dos juros, o iene continuou sob pressão e atingiu níveis historicamente baixos frente ao dólar.
Vale lembrar que os juros subiram no Japão, mas ainda são muito menores do que os dos EUA, o que ainda faz os investidores preferirem a moeda norte-americana.
Isso tem um lado bom e um ruim: um iene fraco ajuda as exportadoras como Toyota e Sony, mas esmaga o poder de compra das famílias japonesas, tornando tudo o que vem de fora muito caro.
Para Sam Jochim, economista da EFG Asset Management, existem dois fatores principais que impulsionam a desvalorização do iene: a política monetária e a questão fiscal.
“A política monetária japonesa está defasada em relação à tendência atual. A inflação está elevada, o crescimento é relativamente forte e o mercado de trabalho está aquecido, mas o Banco do Japão ainda mantém uma taxa de juros real em níveis significativamente baixos”, diz.
“Já a dívida pública do Japão é extremamente grande, mas a política fiscal é frouxa, e o resultado da eleição de domingo tem o potencial de agravar essa situação”, acrescenta.
A atual primeira-ministra, Sanae Takaichi — a primeira mulher a ocupar o cargo na história do Japão — dissolveu o parlamento em janeiro, apenas quatro meses após assumir o poder.
A estratégia era clara — e foi bem-sucedida: aproveitar a alta popularidade inicial para garantir uma maioria sólida e aprovar reformas econômicas polêmicas.
A vitória de Takaichi foi esmagadora, e agora a premiê vai poder seguir com a chamada “Sanaenomics”, que prevê uma expansão fiscal agressiva.
4. Gastos recordes do governo
Takaichi propôs um orçamento recorde de cerca de 122 trilhões de ienes (R$ 4 trilhões). O plano do governo é gastar mais em defesa, subsídios para energia e incentivos para tecnologia (semicondutores e inteligência artificial).
O mercado, no entanto, olha para esse plano com cautela. O Japão já tem a maior dívida pública do mundo desenvolvido — superior a 200% do Produto Interno Bruto (PIB). Elevar o gasto agora pode pressionar ainda mais a inflação e assustar o mercado de títulos, aumentando o custo da dívida soberana.
“A cura para o Japão não é gastar mais e sim um banco central mais rigoroso, um ritmo mais acelerado de aumento de juros e uma política fiscal mais responsável, que não assuste os mercados com promessas de novos cortes de impostos financiados por mais empréstimos do governo”, afirma Jochim, da EFG.
Mas nem todo mundo concorda com essa visão. Para Neil Shearing, economista-chefe da Capital Economics, a verdadeira situação fiscal do Japão não é tão sombria quanto sugerem esses números.
Ele explica que a análise em tempo real da situação fiscal do país é complicada pela grande defasagem dos dados oficiais.
No entanto, estimativas de alta frequência da consultoria britânica para gastos e receitas do governo, que utilizam dados trimestrais mais recentes, pintam um quadro mais tranquilizador.
“Enquanto o FMI [Fundo Monetário Internacional] e outras instituições estimam que o governo japonês teve um déficit de cerca de 2,5% do PIB no ano passado, nossas estimativas sugerem que o valor foi mais próximo de 0,5%. Mesmo considerando os cortes de impostos propostos por Takaichi, acreditamos que a dívida líquida do governo poderá cair até o final do próximo ano”, afirma Shearing.
Leia também:
- Nem ouro, nem prata: metais ‘diferentões’ como platina, paládio e ródio chegam a altas de mais de 120%, mas não são para todo mundo
- Rali à vista: Goldman Sachs projeta alta de 10% para as ações americanas; saiba onde moram os riscos
- “Os EUA em primeiro lugar, mas não sozinhos”. O recado do braço direito de Trump para a América Latina em papo com André Esteves
Títulos do Japão: adeus ao fazedor de viúvas
Durante anos, as apostas dos investidores de que os rendimentos dos títulos do governo japonês (JGBs) subiriam de níveis mínimos históricos foram rotineiramente frustradas pela determinação do BoJ em manter os juros baixos.
A venda a descoberto desses títulos levou a perda de verdadeiras fortunas e recebeu o apelido de “fazedor de viúvas” (“widow maker trade”). No entanto, eventos recentes sugerem que esse rótulo pode não ser mais merecido.
Em meados de janeiro, uma convulsão no mercado de títulos do governo japonês, concentrada na ponta ultralonga da curva, pegou o mercado em cheio, deixando investidores de todo o mundo em alerta.
Na ocasião, o yield dos JGBs de 30 anos saltou cerca de 30 pontos-base, para mais de 3,8%, enquanto o de 40 anos subiu para mais de 4% — níveis recordes para ambos os vencimentos.
A contrapartida a esses movimentos foi uma queda acentuada nos preços dos papéis e grandes retornos para quem apostou contra esses títulos.
Uma explicação para a venda massiva de títulos no mercado, que derrubou seus preços e elevou suas taxas, foi a preocupação dos investidores com uma nova deterioração das finanças públicas japonesas.
A imprensa global alertou que o país correria o risco de repetir o "momento Liz Truss" de 2022, quando planos de gastos sem financiamento mergulharam o Reino Unido em uma crise fiscal — algo que a própria Takaichi negou que causaria ao Japão.
“Nossa compreensão da verdadeira situação fiscal do Japão sugere que, na medida em que a venda massiva de títulos de longo prazo tenha sido motivada por preocupações fiscais, ela é injustificada”, diz Shearing.
Para o economista da Capital Economics, uma explicação alternativa para o aumento dos yields dos JGBs é uma reavaliação mais fundamental das perspectivas de crescimento econômico, inflação e política monetária no Japão.
“Os movimentos nos mercados de títulos parecem refletir, em grande parte, a visão de que a economia japonesa está em processo de reflação, em vez de enfrentar uma crise fiscal. A pergunta óbvia é se esse otimismo é justificado. De modo geral, a resposta é sim”, afirma.
- A reflação econômica é uma política econômica intencional, fiscal ou monetária, adotada por governos e bancos centrais com o objetivo de reestimular a economia e aumentar os preços após um período de deflação, recessão ou crescimento muito baixo.
É o fim do Bitcoin ? O que ninguém está te contando sobre a queda do BTC
Como isso afeta o seu bolso e o mercado?
A incerteza fiscal no Japão geralmente faz investidores globais ficarem cautelosos, o que costuma derrubar bolsas e valorizar o dólar.
Investidores japoneses são os maiores detentores de títulos da dívida dos EUA. Se os juros no Japão ficarem atraentes, eles podem vender esses ativos globais para trazer o dinheiro de volta para casa, provocando um terremoto nos mercados financeiros mundiais.
No caso do Brasil, o efeito se dá pelo câmbio e muito dele também é sentido na bolsa.
- O aspirador de dólares
O Brasil é um dos destinos favoritos para o carry trade, devido à Selic elevada, atualmente em 15% ao ano.
- O mecanismo: investidores pegam ienes emprestados no Japão — pagando juros que hoje são de 0,75% — e aplicam esse dinheiro no Brasil — ganhando juros de dois dígitos. Eles lucram com a diferença.
- O risco para o Brasil: quando os juros japoneses sobem, esse "empréstimo" fica mais caro e o risco aumenta. Se muitos investidores decidirem desmontar essa operação ao mesmo tempo, eles vendem reais para comprar ienes e pagar suas dívidas.
O resultado pode ser uma desvalorização do real ante as moedas fortes, como o dólar, pela saída massiva de capital estrangeiro do país. Quanto maior o juro no Japão, maior o risco desse impacto acontecer.
2. Impacto na bolsa
A bolsa brasileira depende muito do fluxo de capital estrangeiro — basta ver os sucessivos recordes recentes do Ibovespa.
Quando o Japão aumenta juros e a volatilidade global sobe, os grandes fundos globais tendem a sair de mercados mais arriscados — emergentes como o Brasil — para voltar para a segurança de títulos de países desenvolvidos.
Vale lembrar ainda que o Japão é um grande importador. Se a economia japonesa desacelerar devido aos juros altos ou se os gastos exagerados da premiê gerarem desconfiança, a demanda por minério de ferro e alimentos pode oscilar, afetando gigantes como Vale (VALE3) e JBS (JBSS32).
3. O efeito gangorra no câmbio
Aqui, o fenômeno é curioso: se a premiê japonesa cumprir a promessa de gastar muito, pode gerar mais inflação no Japão, forçando o banco central local a subir os juros ainda mais rápido.
Para o Brasil, o cenário é ruim no curto prazo, pois acelera a saída de dólares daqui. Por outro lado, se os gastos do governo fortalecerem a economia japonesa, o iene pode parar de cair de forma desordenada, o que traz um pouco mais de previsibilidade para os mercados globais.
Resumo do impacto no Brasil:
| Ativo | Tendência com juros altos no Japão | Por quê? |
| Dólar | Alta | Saída de investidores que faziam carry trade |
| Ibovespa | Queda/volatilidade | Estrangeiros retiram dinheiro de emergentes |
| Juros (DI) | Alta | BC brasileiro pode ser forçado a manter juros altos para que o real não derreta, e títulos de renda fixa tendem a se desvalorizar |
O mercado japonês já sinaliza que novos aumentos de juros podem vir até o meio de 2026 se a inflação não ceder.
Quem perde e quem ganha com o Japão
- Setor bancário
Os bancos brasileiros costumam ser um refúgio natural quando a volatilidade global aumenta e isso tem um motivo: se o Copom for forçado a manter a Selic alta para evitar a fuga de capitais para o Japão e para os EUA, a margem financeira dos bancos melhora.
Além disso, investidores que saem de ações de crescimento (growth) tendem a migrar para ações de valor e dividendos, como as dos grandes bancos.
- Exportadoras de commodities
Empresas como Vale e JBS vivem um cenário de faca de dois gumes. De um lado, o Japão é um comprador relevante de minério de ferro e proteínas. Se os gastos da premiê estimularem a economia japonesa, a demanda sobe.
Além disso, essas empresas faturam em dólar, então, se a moeda norte-americana subir no Brasil devido ao fim do carry trade, a receita em reais aumenta.
Por outro lado, a alta dos juros globais encarece o financiamento e pode desacelerar o crescimento mundial, o que acaba derrubando os preços das commodities no longo prazo.
- Varejo e tecnologia
Empresas como Magazine Luiza (MGLU3) e Lojas Renner (LREN3), além de companhias de tecnologia, são as que mais sofrem.
Essas empresas dependem de crédito barato e de uma moeda local forte — para importar insumos ou eletrônicos.
Se o dólar sobe porque o dinheiro está voltando para o Japão, a inflação de custos dessas companhias dispara e o poder de compra do brasileiro diminui.
Vale comprar ações no Japão?
A transição para a inflação permitiu que empresas japonesas aumentassem os preços e, consequentemente, suas receitas.
Além disso, as margens de lucro também estão aumentando, apoiadas por uma combinação de: um iene fraco, que tornou as exportações japonesas mais atraentes; a realocação das operações offshore das empresas para áreas de menor custo; e o desinvestimento de empresas de baixa margem em resposta a reformas favoráveis aos acionistas.
“Os investidores têm motivos de sobra para considerar ações japonesas — principalmente pela combinação de crescimento dos lucros, reformas para melhorar a governança corporativa e a gestão de capital, e avaliações atrativas”, diz Michelle Gibley, diretora de pesquisa e estratégia de ações internacionais da Charles Schwab.
“Além disso, a volatilidade decorrente de mudanças no governo, nas atividades do Banco do Japão e nas tarifas comerciais pode criar oportunidades potenciais para investidores em ações”, acrescenta.
Os investidores brasileiros interessados em se expor ao mercado japonês podem fazer isso sem abrir uma conta no exterior ou fazer remessa de câmbio.
Neste caso, existem duas opções via B3:
- BDRs de ETFs, com destaque para o BEWJ39, que replica o iShares MSCI Japan ETF e acompanha o desempenho das maiores empresas japonesas como Toyota e Sony;
- BDRs de ações individuais.
Há também a opção via corretora nos EUA, em dólar. Neste caso, ETFs norte-americanos como o EWJ (iShares MSCI Japan ETF) é o mais popular, além das ADRs, que são ações de empesas japonesas listadas em Nova York.
Por fim, também é possível o investimento direto na Bolsa de Tóquio. Embora mais trabalhoso, esse tipo de investimento é recomendado para quem busca empresas específicas de médio ou pequeno porte que não estão nos EUA ou na B3.
Vale lembrar que todas essas formas de investimento implicam no pagamento de impostos no Brasil, embora a forma de pagamento e a alíquota variem dependendo de onde o ativo está custodiado.
Apesar de otimista com o mercado de ações japonês, Gibley alerta que qualquer aumento adicional no déficit fiscal pode levar os investidores a exigir yields mais altos dos títulos do governo japonês de longo prazo.
“A volatilidade no mercado JGB historicamente tende a se espalhar para os mercados cambiais e de ações japoneses. Especificamente, bancos japoneses, que representam quase 10% do Índice MSCI Japão, podem estar expostos a perdas”, afirma.
 25 de setembro de 2026 - 15:42
DIVERSIFICAÇÃO INTERNACIONAL
S&P 500 pode subir mais 15% mesmo com alta dos juros nos EUA; XP recomenda investir na bolsa norte-americana
25 de setembro de 2026 - 15:42 24 de setembro de 2026 - 19:58
TRÉGUA COM SORRISO AMARELO
Grande amizade, tarifas e até pandas: um resumo do encontro entre Trump e Xi na Casa Branca após uma década
24 de setembro de 2026 - 19:58 24 de setembro de 2026 - 15:03
BALANÇOU O MERCADO
O tremor que fez os títulos de dívida de 30 anos dos EUA romper recordes em décadas em chegar a 5,44%
24 de setembro de 2026 - 15:03 23 de setembro de 2026 - 19:30
CAOS AÉREO
Falha em GPS cancela 80 voos da Azul, afeta mais de 8 mil passageiros e provoca novos transtornos. As demais companhias operam normalmente?
23 de setembro de 2026 - 19:30 22 de setembro de 2026 - 13:37
ROLOU QUÍMICA?
O que você precisa saber sobre o discurso de Lula na ONU — e o que Trump disse também
22 de setembro de 2026 - 13:37 21 de setembro de 2026 - 19:05
O MELHOR ESTÁ POR VIR?
A maré virou para Mark Zuckerberg — Meta sobe quase 15% e analista diz: “agora a empresa tem uma história para contar”
21 de setembro de 2026 - 19:05 20 de setembro de 2026 - 16:45
EFEITO CASCATA
A realidade dos juros em 5% nos EUA: saiba o que acontece com sua carteira se a taxa disparar por lá
20 de setembro de 2026 - 16:45 20 de setembro de 2026 - 10:03
TODO MUNDO QUER SABER
O encontro Trump-Xi vai sair? O que o mercado espera da cúpula — e para onde você deveria estar olhando também
20 de setembro de 2026 - 10:03 18 de setembro de 2026 - 18:00
LONGE NO MAPA, PERTO DO BOLSO
Juros no maior nível em 31 anos: por que o aperto no Japão importa para você
18 de setembro de 2026 - 18:00 18 de setembro de 2026 - 11:50
TEMPO REI
Warren Buffett deixa presidência do conselho da Berkshire: “o tempo sempre vence”; saiba quem assume
18 de setembro de 2026 - 11:50 16 de setembro de 2026 - 15:01
CONTRA A INFLAÇÃO
Fed eleva juros pela 1ª vez em 3 anos — e isso mexe diretamente com seus investimentos
16 de setembro de 2026 - 15:01 15 de setembro de 2026 - 18:01
TEM MÚSCULO
Bolsa americana aguenta juros mais altos; UBS GWM diz onde investir nesse cenário
15 de setembro de 2026 - 18:01 15 de setembro de 2026 - 15:00
4X3
Enquanto Brasil debate a escala 6×1, esse país propõe jornada de 32 horas semanais impulsionada pela IA
15 de setembro de 2026 - 15:00 14 de setembro de 2026 - 17:17
PARA OS GATEIROS
País europeu oferece moradia e alimentação gratuitas para quem cuidar de gatos; mas tem um porém
14 de setembro de 2026 - 17:17 14 de setembro de 2026 - 14:10
DEU BOM DIA PARA A IA HOJE?
A IA vai dominar a humanidade: Sam Altman e Elon Musk se juntam ao rival da Anthropic em novo alerta; ações da Nvidia despencam
14 de setembro de 2026 - 14:10 12 de setembro de 2026 - 15:18
IA NO CONTROLE
“IA pode assumir controle da internet em até 12 meses”, alerta CEO da Anthropic
12 de setembro de 2026 - 15:18 11 de setembro de 2026 - 10:30
APONTA ESTUDO
País de escala continental, natureza exótica e praias paradisíacas é o melhor lugar do mundo para sobreviver a uma catástrofe global — e não é o Brasil
11 de setembro de 2026 - 10:30 9 de setembro de 2026 - 19:01
O ROTEIRO DO CHOQUE
Recessão à vista? Fitch diz o que acontece com a economia mundial se a inteligência artificial virar a vilã dos mercados
9 de setembro de 2026 - 19:01 9 de setembro de 2026 - 12:59
Conteúdo Empiricus
De olho em temas como Oriente Médio, petróleo e decisão de juros nos EUA, Empiricus traz recomendações de BDRs para setembro
9 de setembro de 2026 - 12:59 9 de setembro de 2026 - 12:41
VIRADA NO JOGO











