


Braskem (BRKM5) quer cinco anos, juros menores e fôlego no caixa: o plano de recuperação extrajudicial que colocou credores em pé de guerra
Petroquímica apresentou o Projeto Catalyst para reorganizar a dívida, mas credores rejeitam a proposta e pedem contrapartidas dos acionistas


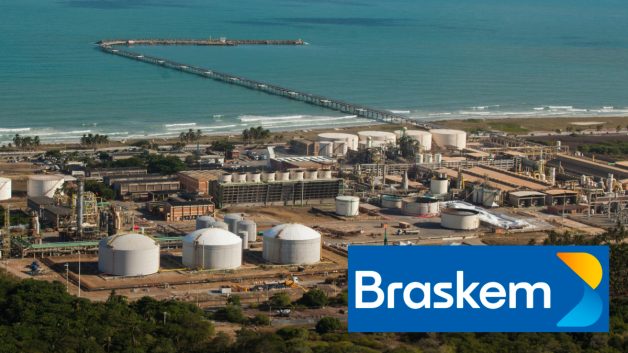
A Braskem (BRKM5) foi à mesa de negociação da recuperação extrajudicial com um pedido ambicioso: cinco anos a mais para pagar suas dívidas, juros menores e a possibilidade de interromper os pagamentos dos cupons. Os credores, no entanto, não gostaram nada da proposta.
O plano de reestruturação da petroquímica, batizado de Projeto Catalyst, virou um cabo de guerra entre a tentativa da empresa de preservar caixa e a resistência de quem financiou sua expansão.
De um lado, a Braskem argumenta que precisa de fôlego para atravessar um ciclo ainda difícil para a indústria petroquímica, lidar com os efeitos financeiros da acusação de crime ambiental pelo desastre geológico em Maceió, e evitar que o calendário de vencimentos pressione sua liquidez.
Do outro, investidores rebatem que a companhia estaria tentando transferir para os credores uma fatia excessiva da conta.
A discussão não é pequena. Entre julho de 2026 e dezembro de 2027, a Braskem terá cerca de US$ 3,68 bilhões em compromissos financeiros pela frente.
Sem renegociação, a petroquímica projeta que o caixa livre poderia somar um déficit de quase US$ 2 bilhões no próximo ano.
Leia Também
Enquanto tenta costurar uma solução para a dívida, a Braskem recorreu à Justiça brasileira para proteger as conversas com os credores financeiros e evitar execuções ou bloqueios de recursos durante a mediação.
O plano da Braskem para lidar com a dívida
O Projeto Catalyst foi detalhado em documentos divulgados pela Braskem após o fim de acordos de confidencialidade firmados com grandes investidores.
Para a companhia, manter a estrutura atual da dívida sem renegociação com os credores levaria a uma pressão crescente sobre o caixa.
No cenário Status Quo, em que não haveria reestruturação, as projeções indicam que o caixa livre poderia ficar negativo em dezembro de 2026, com déficit estimado em US$ 821 milhões.
Ao fim de 2027, esse buraco poderia alcançar US$ 1,98 bilhão, segundo os documentos apresentados pela empresa.
É para evitar esse descompasso entre vencimentos e geração de caixa que a Braskem propõe uma reestruturação baseada em três frentes principais:
- Extensão de cinco anos para todos os vencimentos financeiros;
- Redução de 200 pontos-base, ou 2 pontos percentuais, nas taxas de juros dos instrumentos de dívida; e
- Possibilidade de pagamento de 100% dos juros em PIK (Payment-in-Kind) até dezembro de 2028.
O mecanismo de PIK permite que a empresa deixe de desembolsar juros em dinheiro no curto prazo. Em vez disso, os encargos são incorporados ao saldo devedor e passam a compor o valor a ser pago mais à frente.
É uma ferramenta que preserva caixa agora, mas aumenta a dívida futura. Ainda assim, a Braskem afirma que pretende pagar integralmente o principal das obrigações dentro do novo cronograma, sem haircut e sem conversão dos créditos em participação acionária.
A implementação do plano depende uma recuperação extrajudicial (RE) no foro de São Paulo.
A escolha da reestruturação permite que a empresa tente tornar o acordo vinculante para as classes de credores afetadas e, se necessário, busque reconhecimento em outras jurisdições onde possui dívidas ou ativos relevantes.
O que muda para os credores, investidores e fornecedores
Para os chamados claims financeiros sem garantia — grupo que inclui bonds, debêntures, CRAs, linhas rotativas de crédito e empréstimos bancários — a proposta prevê a conversão integral das obrigações em novos títulos de dívida, com novos prazos e taxas previstos no plano.
A Braskem também desenhou uma estrutura específica para as cartas de crédito, conhecidas pela sigla LC. Esse tipo de instrumento é relevante para a operação da petroquímica porque ajuda a financiar importações e outras necessidades comerciais.
A proposta contempla tanto cartas de crédito documentárias quanto stand-by letters of credit.
Os credores que aderirem à nova linha de crédito comprometida poderão incorporar seus créditos à nova estrutura. Já aqueles que optarem por não participar seriam submetidos às mesmas condições previstas para as demais dívidas financeiras: extensão de prazo e redução de juros.
Para sustentar essa engrenagem, a Braskem prevê a criação de uma nova linha de cartas de crédito de até US$ 1,5 bilhão.
Desse total, cerca de US$ 1,3 bilhão viria da incorporação de linhas já existentes, enquanto outros US$ 200 milhões seriam recursos novos. Para participar da estrutura, os credores teriam de assumir sua parcela proporcional desse aporte adicional, também dentro das condições da dívida financeira.
Toda essa estrutura continuaria sem garantias reais sobre ativos da companhia.
Já as dívidas comerciais, classificadas como general unsecured claims — como obrigações com fornecedores e clientes — ficariam fora da recuperação extrajudicial e não seriam afetadas pelo plano.
A Braskem afirma que esses compromissos seguem vigentes e estão sendo cumpridos normalmente.
Credores rejeitam corte de juros e pedem participação dos acionistas
A maior divergência entre a Braskem e seus credores está no custo da dívida.
O Steering Committee do grupo ad hoc de credores, conhecido pela sigla AHG, classificou a proposta da companhia como “totalmente insatisfatória”.
Para os investidores, o corte de 2 pontos percentuais nos cupons não condiz com uma empresa que busca renegociar suas obrigações em meio a uma pressão relevante sobre a liquidez.
Em manifestação enviada à companhia, o grupo afirmou que a redução de cupons seria “inaudita em uma reestruturação de dívida corporativa” e questionou a condução do diálogo pela Braskem.
Segundo os credores, a proposta “levanta dúvidas sobre a seriedade com que a companhia fez sua abordagem para engajar, particularmente considerando a presença de tantas partes sofisticadas envolvidas na preparação dessa proposta”.
A lógica dos investidores é que, se o risco de crédito aumentou, a remuneração exigida deveria subir — e não cair.
Por isso, a contraproposta apresentada pelo grupo inclui taxas mais altas, controles mais rígidos sobre o uso de caixa e limites para investimentos.
Os credores também defendem que os acionistas participem do esforço de reestruturação, com uma injeção de capital que ajude a reduzir a dívida e distribua o custo do ajuste entre quem financia e quem controla a companhia.
A resposta da Braskem
A Braskem, por sua vez, respondeu que a contraproposta dos credores era inaceitável e não atendia aos interesses de seus stakeholders.
“A companhia aprecia a disposição do Comitê Diretor em se engajar em negociações construtivas com a companhia para alcançar um caminho negociado e consensual para implementar a reestruturação. No entanto, após revisar cuidadosamente e discutir com seus assessores a contraproposta, a companhia concluiu que tal contraproposta não é aceitável e não está no melhor interesse da Companhia e de seus stakeholders como um todo”, afirmou a empresa.
O impasse ajuda a explicar a decisão de buscar um ambiente protegido para negociar.
Em uma eventual recuperação extrajudicial, a Braskem poderia tentar reunir adesão suficiente entre os credores para estabelecer um período de suspensão de pagamentos, o chamado standstill, enquanto trabalha para construir apoio mais amplo ao plano.
Transforma Rio entra na conta da recuperação
A Braskem tenta convencer os credores de que o Projeto Catalyst não é apenas uma forma de adiar vencimentos, mas uma ponte até uma recuperação operacional mais consistente.
O plano de negócios da companhia prevê a manutenção da capacidade instalada até 2029, quando o projeto Transforma Rio deve começar a operar. A iniciativa prevê adicionar cerca de 220 mil toneladas de etileno por ano à capacidade da empresa.
Nas projeções apresentadas aos investidores, a Braskem trabalha com uma normalização gradual das taxas de utilização de suas fábricas para cerca de 73% a partir de 2031.
A expectativa é que, com maior utilização das plantas, melhora das condições da indústria petroquímica e a entrada de novos projetos, a geração de caixa operacional volte a sustentar uma trajetória de desalavancagem.
 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO

