


Bradesco (BBDC4) cai na bolsa mesmo após entregar o esperado no balanço; o que incomodou o mercado?
Mesmo com lucro em linha e avanço da rentabilidade, analistas seguem atentos à qualidade da carteira de crédito; veja o que diz o mercado


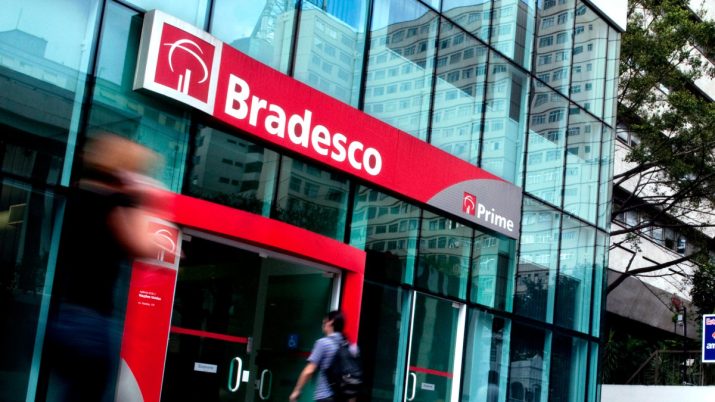
O Bradesco (BBDC4) entregou um balanço sem grandes sustos no segundo trimestre de 2026 (2T26), mas isso não impediu uma recepção fria do mercado no pregão desta quinta-feira (06).
As ações iniciaram a sessão em queda, mesmo após o banco divulgar resultados praticamente em linha com as expectativas. Por volta das 11h45, os papéis recuavam 1,50%, cotados a R$ 17,78.
- Veja também: Desconto excessivo? CEO do Bradesco (BBDC4) vê ação ‘em promoção’ e manda recado ao mercado após lucro do 2T26
A leitura predominante entre os analistas é de que o Bradesco segue avançando em crescimento e rentabilidade, mas ainda não conseguiu dissipar totalmente as preocupações com o ciclo de crédito.
O aumento na formação de ativos problemáticos, a alta das provisões e um ambiente macroeconômico ainda desafiador mantêm a qualidade da carteira no centro das atenções.
Veja os principais indicadores do Bradesco (BBDC4) no 2T26:
| Indicador | Resultado 2T26 | Projeções | Variação (a/a) | Evolução (t/t) |
|---|---|---|---|---|
| Lucro líquido | R$ 7,050 bilhões | R$ 6,998 bilhões | +16,2% | +3,5% |
| ROAE | 16% | 16% | +1,4 p.p. | +0,2 p.p |
| Margem financeira | R$ 20,87 | — | +15,7% | +4,1% |
| Carteira de crédito ampliada | R$ 1,137 trilhão | — | +11,6% | +4,3% |
O que dizem os analistas sobre o 2T26 do Bradesco?
Na avaliação da XP Investimentos, o segundo trimestre do Bradesco foi sólido, com expansão saudável da carteira de crédito, ainda sustentada por uma estratégia mais conservadora de concessão de empréstimos, privilegiando operações com garantias e melhor retorno ajustado ao risco.
O alerta, porém, aparece justamente onde o mercado tem concentrado sua atenção: a qualidade dos ativos.
Leia Também
Apesar de os indicadores de inadimplência permanecerem controlados, os saldos classificados em Estágio 2 — categoria que reúne operações com aumento relevante do risco de crédito — cresceram 15% em relação ao trimestre anterior, passando a representar 5,5% da carteira do Bradesco.
Ao mesmo tempo, a cobertura dessas operações caiu 8,7 pontos percentuais na comparação trimestral.
Como consequência, as despesas com provisões para perdas avançaram 22,6% na comparação anual, crescendo acima da margem financeira.
A administração do Bradesco atribuiu uma parcela relevante do aumento do Estágio 2 a fatores como a sazonalidade do Banco John Deere e exposições ligadas aos programas FGI/FGO. Ainda assim, a XP prevê que a pressão deve continuar ao longo dos próximos meses.
"Esperamos que a pressão sobre os indicadores de qualidade dos ativos persista nos próximos trimestres, já que a normalização dessas carteiras apoiadas pelo governo deve se estender até o final do ano, enquanto o cenário macroeconômico continua desafiador para pessoas físicas e PMEs, segmentos nos quais o Bradesco mantém exposição relevante", afirma.
Para a corretora, não há sinais de uma deterioração generalizada do ciclo de crédito, mas a combinação entre maior formação de ativos em Estágio 2, redução da cobertura e pressão sobre os spreads ajustados ao risco indica que a qualidade da carteira continuará sendo um dos principais temas para acompanhar daqui em diante.
Bradesco está preparado para uma piora de cenário macro?
O BTG Pactual, por outro lado, enxergou um trimestre sem grandes surpresas e acredita que o Bradesco entra na próxima fase do ciclo em posição mais confortável.
"Vemos o trimestre como amplamente livre de surpresas", afirmam os analistas. "Continuamos esperando que o banco entregue resultados próximos ao limite superior de sua faixa de guidance, provavelmente combinando um crescimento um pouco mais forte da carteira de crédito com custos de crédito ligeiramente mais elevados à medida que o ambiente operacional se torna mais desafiador."
Na visão do BTG, a postura mais cautelosa da administração e uma leitura mais realista do ambiente macroeconômico ajudam a explicar o recente aumento de capital de R$ 10 bilhões, visto pelo banco como uma medida preventiva para fortalecer o balanço antes de uma eventual piora do ciclo de crédito.
O Citi também considera que o trimestre mostrou tendências operacionais robustas, mas avalia que a evolução da qualidade dos ativos continuará sendo determinante para a tese de investimento.
"Embora essa estratégia tenha ajudado a sustentar o crescimento da carteira e melhorar a qualidade do portfólio ao longo do tempo, acreditamos que a atenção continuará voltada para a deterioração dos indicadores de crédito no varejo, para a redução dos níveis de cobertura e para a aparente dependência de benefícios pontuais de capital para sustentar os índices de Basileia", escreveu o banco.
Segundo o Citi, a principal dúvida para os próximos trimestres será se o crescimento das receitas e os ganhos de eficiência conseguirão continuar compensando o aumento esperado das despesas com crédito em um ambiente macroeconômico ainda desafiador.
O JP Morgan também adotou um tom mais equilibrado. Para os analistas, o Bradesco continua evoluindo trimestre após trimestre, ainda que parte dessa melhora tenha sido favorecida por provisões menores do que o esperado.
Ao mesmo tempo, o banco vê com bons olhos o reforço de capital promovido recentemente pelos controladores.
"O banco parece estar avançando na direção correta. Em nossa visão, o recente aumento de capital pode contribuir para esse processo, uma vez que gera maior margem financeira para navegar um ambiente de crédito mais desafiador", afirma o JP Morgan.
Já o Itaú BBA classificou o trimestre como neutro. O banco destacou que o lucro veio em linha com as expectativas, enquanto a carteira de crédito cresceu um pouco acima do esperado e o custo de risco permaneceu praticamente estável.
A principal ressalva ficou para as receitas de serviços, que desaceleraram com a piora da atividade no mercado de capitais.
"Os resultados foram positivos para a tese de investimento, mas provavelmente neutros para o comportamento das ações no curto prazo", resumem os analistas.
Hora de comprar BBDC4?
Apesar das divergências sobre o ritmo da recuperação, o consenso do mercado continua relativamente favorável ao Bradesco. Das 16 recomendações compiladas pela Bloomberg, dez indicam compra das ações e seis são neutras.
O BTG Pactual, entretanto, manteve uma visão mais cautelosa para o papel BBDC4.
"Entre os bancos incumbentes, continuamos preferindo BBDC4 a BBAS3, enquanto ITUB4 permanece sendo nosso único nome com recomendação de compra", afirmam os analistas.
 18 de setembro de 2026 - 18:34
POR DENTRO DO NEGÓCIO
Cheque bilionário do Itaú (ITUB4) para a Eztec (EZTC3) deve impactar mercado de escritórios em São Paulo
18 de setembro de 2026 - 18:34 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!
Dividendos e JCP: WEG (WEGE3) aprova quase meio bilhão de reais em proventos — mas não está sozinha
15 de setembro de 2026 - 17:52 15 de setembro de 2026 - 13:28
O MAIOR RETORNO PARA O SEU BOLSO
Empresas do Brasil pagaram mais de R$ 22 bilhões em dividendos no último trimestre; veja quem superou a Petrobras (PETR4) como maior pagadora
15 de setembro de 2026 - 13:28 14 de setembro de 2026 - 19:10
PROVENTOS
Dividendos e JCP: Dona da Vivo (VIVT3) vai pagar R$ 500 milhões aos acionistas; confira os prazos
14 de setembro de 2026 - 19:10 14 de setembro de 2026 - 18:31
SETE CHAVES?











