


Como o Mercantil (BMEB4) chegou a 41% de ROE sem entrar na briga dos bancões — e o alerta do CFO para 2027
Com lucro recorde no segundo trimestre do ano, banco mineiro evita disputar os clientes dos bancos maiores e aposta em uma estratégia bem mais específica



Enquanto os grandes bancos disputam clientes de alta renda e gastam bilhões para ganhar escala no digital, o Banco Mercantil (BMEB4) encontrou uma rota própria para crescer — e, de quebra, construiu uma rentabilidade que chama atenção.
Com 83 anos de história e sede em Belo Horizonte, o banco decidiu há sete anos concentrar sua estratégia no público 50+, especialmente aposentados e pensionistas do INSS.
O resultado dessa especialização aparece nos números: o Mercantil opera com retorno sobre o patrimônio líquido (ROE) de 41,4% e já é o quinto maior pagador de benefícios do INSS no país, à frente inclusive do Santander Brasil (SANB11).
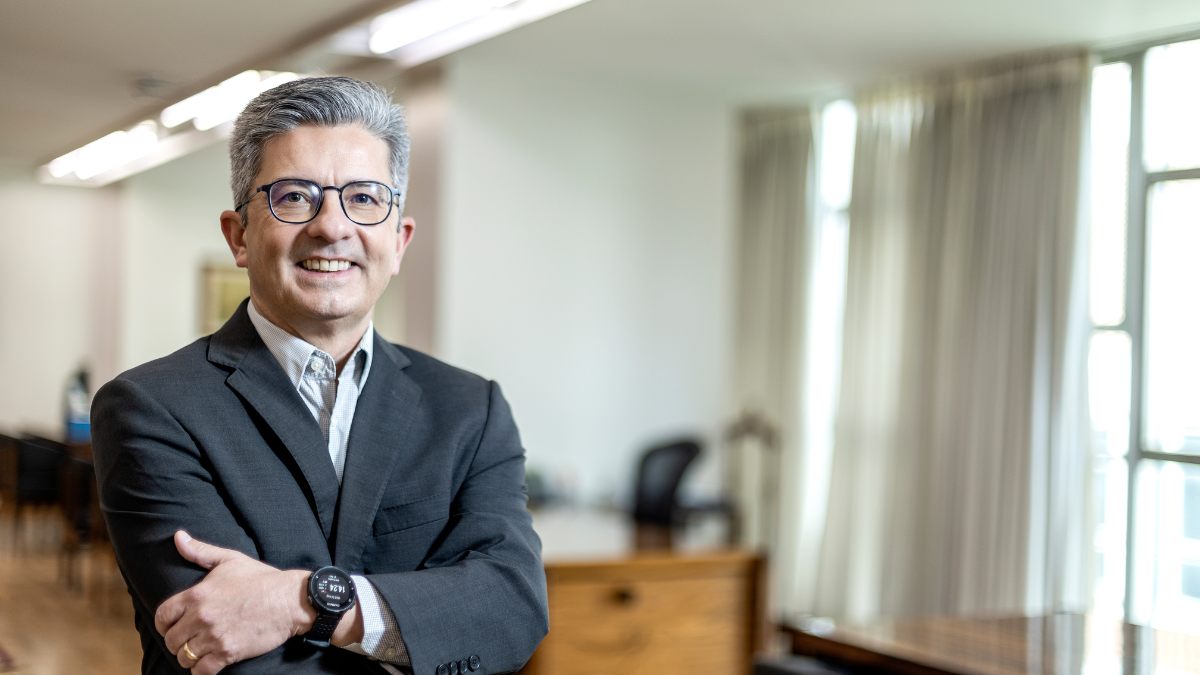
Em entrevista exclusiva ao Seu Dinheiro, o diretor financeiro (CFO) do Mercantil, Paulino Rodrigues, detalhou a estratégia que levou o banco a se especializar nesse público e falou sobre os próximos passos da instituição — incluindo a expansão para regiões onde ainda tem pouca presença e os riscos que enxerga para o crédito brasileiro.
"Fomos aprendendo a atender bem esse cliente que não é necessariamente o cliente alvo dos bancões, nos especializamos nisso, e aí criamos o portfólio. Esse cliente é o nosso filé, é o cliente que a gente gosta de atender, diferente de outros bancos que às vezes até preferem o cara fora da agência", diz o CFO.
A estratégia, porém, não significa que o banco esteja imune ao cenário macroeconômico.
Leia Também
Rodrigues vê um ambiente de crédito mais difícil pela frente e alerta para a possibilidade de um "ciclo vicioso" de inadimplência e restrição de crédito que pode se desenhar ao longo de 2027.
A saúde da carteira do Banco Mercantil
Uma das explicações para a resiliência do Mercantil em um ambiente de juros elevados e crédito mais restritivo está justamente na concentração de sua carteira.
Cerca de 83% do crédito do banco está ligado ao consignado, modalidade que conta com garantias e desconto direto na renda do tomador.
Nas operações sem garantia, como o crédito pessoal, o banco também evita sair em busca de clientes desconhecidos. A estratégia, nas palavras de Rodrigues, é "pescar no próprio aquário".
"A gente só empresta para esse cliente [de crédito pessoal] quando é o beneficiário que recebe conosco. Ou seja, eu só empresto no meu próprio aquário. Isso reduz muito o risco", diz o CFO.
O resultado é uma inadimplência que permanece abaixo da média do mercado. Enquanto o índice brasileiro gira em torno de 7%, o Mercantil registra 3,1% no total da carteira e entre 0,2% e 0,3% no modelo de concessão voltado aos beneficiários do INSS.
"Mas, de fato, essa carteira [de crédito pessoal] é a pimenta do portfólio. Então a gente também não foca tanto nesse crescimento", afirma.
A concentração no público 50+ também ajuda a explicar por que o banco não demonstra pressa em diversificar a operação para competir diretamente com os grandes bancos universais.
Questionado sobre a possibilidade de ampliar suas fontes de receita, clientes e produtos, Rodrigues resume a estratégia com uma pergunta: "Diversificar para o quê?"
"Dentro de PF [pessoa física], que é o que a gente sabe fazer, oferecemos tudo o que esse cliente aposentado, pensionista do INSS pode querer. Procuramos atender totalmente as necessidades desse cliente para ter a tal da principalidade."
Segundo o executivo, o banco prefere aprofundar o relacionamento com os clientes que já conhece a entrar em mercados nos quais os grandes bancos possuem vantagens estruturais.
"Há segmentos em que sabemos que não operamos bem e que não temos condições para bater de frente com os grandes bancos universais. Eles vão ter custo de captação menor, uma operação mais pulverizada, acesso a fontes de funding que a gente não tem."
O 2T26 do Mercantil
O Mercantil encerrou o segundo trimestre com lucro líquido recorde de R$ 275 milhões, o 15º balanço consecutivo de evolução. O resultado representa alta de 13% na comparação anual. Já a rentabilidade atingiu 41,4%.
Segundo o banco, o desempenho foi sustentado pela continuidade da estratégia focada na qualidade dos ativos e na disciplina na alocação de capital.
A carteira de crédito consignado alcançou R$ 18,5 bilhões, avanço de 47% em um ano, enquanto a carteira de crédito total encerrou o trimestre em R$ 25 bilhões, crescimento de 30% em relação ao segundo trimestre de 2025.
Outro destaque veio das receitas de prestação de serviços, que chegaram a R$ 363 milhões, alta de 76% na comparação anual.
O alerta para 2027
Embora o Mercantil tenha encontrado uma forma de reduzir sua exposição ao risco de crédito, Rodrigues não vê o mesmo conforto no sistema como um todo.
Para o CFO, o Brasil atravessa um momento delicado, com famílias e empresas pressionadas por juros elevados e níveis de inadimplência altos.
O receio, segundo o executivo, não é de um colapso imediato, mas de uma deterioração gradual que pode ganhar força nos próximos anos.
Isso porque, com a inadimplência elevada, os bancos ficam mais cautelosos na concessão de crédito. Com menos dinheiro disponível, empresas e famílias encontram mais dificuldade para refinanciar suas dívidas — o que, por sua vez, pode alimentar novos problemas de crédito.
"Se todo mundo entrar no modo defensivo ao mesmo tempo, os agentes econômicos vão ter mais dificuldade para se refinanciar. Isso pode ter um impacto maior sobre a atividade e sobre os próprios índices de inadimplência... tem um cenário se formando para 2027 que pode ser bem ruim", avalia, embora destaque que esse não é o cenário-base do banco.
Como conquistar o público 50+ com tecnologia
A especialização do Mercantil em faixas etárias mais elevadas não significa abrir mão da digitalização.
O banco encontrou uma forma particular de usar tecnologia para se aproximar de um público que nem sempre tem afinidade com os aplicativos tradicionais das instituições financeiras.
"A minha mãe tem 82 anos e não gosta de entrar em aplicativo de banco. Mas o WhatsApp ela usa, gosta e confia", conta Rodrigues.
Hoje, 80% da originação de crédito do Mercantil é digital. A transformação ajudou a reduzir o índice de eficiência do banco de 80% para os atuais 55%.
O canal também passou a ser usado como ferramenta de aquisição de novos clientes.
Segundo o CFO, o Mercantil consegue abordar clientes de outras instituições por meio do WhatsApp, oferecer crédito e, a partir daí, tentar ampliar o relacionamento e trazer a conta corrente para dentro de casa.
A avenida de crescimento fora de Minas
A concentração geográfica ainda deixa uma avenida de crescimento aberta para o Mercantil.
O banco tem origem em Minas Gerais e também construiu uma presença relevante no interior de São Paulo. Nessas regiões, paga aproximadamente 15% dos benefícios previdenciários.
Quando se olha para o Brasil inteiro, porém, sua participação cai para pouco mais de 5%.
Para o CFO, isso significa que o banco ainda tem espaço para crescer em regiões nas quais sua presença é pequena — especialmente Sul e Nordeste.
Em 2025, o Mercantil abriu 61 agências para testar justamente essa estratégia de expansão. A maior parte dos novos pontos foi concentrada nessas duas regiões.
A expansão, porém, foi interrompida em 2026 diante do cenário mais difícil e da necessidade de preservar capital.
Ainda assim, Rodrigues vê potencial relevante para aumentar a participação do banco no pagamento de benefícios do INSS.
Segundo ele, se o Mercantil conseguisse chegar a uma participação de 15% dos benefícios previdenciários em todo o país, entraria no grupo dos maiores bancos nesse mercado, ao lado de instituições como Caixa e Banco do Brasil.
"Seria razoável imaginar que o banco retorne sua expansão a partir do próximo ano, já com todas essas questões resolvidas, mesmo potencialmente enfrentando um cenário ainda adverso nos aspectos macroeconômico e setoriais. Ainda tem um espaço bastante grande de expansão disponível, principalmente onde o banco está pouco presente, que são as regiões Sul e Nordeste", afirma.
A ação BMEB4 está barata?
Para quem olha para a tela de cotações da B3, a fotografia chama atenção: o Mercantil vem entregando lucros crescentes e ROE acima de 40%, mas as ações BMEB4 acumulam uma queda de 12% desde o início do ano.
A pergunta, portanto, é o que o mercado estaria enxergando que ainda não aparece nos resultados.
Para Rodrigues, a explicação está mais no humor geral da bolsa e no fluxo de investidores estrangeiros do que em uma mudança nos fundamentos do banco.
"Não tem motivo para essa queda das ações do banco, na nossa visão. Seguimos entregando resultados, com ROE acima de 40% e distribuindo proventos", afirma.
 21 de setembro de 2026 - 11:04
ACESSO AO MERCADO DE CAPITAIS
J&F, dos irmãos Batista, pede registro de companhia aberta na CVM: entenda o plano da gigante para ser mais que uma holding
21 de setembro de 2026 - 11:04 21 de setembro de 2026 - 10:42
MAIS UM PASSO
Braskem (BRKM5) vai deixar a B3? CVM dá sinal verde para OPA. Saiba o que isso significa para os acionistas minoritários da petroquímica
21 de setembro de 2026 - 10:42 21 de setembro de 2026 - 10:29
MARGEM EQUATORIAL
Petrobras (PETR4) e MPF entram em briga pela exploração de petróleo na Foz do Amazonas. Qual é o impasse?
21 de setembro de 2026 - 10:29 21 de setembro de 2026 - 6:15
ENTREVISTA EXCLUSIVA
Bradesco (BBDC4) está prestes a receber R$ 10 bilhões para crescer, mas não vai acelerar: “Não queremos voo de galinha”, diz CFO
21 de setembro de 2026 - 6:15 20 de setembro de 2026 - 13:33
COMPRA OU VENDER
Vale (VALE3) no olho do furacão? CEO da mineradora abre o jogo; Citi e Itaú BBA dizem o que você deve fazer com a ação
20 de setembro de 2026 - 13:33 19 de setembro de 2026 - 16:55
MERCADO USA A RÉGUA ERRADA?
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
19 de setembro de 2026 - 16:55 19 de setembro de 2026 - 15:47
VAI PINGAR POR AÍ?
Porto (PSSA3), Totvs (TOTS3) e Fleury (FLRY3) colocam R$ 636 milhões em JCP no radar; veja quem tem direito
19 de setembro de 2026 - 15:47 19 de setembro de 2026 - 12:38
QUEM ESCOLHE QUEM FISCALIZA?
Perto do dono, longe da autonomia? O dilema da independência nos conselhos das empresas da bolsa
19 de setembro de 2026 - 12:38 18 de setembro de 2026 - 18:34
POR DENTRO DO NEGÓCIO
Cheque bilionário do Itaú (ITUB4) para a Eztec (EZTC3) deve impactar mercado de escritórios em São Paulo
18 de setembro de 2026 - 18:34 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR











