


AZUL4 já era: por que a Azul acabou com essas ações, e o que muda para o acionista
A companhia aérea conseguiu maioria em assembleias simultâneas para acabar com as suas ações preferenciais, em um movimento que faz parte do processo de recuperação judicial nos Estados Unidos

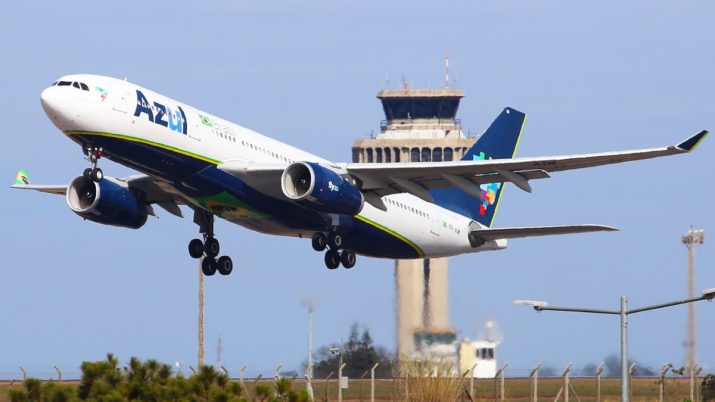
A Azul (AZUL53) conseguiu a aprovação para acabar com as ações preferenciais da empresa (AZUL4) e transformar todo o capital da empresa em ações ordinárias, como parte do processo de recuperação judicial que a empresa enfrenta nos EUA (Chapter 11).
De acordo com a ata da primeira assembleia, foi aprovada a conversão 724,76 bilhões de ações preferenciais em ações ordinárias. Assim, foram extintas as preferenciais.
O objetivo é que cada ação preferencial (AZUL4) seja convertida em 75 ações ordinárias (AZUL3). A proporção foi estabelecida pela administração com base na relação econômica existente entre as ações preferenciais e as ações ordinárias.
Cabe lembrar que desde o final de dezembro, a companhia vem sendo negociada na bolsa em lotes de 10 mil papéis, sob o ticker AZUL54 e AZUL53. Isso faz parte de uma operação que transforma dívida da empresa em capital e também faz parte do processo de recuperação judicial nos EUA.
A principal diferença entre os dois tipos é que a preferencial concede direito de preferência no recebimento de dividendos, enquanto a ordinária dá direito a voto em assembleias. Com a proposta, a Azul visa ter seu capital completamente composto por ações ordinárias.
Por que a Azul quis fazer isso?
Essa é uma parte essencial para o fim do processo de recuperação judicial nos EUA, que visa simplificar a estrutura de capital da empresa, segundo o advogado Fábio Percegoni de Andrade, sócio da BVZ Advogados.
Leia Também
Ter duas classes de ações cria camadas diferentes de direitos — voto, prioridade, tratamento econômico — e isso complica negociações com credores, novos investidores e potenciais financiadores.
Na prática, ações preferenciais não dão direito a voto, o que as torna pouco atrativas em um momento em que a empresa precisa trazer novos investidores dispostos a participar das decisões estratégicas.
É o caso dos seus credores, que receberam participação na empresa em troca de dívidas. Em um processo de reestruturação, quem entra quer influência e isso só vem com ações ordinárias.
“Quando você tem direito de voto no conselho, passa a ter mais controle sobre a companhia. Por isso, para o credor que está recebendo ações e pretende participar de fato da empresa — especialmente em um processo de recuperação — é muito mais interessante ter ações ordinárias do que preferenciais”, conta Matheus Cabral, private banker da Guardian Capital.
Outro ponto é a prolongada seca de dividendos. A legislação brasileira prevê hipóteses em que a companhia é obrigada a converter ações preferenciais em ordinárias — sendo a principal delas a ausência de distribuição de dividendos por três exercícios (anos) consecutivos.
“A lógica da ação preferencial é compensar a falta de direito a voto com alguma vantagem econômica, normalmente o recebimento prioritário de dividendos. Se essa vantagem deixa de existir, o acionista passa a ter, ao menos, o direito de participar da gestão da companhia, ainda que de forma limitada”, explica o advogado Fernado Canutto, sócio do Godke Advogados e especialista em direito empresarial.
O que muda para o acionista da Azul?
Devido à conversão, o capital social da Azul, no valor de R$ 14,57 bilhões, passará a ser representado por 55,08 trilhões de ações ordinárias.
De acordo com o comunicado da Azul quando convocou as assembleias, não há direito de retirada para os acionistas que discordam. O mecanismo permite que o acionista minoritário se retire da companhia e receba o valor de suas ações em momentos de mudanças substanciais na empresa.
No entanto, mesmo que esse direito esteja previsto em estatuto, a determinação é de que o valor de reembolso deve ser calculado com base no menor valor entre o valor econômico e o valor patrimonial contábil.
“Considerando que o valor patrimonial contábil atual das ações da companhia é – e permanecerá, na data da conversão – um valor negativo, o direito de retirada dos acionistas titulares de ações preferenciais da companhia não será aplicável no âmbito da conversão”, disse a Azul.
Caso contrário, qualquer acionista que optasse por se retirar da companhia nessas circunstâncias teria direito a um valor de reembolso equivalente a zero real por ação preferencial, abrindo mão de eventual valor residual atrelado à sua participação na Azul.
Para os atuais detentores de ações ordinárias, a concretização do plano de conversão irá resultar em uma diluição do poder de voto, uma vez que a consequência será um aumento expressivo no número de ações com esse direito em circulação.
Com informações do Money Times
 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19 15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG
Energia limpa na Bolsa: novo ETF da Galapagos amplia aposta em empresas brasileiras e tem apoio do BNDES
14 de setembro de 2026 - 19:47 14 de setembro de 2026 - 19:07
PARA ONDE VAI A BOLSA
BofA está otimista e tem nova projeção para a Selic; banco já elegeu suas ações preferidas para investir em cenário mais positivo para juros
14 de setembro de 2026 - 19:07 14 de setembro de 2026 - 17:10
DÍVIDA NA CARTEIRA
FIIs de tijolo estão de olho na alavancagem e reduzem endividamento — mas um segmento vai na contramão; entenda o motivo
14 de setembro de 2026 - 17:10
14 de setembro de 2026 - 12:32
MERCADOS HOJE
Sangria na bolsa: Ibovespa perde mais de 3 mil pontos e dólar sobe; juro do Treasury passa de 5%
14 de setembro de 2026 - 12:32 14 de setembro de 2026 - 11:06
MEXENDO NA CARTEIRA
TRXF11 vai às compras de novo, e mercado torce o nariz: cotas caem após FII desembolsar R$ 340 milhões por ativos corporativos
14 de setembro de 2026 - 11:06 14 de setembro de 2026 - 10:01
BOLSA EM DÓLARES
Ibovespa mais acessível para o gringo? Novidade na B3 a partir de hoje pode ajudar o índice
14 de setembro de 2026 - 10:01 14 de setembro de 2026 - 6:12
REPORTAGEM ESPECIAL
Trade eleitoral: como os tubarões do mercado estão se posicionando para ganhar com as eleições — e limitar o prejuízo se a aposta der errado
14 de setembro de 2026 - 6:12 13 de setembro de 2026 - 13:06
SOBE E DESCE DAS AÇÕES
Alívio nos juros favorece Assaí (ASAI3), enquanto Direcional (DIRR3) amarga a pior queda do Ibovespa. O que aconteceu?
13 de setembro de 2026 - 13:06 11 de setembro de 2026 - 12:46
GIGANTE DA BOLSA
Petrobras (PETR4) está mais forte nessas eleições e pode saltar 32%, diz BTG – mas 4 gatilhos podem levar a ação além
11 de setembro de 2026 - 12:46 10 de setembro de 2026 - 15:01
IBOV MAIS COMPLETO
BDRs de Nubank, XP, Inter e JBS podem ganhar espaço no Ibovespa; entenda por que isso importa
10 de setembro de 2026 - 15:01
9 de setembro de 2026 - 17:02
MAIS INTERNACIONAL
B3 muda regra do Ibovespa e BDRs de brasileiras poderão entrar no índice já a partir da próxima edição
9 de setembro de 2026 - 17:02 8 de setembro de 2026 - 14:06
IÇANDO AS VELAS











