


Subiu mais um pouquinho: quanto rendem R$ 100 mil na poupança, em Tesouro Selic, CDB e LCI com a Selic em 15%
Copom aumentou a taxa básica em mais 0,25 ponto percentual nesta quarta (18), elevando ainda mais o retorno das aplicações pós-fixadas; ajuste deve ser o último do ciclo de alta


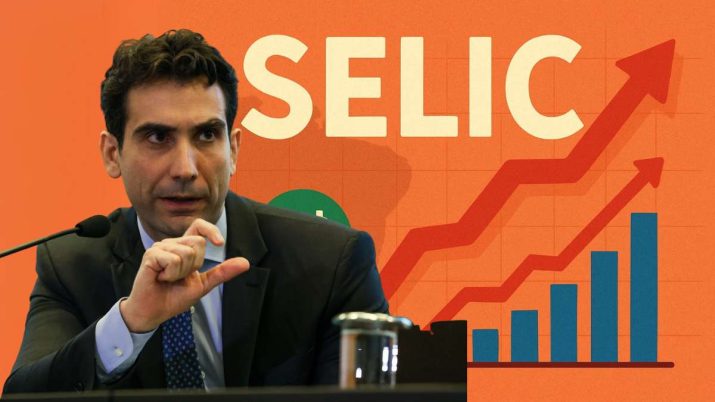
Teve chorinho: o Comitê de Política Monetária do Banco Central (Copom) elevou novamente a taxa básica de juros nesta quarta-feira (18), desta vez no valor de 0,25 ponto percentual. Com isso, a Selic passa de 14,75% para 15,00% ao ano, maior patamar nominal desde meados de 2006.
As expectativas do mercado para esta reunião estavam divididas entre manutenção e uma alta residual de 0,25 p.p., que acabou por ser a alternativa vencedora.
Esta deve ser o último aumento dos juros do atual ciclo de alta, mas a taxa deve permanecer neste nível por algum tempo. O comunicado do Copom fala em "interrupção no ciclo de alta de juros para examinar os impactos acumulados do ajuste já realizado".
Para o colegiado, as expectativas de inflação ainda se encontram bastante desancoradas, o que justifica uma "política monetária em patamar significativamente contracionista por período bastante prolongado".
- VEJA TAMBÉM: Quer ter acesso em primeira mão às informações mais quentes do mercado? Entre para o clube de investidores do Seu Dinheiro sem mexer no seu bolso
O que a alta da Selic representa para a sua reserva de emergência e os demais investimentos de renda fixa
O aumento da taxa básica deixa a renda fixa pós-fixada — aqueles investimentos cuja remuneração é indexada à Selic ou ao CDI — ainda mais rentável. E o nível atual de retorno deve se manter pelo menos até o fim deste ano.
É o caso dos títulos públicos Tesouro Selic; dos títulos bancários CDBs, LCIs e LCAs, quando indexados ao CDI; dos títulos de crédito privado como debêntures, CRIs e CRAs indexados ao CDI; e dos fundos que investem nesses tipos de papéis.
Leia Também
Alguns desses investimentos estão entre os mais conservadores do mercado brasileiro, sendo inclusive indicados para a reserva de emergência.
Por exemplo, os títulos Tesouro Selic, negociados no Tesouro Direto; os fundos de taxa zero que investem em Tesouro Selic, do tipo Selic Simples; e os CDBs de grandes bancos com liquidez diária.
Além disso, os investimentos pós-fixados também atuam como portos seguros em momentos de alta aversão a risco, que recentemente passou por um alívio no Brasil, mas continua elevada.
- VEJA MAIS: Analista recomenda ação do agronegócio que pode se tornar a grande pagadora de dividendos do mercado no longo prazo; saiba qual é
Quanto rendem os investimentos de renda fixa conservadora com a Selic em 15%?
A mudança na Selic não altera a regra de remuneração da poupança, que continua pagando seu tradicional 0,50% ao mês mais Taxa Referencial (TR).
Embora a TR tenda a aumentar ligeiramente com a alta na taxa básica, a elevação dos juros torna a caderneta menos atrativa que as demais aplicações de renda fixa pós-fixadas, já que as remunerações destas tendem a subir, enquanto a da poupança tem uma espécie de teto.
Com a Selic em 15,00% ao ano (e supondo um CDI um pouco inferior, de 14,90%, como costuma acontecer), as rentabilidades mensais e anuais líquidas das principais aplicações financeiras conservadoras ficam assim:
| Investimento | Retorno líquido em 1 mês* | Retorno líquido em 1 ano** |
|---|---|---|
| Poupança | 0,67% | 8,36% |
| Tesouro Selic 2028 (via Tesouro Direto) | 0,88% | 12,19% |
| CDB 100% do CDI ou fundo Tesouro Selic de taxa zero | 0,90% | 12,29% |
| CDI bruto | 1,16% | 14,90% |
Parâmetros da simulação
- Para o cálculo do retorno da poupança, foi considerada a TR média de maio de 2025 (0,1712%);
- Para o cálculo do retorno do Tesouro Selic, foram considerados uma taxa de administração igual a zero, o spread de compra e venda (espécie de “pedágio” para a venda do título antes do vencimento) e uma taxa de custódia de 0,20% ao ano sobre todo o montante investido, que é o padrão da calculadora do Tesouro Direto. Atualmente, no entanto, existe uma isenção da taxa de custódia para valores aplicados de até R$ 1 mil, o que significa que a verdadeira rentabilidade do Tesouro Selic, nesses casos, é um pouco maior que a estimada na tabela.
Caso a Selic tenha de fato atingido o topo do ciclo, ela não ficará estagnada em 15,00% por muito tempo. O mercado já começa a precificar juros um pouco mais baixos a partir de 2026, o que significa que, para prazos um pouco maiores, a rentabilidade das aplicações conservadoras pode ser menor que a projetada na tabela.
- LEIA MAIS: Quer saber como ter acesso a uma carteira de crédito privado com retornos acima do Tesouro IPCA+? O Seu Dinheiro disponibilizou gratuitamente; veja aqui
Assim, para dar uma ideia melhor de como ficará a rentabilidade dos investimentos conservadores daqui para frente, vamos simular a aplicação para os prazos de um e dois anos utilizando as estimativas do mercado para a Selic e o CDI (DI futuro) para junho de 2026 (14,72%) e junho de 2027 (13,90%), respectivamente.
Repare que ambas as previsões já precificam uma Selic menor que a atual, estimando que o BC vai cortar a taxa básica de juros.
Vale frisar, no entanto, que essas projeções podem mudar a partir da decisão do Copom de hoje, bem como das sinalizações do Banco Central para as próximas reuniões. Além disso, as projeções para a poupança continuam considerando a TR de maio, que também pode mudar daqui para a frente.
| Investimento | Retorno líquido em 1 ano* | Retorno líquido em 2 anos** |
|---|---|---|
| Poupança | 8,36% | 17,42% |
| Tesouro Selic 2028 (via Tesouro Direto) | 12,05% | 25,11% |
| CDB 100% do CDI ou fundo Tesouro Selic de taxa zero | 12,14% | 25,27% |
| LCI 90% do CDI | 13,16% | 26,40% |
Parâmetros da simulação
- DI para junho de 2026 (simulação de 1 ano): 14,72% a.a.
- Selic para junho de 2026 (simulação de 1 ano): 14,82% a.a.
- DI para junho de 2027 (simulação de 2 anos): 13,90% a.a.
- Selic para junho de 2027 (simulação de 2 anos): 14,00% a.a.
- Para o cálculo do retorno da poupança, foi considerada a TR média de maio (0,1712%);
- Para o cálculo do retorno do Tesouro Selic, foram considerados uma aplicação de R$ 100 mil, taxa de custódia de 0,20% ao ano, uma taxa de administração igual a zero e o spread de compra e venda (espécie de “pedágio” para a venda do título antes do vencimento).
Veja, na tabela a seguir, quanto você teria ao final de cada período caso aplicasse R$ 100 mil em cada um desses investimentos, nas circunstâncias da simulação anterior:
| Investimento | Quanto você teria após 1 ano | Quanto você teria após 2 anos |
|---|---|---|
| Caderneta de poupança | R$ 108.358,49 | R$ 117.415,62 |
| Tesouro Selic 2028 | R$ 112.045,86 | R$ 125.109,87 |
| CDB ou fundo Tesouro Selic 100% do CDI | R$ 112.144,00 | R$ 125.272,29 |
| LCI 90% do CDI | R$ 113.155,77 | R$ 126.399,49 |
Veja também: Por que a Selic está tão alta e qual a tendência para os próximos anos? Um papo com o economista Samuel Pessoa
 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+











