


Por que esse bancão de Wall Street diz que não é hora de comprar as ações do Inter mesmo após lucro de encher os olhos
O Citi deixou de recomendar a compra dos papéis e também cortou o preço-alvo dos ativos negociados em Nova York para US$ 6; entenda o movimento

O Inter tem bom impulso operacional, acelerou a carteira de empréstimos, melhorou a rentabilidade (ROE) e as ações se recuperaram, mas mesmo assim o Citi não vê motivos para o investidor colocar os papéis INTR, cotados em Nova York, na carteira.
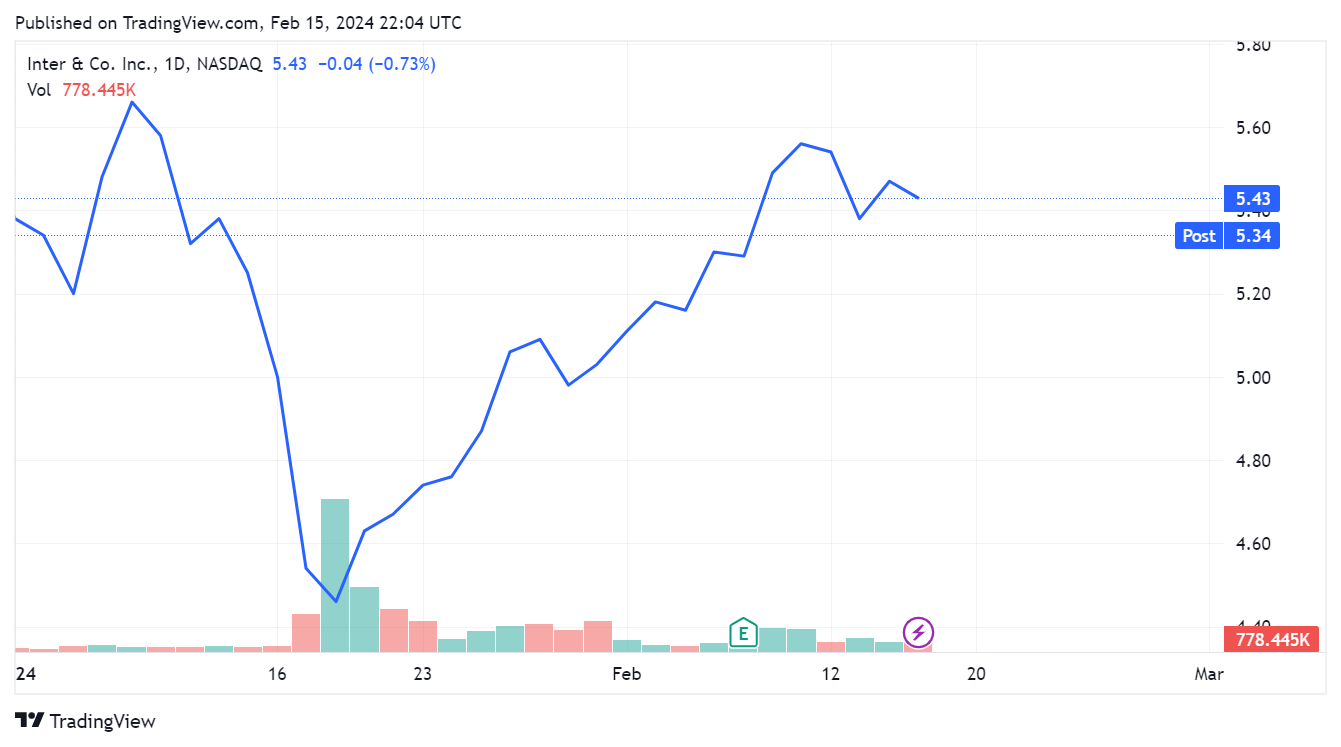
O banco norte-americano rebaixou a recomendação do Inter de compra para neutra e cortou o preço-alvo dos papéis de US$ 6,30 para US$ 6,00 — o que representa um potencial de valorização de 10,5% em relação ao fechamento desta quinta-feira (15).
Hoje, as ações INTR encerraram o dia com queda de 0,73% em Nova York, cotadas a US$ 5,43. Já os BDRs INBR32 terminaram o pregão na B3 com baixa de 0,96%, a US$ 26,89.
“Uma nova reclassificação exige melhoria contínua na rentabilidade para 2025, o que embora vejamos como provável, só deve ficar mais claro ao longo do ano, justificando a classificação neutra por enquanto”, diz o Citi em relatório.
- Leia também: Novas regras para revisão da tarifa após privatização da Sabesp (SBSP3) vão à consulta pública e ações sobem hoje
Onde o Inter pode chegar?
De uma perda em 2022 para um ROE de 5% em 2023 — e 8,5% no quarto trimestre de 2023 —, Citi espera que o Inter continue a trajetória positiva.
A rentabilidade deve chegar a 13% em 2024, ainda se beneficiando de uma reprecificação na carteira de crédito, de acordo com a projeção do Citi.
Leia Também
“Acreditamos que a principal questão que permanece é até onde esta melhoria pode ir depois disso”, diz o Citi em relatório.
Segundo o banco norte-americano, a melhoria ainda tem raízes, principalmente por uma utilização mais adequada da elevada base de capital do banco — impulsionada pela recente oferta de ações.
“O Citi projeta um ROE de 17% para 2025 e, se bem executado, potencialmente superior depois disso, embora pareça ainda cedo para apostar nisso”, diz o Citi.
 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?
Oncoclínicas (ONCO3) avança em reestruturação e apresenta novo plano para renegociar R$ 5,7 bilhões em dívidas
23 de outubro de 2026 - 19:43 23 de outubro de 2026 - 16:48
MAIS UM RECORDE
Embraer (EMBJ3) tem novo recorde na carteira de pedidos, que totalizou US$ 35,7 bilhões no 3T26; veja os números
23 de outubro de 2026 - 16:48 23 de outubro de 2026 - 16:21
BARATA DEMAIS?
Petz Cobasi (AUAU3) quer recomprar até 17,6 milhões de ações; o que isso significa para o acionista?
23 de outubro de 2026 - 16:21 23 de outubro de 2026 - 14:00
Conteúdo Empiricus
A Warner vale US$ 110 bilhões? Entenda por que saber o preço justo da sua empresa pode fazer a diferença em uma negociação
23 de outubro de 2026 - 14:00 23 de outubro de 2026 - 11:46
DEPOIS DO RESULTADO....
Crédito sob pressão: CEO do Bradesco (BBDC4) defende qualidade da carteira, mas mercado teme perda de ritmo
23 de outubro de 2026 - 11:46 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO

