


Balanço do Banco do Brasil (BBAS3) no 2T26 não foi tão bom quanto parece; mercado vê pouca margem para erros
Resultado do 2T26 veio acima das expectativas, mas deterioração do crédito e pressão sobre o capital ainda incomodam os analistas


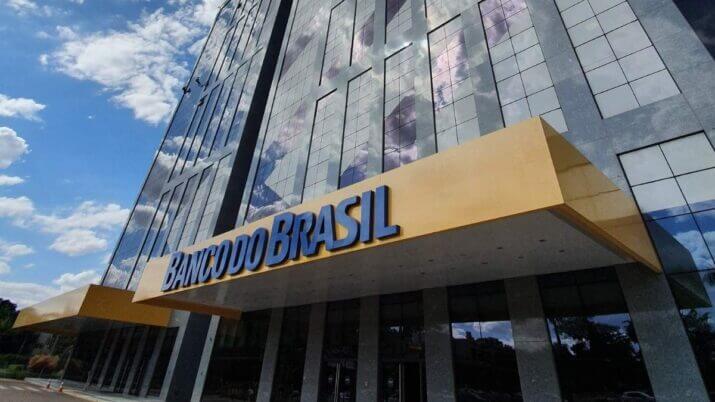
É verdade: o Banco do Brasil (BBAS3) finalmente entregou um trimestre que, à primeira vista, parecia trazer algum alívio. O lucro voltou a crescer, a rentabilidade veio acima das expectativas e o guidance (projeção) para 2026 foi mantido.
Mas bastou abrir o balanço um pouco mais para o humor mudar. Enquanto o mercado digeria os números do 2T26, as ações do BB operaram em queda nesta quinta-feira (13). Os papéis fecharam em baixa de 4,05%, a R$ 18,23. Desde o início do ano, a desvalorização beira os 16%.
Para a XP Investimentos, o trimestre foi “melhor do que se temia”, mas não suficiente para mudar de forma relevante a tese de investimento.
O BTG Pactual, por sua vez, classificou o segundo trimestre como “preocupante”, enquanto o JP Morgan alertou que, por trás do lucro acima das projeções, havia "diversas questões alarmantes".
Leia Também
O Itaú BBA resume o 2T26 como um resultado acima do esperado, mas de menor qualidade.
Segundo os analistas, o problema está menos no lucro em si e mais no que foi preciso atravessar para chegar até ele — e, principalmente, no que o balanço indica sobre os próximos trimestres.
A principal preocupação do mercado está na qualidade do crédito. Mesmo que o agronegócio continue sendo uma fonte importante de risco, a deterioração agora começa a aparecer com mais força também na carteira de pessoas físicas, especialmente em cartões de crédito e outras modalidades sem garantia.
Banco do Brasil (BBAS3): lucro melhora, mas crédito preocupa
O Banco do Brasil encerrou o segundo trimestre com lucro líquido recorrente de R$ 3,9 bilhões, alta de 13,9% em relação ao mesmo período de 2025. A rentabilidade, medida pelo retorno sobre o patrimônio líquido médio (ROAE), ficou em 8,3%, acima das expectativas.
Ainda assim, para os analistas, o avanço do lucro não conta toda a história. Isso porque a inadimplência acima de 90 dias da carteira total subiu para 5,61%.
O principal ponto de atenção veio da pessoa física: a inadimplência em cartões de crédito dobrou, chegando a 14,6%.
No agronegócio, a inadimplência acima de 90 dias chegou a apresentar estabilização. Os indicadores de curto prazo, porém, pioraram, o que mantém a pressão sobre a carteira.
Para o Itaú BBA, a deterioração do crédito só não apareceu com mais força no lucro porque as provisões ficaram abaixo da formação de créditos em Estágio 3.
- Veja também: Banco do Brasil (BBAS3) cansou de esperar o agro reagir? Diretor abre estratégia para deixar a crise para trás
Isso significa que a despesa de provisão não acompanhou integralmente a velocidade de formação de novos créditos problemáticos. Para os analistas, portanto, ainda há pouca evidência de uma melhora estrutural do custo de crédito — e uma cobertura menor deixa menos margem de proteção para o segundo semestre.
O resultado também contou com uma contribuição positiva de R$ 258 milhões na linha de imposto de renda, relacionada aos pagamentos de juros sobre o capital próprio (JCP).
Outro ponto destacado pelo BTG foi a exclusão, no resultado gerencial, de R$ 733 milhões em despesas extraordinárias relacionadas aos “planos econômicos”. Para os analistas, porém, como essas despesas aparecem há anos nos balanços do BB, "é difícil classificá-las como efetivamente não recorrentes".
Preocupação com o crédito já não está só no agro
Durante meses, o agronegócio concentrou os holofotes quando o assunto era o aumento do risco no Banco do Brasil. Agora, os analistas começam a enxergar uma segunda frente de pressão.
A deterioração da pessoa física ganhou velocidade justamente nas linhas que o banco vinha usando para mudar o perfil da carteira e compensar parte da crise no crédito rural.
O próprio diretor financeiro (CFO) do BB, Geovanne Tobias, reconheceu que a expansão da base de clientes acabou trazendo também um grupo com perfil de risco mais elevado.
“Apesar de todos os cuidados que nós tivemos em aferir limite de crédito, tivemos um segmento de pessoas físicas que tem mais risco”, afirmou. “Tivemos que fechar a carteira, pisar no freio, e agora teremos que deglutir esse aumento de risco no cartão de crédito.”
Para o Itaú BBA, esse é justamente um dos pontos que merecem atenção. A mudança do mix em direção à pessoa física vinha ajudando a sustentar os spreads com clientes desde 2025, mas agora começa a carregar um custo de crédito maior.
Além disso, os analistas avaliam que as safras de crédito originadas nos últimos quatro trimestres em cartões e consignado privado ainda não amadureceram completamente.
A XP também afirma que a deterioração da pessoa física “torna o guidance desafiador”.
Embora o banco continue reforçando as reservas antes das perdas e tenha melhorado a cobertura no agronegócio, as tendências de crédito seguem difíceis, sobretudo no varejo.
Por outro lado, no agronegócio, a formação de novos atrasos melhorou na margem. Ainda assim, para a XP, é prematuro falar em um ciclo sustentável de normalização.
Segundo os analistas, o balanço começa a desenhar uma equação incômoda: a margem financeira continua resiliente, as receitas de tarifas avançam e as despesas permanecem sob controle, mas a qualidade dos ativos se deteriora e a geração de capital continua fraca.
Agro ainda demora a reagir
Se a pessoa física trouxe uma preocupação nova, o problema original do Banco do Brasil — o crédito rural — também está longe de resolvido.
Para o BTG, a renegociação das dívidas do agronegócio está demorando mais do que o esperado. A Medida Provisória 1.376, foi criada para facilitar a renegociação dos débitos dos produtores rurais. Mas sua implementação ainda enfrenta obstáculos operacionais, regulatórios e orçamentários.
Assim, o segundo trimestre ainda foi inteiramente impactado pelo “compasso de espera” dos produtores em torno das medidas de reestruturação, que optaram por esperar antes de honrar determinados compromissos.
O Banco do Brasil espera que a operacionalização da MP ajude a reduzir a pressão sobre as provisões no segundo semestre.
Mas, para o BTG, a demora reforça a percepção de que a normalização da carteira rural será “mais lenta, menos linear e mais incerta” do que se imaginava.
Patrimônio também acende um sinal amarelo no Banco do Brasil
Para o BTG, talvez seja no balanço patrimonial que esteja a parte mais preocupante do resultado.
À primeira vista, a demonstração de resultados parece fraca. Mas, quando se observam os indicadores de qualidade dos ativos, a cobertura e a evolução do patrimônio tangível, o quadro fica mais delicado.
No segundo trimestre, o patrimônio líquido total do BB encolheu R$ 5 bilhões em relação ao trimestre anterior, em razão de ajustes atuariais.
Ao mesmo tempo, houve outro aumento sequencial de R$ 5 bilhões nos ativos fiscais diferidos (DTAs). Com os dois movimentos, o patrimônio tangível caiu mais de R$ 10 bilhões na comparação trimestral.
Para o BTG, o ponto central é que o BB continua encontrando dificuldades para transformar sua geração de resultados em patrimônio tangível em caixa.
“No atual ambiente de Selic elevada por mais tempo, o peso crescente dos DTAs na base de capital do BB reduz ainda mais a capacidade de geração de resultados do banco”, avaliam os analistas.
E o guidance do Banco do Brasil (BBAS3)?
Por enquanto, o Banco do Brasil manteve intactas as projeções para 2026. Mas isso não significa que o mercado tenha deixado de questioná-las.
O banco terminou o primeiro semestre com R$ 7,3 bilhões de lucro líquido ajustado. Anualizado, o número chegaria a aproximadamente R$ 14,7 bilhões — abaixo do intervalo de R$ 18 bilhões a R$ 22 bilhões projetado para o ano.
Para o Itaú BBA, isso torna o cumprimento do guidance desafiador. Para terminar o ano dentro da projeção de lucro, o BB precisaria entregar entre R$ 10,7 bilhões e R$ 14,7 bilhões no segundo semestre.
Além disso, segundo os analistas, há outro ponto delicado. O custo de crédito chegou a R$ 37,3 bilhões no primeiro semestre. Se anualizado, já supera o intervalo projetado pelo banco, de R$ 65 bilhões a R$ 70 bilhões.
É uma conta que ainda pode fechar, mas que exige uma melhora importante na segunda metade do ano.
Já o BTG vê um “risco significativo” para o cumprimento do guidance.
Na visão dos analistas, com as provisões acima do intervalo projetado, o lucro acumulado abaixo do necessário e a deterioração do balanço patrimonial, uma nova revisão para baixo das projeções seria apenas uma questão de tempo — mesmo considerando o possível efeito positivo da MP 1.376.
O que esperar de BBAS3?
Para o BTG, o resultado do 2T26 pode ampliar as preocupações dos investidores e abrir espaço para novas revisões negativas de lucro, mantendo pressão sobre as ações.
“Com visibilidade limitada sobre o ciclo de crédito do varejo, o caminho de retorno a um ROE de meio de ciclo é mais longo, o que deve impedir uma reprecificação dos múltiplos. Permanecemos cautelosos”, afirma o Itaú BBA.
 24 de setembro de 2026 - 14:00
Conteúdo Empiricus
Apesar da adoção crescente da inteligência artificial, 41% das empresas ainda apresentam dificuldades na integração com agentes de IA
24 de setembro de 2026 - 14:00 24 de setembro de 2026 - 13:45
NO BOLSO
Yduqs (YDUQ3) anuncia dividendos de R$ 750 milhões após fusão com a Afya, mas presente da dona da Estácio ao acionista pode ser ainda maior, diz JP Morgan
24 de setembro de 2026 - 13:45 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA
O conselheiro é independente mesmo? Indicação pelo controlador é comum; saiba quando ela vira um problema para a empresa
23 de setembro de 2026 - 12:33
23 de setembro de 2026 - 11:35
SOB PRESSÃO
Braskem (BRKM5) vira campo de batalha: MP questiona processo e credores exigem que Petrobras (PETR4) e IG4 paguem parte da conta
23 de setembro de 2026 - 11:35 22 de setembro de 2026 - 19:27
PROVENTOS
Mais de R$ 600 milhões aos acionistas: confira quem tem direito a receber o JCP da Localiza (RENT4)
22 de setembro de 2026 - 19:27 22 de setembro de 2026 - 17:03
TERMÔMETRO DAS ELEIÇÕES
O mercado já escolheu seu cavalo eleitoral? Banco do Brasil (BBAS3) dispara 26% na bolsa, mas a conta não fecha só com as urnas
22 de setembro de 2026 - 17:03 22 de setembro de 2026 - 14:16
UM BOM NEGÓCIO?
Santander quer comprar seu papel SANB11 — mas o que o minoritário ganha ao trocar as ações por BDRs?
22 de setembro de 2026 - 14:16 22 de setembro de 2026 - 14:01
EXPANSÃO
Vale (VALE3) compra 30% da Ligga por R$ 972,36 milhões e prevê expandir capacidade em quatro vezes; qual o plano da mineradora?
22 de setembro de 2026 - 14:01 22 de setembro de 2026 - 11:43
ABRE E FECHA
JBS (JBSS32) fecha capital e J&F quer ser aberta no Brasil: o que muda para o investidor em ações e debêntures na B3
22 de setembro de 2026 - 11:43 21 de setembro de 2026 - 19:37
DE A PARA B
Entre JBS e J&F: o xadrez financeiro dos irmãos Batista na B3
21 de setembro de 2026 - 19:37 21 de setembro de 2026 - 19:13
PREPAREM O BOLSO
Dividendos e JCP: empresas anunciam mais de R$ 600 milhões aos acionistas; saiba quem paga e quando receber
21 de setembro de 2026 - 19:13
21 de setembro de 2026 - 17:41
SINERGIAS
Fusão com a Afya pode turbinar lucro da Yduqs (YDUQ3) e deixar ação mais barata, segundo Itaú BBA; veja o possível prêmio
21 de setembro de 2026 - 17:41 21 de setembro de 2026 - 15:57
A PENEIRA DOS BANCÕES
Itaú, Bradesco ou Banco do Brasil: BofA escolhe seu favorito na B3 — e deixa uma ação de escanteio
21 de setembro de 2026 - 15:57 21 de setembro de 2026 - 14:04
ALÉM DAS FRONTEIRAS
Petrobras acena com descobertas de gás na Colômbia. Aonde a estatal quer chegar?
21 de setembro de 2026 - 14:04 21 de setembro de 2026 - 11:04
ACESSO AO MERCADO DE CAPITAIS











