De olho nas teses de ciclo doméstico, Genial elege Americanas (AMER3) como sua favorita entre as varejistas e rebaixa Magazine Luiza (MGLU3)
Entre as varejistas analisadas, Via (VIIA3) é destaque por suas medidas para enfrentar a pandemia

Conforme a inflação vai dando sinais de arrefecimento e o mercado já vislumbra juros mais baixos a partir do ano que vem, a rotação de carteiras também ganha espaço na bolsa. Aos poucos, os investidores diminuem exposição nos setores de commodities e passam a procurar boas oportunidades em papéis ligados ao ciclo doméstico, como é o caso das varejistas.
Em relatório, a Genial Investimentos detalha melhor suas visões sobre o setor, destacando que o Brasil demonstra sinais de resiliência na economia, algo que tende a beneficiar o segmento.
Para os analistas da Genial, a Americanas (AMER3) merece o destaque como favorita entre as varejistas, com preço-algo de R$28,40 para o fim de 2023 — potencial de alta de 67%.
Já Magazine Luiza (MGLU3) foi rebaixada de "compra" para "neutro", com o preço-alvo indo de R$8,00 R$5,20 — o que implica uma valorização de 24%.
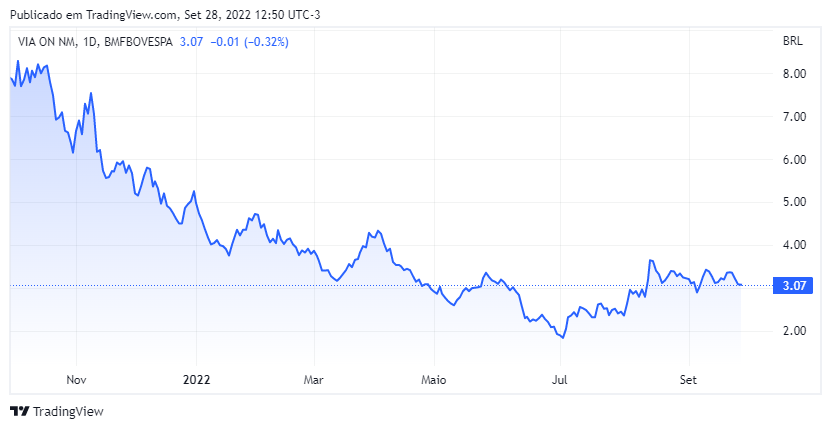
Por fim, a Via (VIIA3) permanece com recomendação neutra, mas teve o preço-alvo elevado para R$4,80 — potencial de 56% de crescimento — por conta de sua melhora operacional.
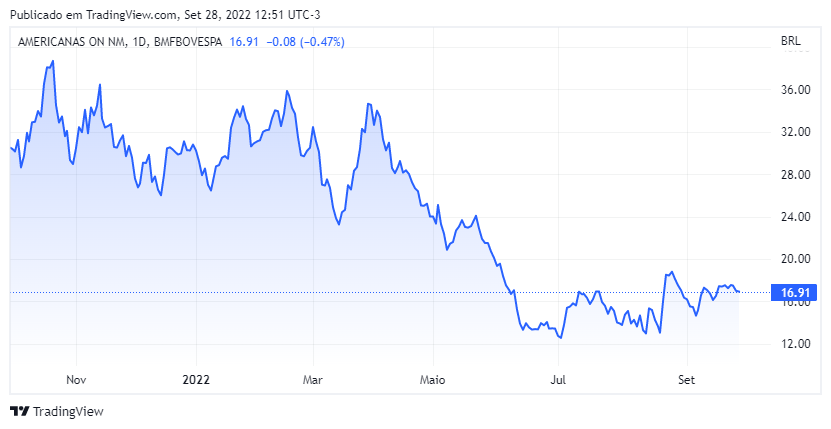
De acordo com o relatório, as ações de AMER3, MGLU3 e VIIA3 já caíram mais de 80% desde o seu preço máximo, em meados de 2020, o que justifica uma revisão.
Leia Também
Alguns fatores macroeconômicos também precisam ser considerados, além de juros e inflação menores, como melhora no mercado de trabalho e um reforço do Auxílio Brasil.
"Acreditamos que a inflação atingiu o seu pico em abril de 2022, quando o índice acumulou alta de 12,1% em 12 meses. Dito isso, acreditamos que o movimento é positivo para as margens brutas e operacionais das varejistas, principalmente quando incorporamos a redução nos gastos com fretes nos nossos modelos", escrevem os analistas.
No curto prazo, a expectativa da Genial é de que os juros mais altos continuem pressionando o varejo, uma vez que o setor depende de crédito e as empresas possuem altos níveis de alavancagem financeira.
No médio prazo, a margem líquida das varejistas também deve seguir pressionada pelo aumento do custo de captação enquanto a Selic não ceder, o que só deve acontecer em meados de 2023.
A história que cada varejista conta
Para os analistas da Genial, os múltiplos vistos para Magazine Luiza (MGLU3) em 2020 eram exagerados e não se repetirão. Ainda que a companhia conte com um e-commerce melhor desenvolvido do que as outras duas concorrentes, a equipe acredita que isso não justificaria múltiplos muito mais elevados para a empresa da família Trajano.
"Acreditamos que a queda do papel auxiliou o processo de normalização da precificação em valores mais justos se comparado aos outros peers, o que retira parte da margem de segurança que víamos no papel em relação ao desconto do setor de varejo pela curva de juros", diz o documento.
Assim, com a crença de que Magazine Luiza não voltará a negociar nos mesmos níveis vistos no passado, a Genial vê um caminho de correção menor para o papel na comparação com Americanas e Via.
Os analistas reforçam que o valuation atual da Magalu já precifica bem suas vantagens competitivas, como a plataforma de vendas online, o que também justifica a recomendação neutra para o ativo.
Entre os pontos de preocupação adicionais, a equipe ainda cita a produtividade abaixo do esperado para as lojas físicas, que pode prejudicar as margens da varejista.
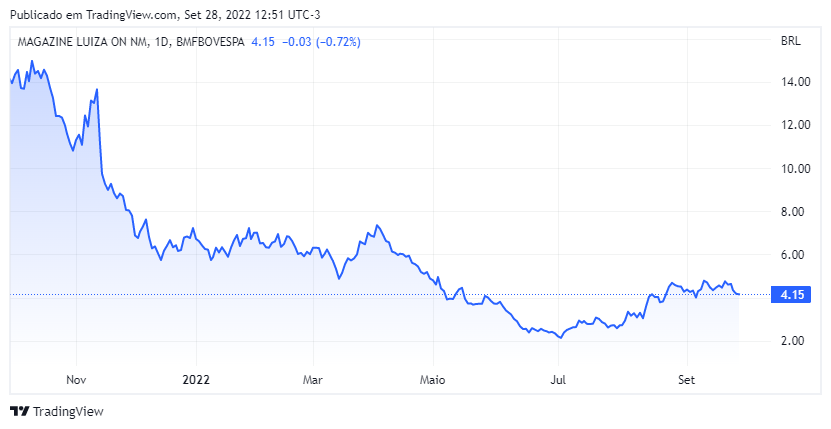
Neste ano, os papéis da Magazine Luiza caem 42,24%, enquanto no mês a queda é de 2,34%.
Via (VIIA3) fazendo um caminho oposto
Para a Genial Investimentos, a Via hoje traça um caminho oposto ao que observamos com Magazine Luiza. Um dos destaques foi a condução do negócio durante a pandemia, já que a antiga Via Varejo não possuía um e-commerce tão bem desenvolvido quanto sua concorrente e precisou correr atrás do prejuízo.
Entre as medidas adotadas, a Via fechou mais lojas em busca de otimizar sua estrutura, que já era mais enxuta.
Assim, os analistas apontam que a varejista já entregou margens mais saudáveis antes mesmo do fim da pandemia e do período econômico mais turbulento, o que a torna mais atrativa em termos de reprecificação quando comparada com MGLU3.
Nas contas da equipe, a Magazine Luiza tem um e-commerce melhor desenvolvido e deve continuar bem pelos próximos dois anos quando comparada à Via. Porém, esta já tomou medidas para acirrar essa concorrência, que devem surtir efeito no médio prazo (entre 2 a 5 anos) e minimizar as vantagens da empresa de Luiza Trajano.
"Dessa forma, considerando a atualização dos nossos modelos de valuation, nosso entendimento é de que a Via está mais bem posicionada que o Magalu caso mantenha o ritmo de boa gestão de SG&A, otimização das lojas físicas e crescimento no marketplace, com recuperação do trade-off entre preço e volume no rebalanceamento do seu mix de produtos, com mais exposição a cauda longa, mais SKUs e uma base crescente de sellers", diz o relatório.
A única ressalva da Genial para a Via está na falta de governança corporativa da empresa.
No ano, as ações da Via recuam 41,52%, enquanto a baixa no mês é de 4,65%.
Americanas (AMER3) no topo da lista
Por fim, a Genial explica os motivos que levaram a Americanas (AMER3) a ser eleita como a favorita do setor varejista. O relatório afirma que ela é a empresa que deve se beneficiar mais da provável que da Selic no ano que vem.
"AMER3 negocia a margens, seja ela bruta ou operacional, consistentemente acima dos outros dois players (VIIA3 e MGLU3). Este é um grande diferencial competitivo da varejista e acreditamos que com as evoluções no digital (ADS ganhando escala) e em lojas físicas (BR Mania e Hortifrutti ganhando espaço), essa diferença tende a se acentuar ao longo dos próximos anos. Em nossa visão, a Americanas será a primeira varejista a atingir 15% de margem EBITDA até 2026", dizem os analistas.
A equipe da Genial ainda concluiu que o preço atual das ações da Americanas não reflete o verdadeiro valor da varejista. Assim, entre as três empresas analisadas, ela é a que tem mais probabilidades, de acordo com seus fundamentos, de voltar a negociar em seus patamres históricos mais rápido.
A recomendação ainda se baseia em um modelo de negócio menos exposto à linha branca e com mais sortimento de produtos com variado ticket médio, que ajuda a compor um mix mais atraente, além de um bom equilíbrio entre o varejo físico e digital.
Entre as poucas preocupações está a alavancagem da Americanas, que está em 3,9 vezes a dívida líquida em relação ao Ebitda.
No ano, as ações da Americanas já caem 44,76%, enquanto o avanço no mês é de 4,09%.
Últimas notícias
 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16