


Privatização foi só o começo? CEO da Copasa (CSMG3) diz por que o mercado ainda pode estar subestimando a companhia
Ao Seu Dinheiro, Marília Carvalho de Melo afirma que o maior potencial de valorização ainda depende da execução da nova fase da empresa — e revela onde pretende destravar valor


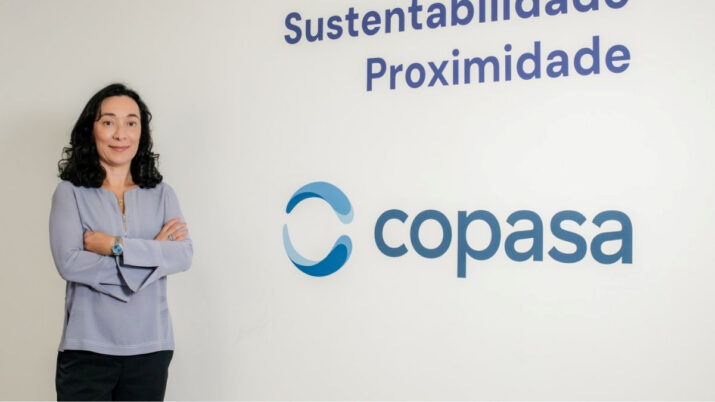
A privatização da Copasa (CSMG3) já ficou para trás. Agora, a aposta da companhia de saneamento mineira é convencer o mercado que o maior potencial de valorização ainda está por vir.
Na avaliação da CEO, Marília Carvalho de Melo, o rali das ações refletiu principalmente a expectativa pela desestatização — mas ainda não incorpora os ganhos de eficiência, expansão e geração de caixa que a nova estrutura de controle pode destravar nos próximos anos.
Segundo a CEO, desde que as primeiras discussões sobre privatização surgiram, em 2019, as ações da companhia acumulam valorização próxima de 380%. Mas, na visão dela, esse movimento representa apenas parte da história.
"Eu não tenho dúvida de que temos muito espaço para valorização da companhia nos próximos anos. Os ganhos de eficiência de verdade virão daqui para frente", disse a executiva, em entrevista exclusiva ao Seu Dinheiro.
As ações da Copasa acumulam valorização superior a 36% em 2026. Nos últimos 12 meses, o salto supera os 118% na bolsa brasileira.
Quanto valor a nova Copasa ainda consegue destravar?
Depois de anos reorganizando processos, centralizando operações e preparando a empresa para um ambiente mais competitivo, a Copasa acredita estar pronta para acelerar uma agenda que, como estatal, avançava em ritmo mais lento.
Leia Também
Na avaliação da CEO, é justamente aí que está a principal oportunidade para o investidor. "A gente preparou a empresa para esse momento. Agora começa uma nova etapa", afirma.
A companhia acredita que os novos investidores de referência — Equatorial (EQTL3) e Perfin — trazem segurança para garantir a universalização do saneamento. "Muito do que a Sabesp tem feito pós-privatização, a gente já endereçou", diz.
Os três gatilhos operacionais da Copasa
A CEO cita três frentes que devem concentrar boa parte dos ganhos operacionais daqui para frente. A primeira delas é a redução das perdas de água.
Segundo ela, embora a Copasa já tenha o parque de hidrômetros mais jovem do país, é possível acelerar a substituição de redes antigas — especialmente em Belo Horizonte, onde a infraestrutura envelhecida aumenta o desperdício e os custos operacionais.
A segunda envolve a estrutura de pessoal. Consultorias como a BCG identificaram oportunidades de eficiência, e um programa de demissão voluntária e incentivada (PDVI) deverá ser apresentado aos novos controladores.
A terceira passa pela relação com fornecedores. Com o fim das limitações impostas pela Lei de Licitações, a companhia espera ganhar velocidade para contratar, cobrar desempenho e substituir prestadores de serviço.
Na avaliação da executiva, esse pode ser um dos fatores com maior impacto direto sobre a percepção dos clientes, já que a qualidade dos serviços terceirizados aparece hoje entre os principais gargalos da operação.
O crescimento continuará em Minas Gerais
Enquanto empresas como a Sabesp (SBSP3) buscam oportunidades em diferentes estados, a Copasa acredita que ainda dá para crescer no território onde já atua.
Hoje, a companhia possui concessões de água em 637 municípios mineiros, de um total de 853, e presta serviços de esgoto em apenas 273 deles.
Ampliar essa rede de esgoto nos municípios onde a Copasa já opera é mais eficiente do que buscar novos mercados, diz a executiva, e ajuda a acelerar o cumprimento das metas de universalização estabelecidas para 2033.
"Esses municípios são importantes para ampliar o negócio e aumentar a receita, mas também para melhorar a prestação do serviço. A prestação concomitante de água e esgoto é onde temos maior eficiência operacional e capacidade de resposta."
A companhia também enxerga oportunidades em negócios complementares, como o reuso de água para clientes industriais. Há negociações em andamento para um contrato relevante com a Petrobras em Betim nesse segmento.
Outra frente está na futura concessão dos municípios da região do Rio Doce que hoje não fazem parte da área de atuação da companhia.
Dividendos ou investimentos? CEO diz que a Copasa pode entregar os dois
Uma das principais dúvidas dos investidores após a privatização é se a companhia conseguirá manter uma remuneração atrativa aos acionistas ao mesmo tempo em que acelera os investimentos exigidos pelo novo ciclo de expansão.
Na avaliação da CEO, uma coisa não precisa acontecer em detrimento da outra. "Teremos condições de distribuição de valor e garantias de universalização", afirma.
Ela destaca que Minas Gerais possui um dos custos regulatórios de capital (WACC) mais elevados do setor, atualmente em torno de 13%, além de um modelo de ativação anual dos investimentos, que aumenta a previsibilidade do retorno financeiro sobre os projetos.
Isso significa que a companhia consegue recuperar os investimentos com maior rapidez do que em outros modelos regulatórios, reduzindo a pressão entre distribuir caixa aos acionistas ou financiar a expansão da operação.
Além disso, a empresa está pouco alavancada, diz ela. No fim do último trimestre, a Copasa apresentava uma alavancagem de aproximadamente 2,4 vezes a relação entre dívida líquida e Ebitda.
Segundo a executiva, esse nível oferece espaço para manter o ritmo de investimentos, recorrer ao mercado de capitais quando necessário e preservar a remuneração aos acionistas.
Mesmo assim, a política de remuneração não deve mudar tão cedo, ainda que parte do mercado acredite que a privatização poderá transformar a companhia em uma grande pagadora de dividendos.
"A política já é bastante generosa hoje. Temos distribuído aproximadamente 50% do lucro líquido nos últimos anos, e nossa expectativa é manter o mesmo direcionamento."
Na visão da CEO, o principal diferencial da nova Copasa não será necessariamente elevar o payout, mas aumentar a geração de caixa ao longo do tempo com os ganhos de eficiência e, assim, remunerar melhor seus acionistas.
O relógio corre contra a Copasa
Embora a eficiência operacional seja a principal promessa da nova Copasa, a CEO afirma que o maior desafio de curto prazo está fora da companhia: convencer os municípios a aderirem ao novo modelo de concessão após a privatização.
Até setembro, a empresa precisa avançar na conversão dos contratos. Até agora, 22 municípios renovaram seus contratos, o equivalente a cerca de 30% da receita da companhia.
Segundo Marília, um dos principais obstáculos tem sido desfazer a percepção de que a privatização faria as cidades perderem o controle sobre os ativos de saneamento.
"Esse desafio institucional talvez seja hoje o nosso maior desafio até setembro", afirma.
Privatização foi apenas o primeiro passo?
A percepção de que o mercado ainda não precificou integralmente a nova Copasa não é exclusiva da CEO. Essa também parece ser a visão predominante entre os analistas.
Das sete recomendações compiladas pela Broadcast para as ações CSMG3, quatro são de compra e três neutras.
Na avaliação do mercado, a tese de investimento na companhia depende hoje menos dos resultados trimestrais e mais da capacidade de executar o plano de transformação após a privatização.
Para o Itaú BBA, que mantém recomendação outperform (equivalente à compra) para CSMG3, o principal gatilho continua sendo o potencial de transformação operacional da companhia.
Além do choque esperado de eficiência, os analistas destacam como oportunidade a expansão da cobertura de esgoto, que pode acelerar o crescimento da receita utilizando uma infraestrutura já instalada.
O Santander adota uma visão ainda mais otimista. O banco trabalha com preço-alvo de R$ 71,53, o que representa um potencial de valorização de quase 18% em relação às cotações recentes.
A principal aposta é que a entrada da Equatorial — reconhecida por reestruturar ativos de infraestrutura — permita acelerar os ganhos de produtividade a ponto de elevar o Ebitda da companhia de aproximadamente R$ 3,5 bilhões em 2026 para mais de R$ 6,1 bilhões em 2028.
Após a conclusão da privatização, o BTG Pactual também retomou a cobertura da companhia com recomendação de compra e preço-alvo de R$ 81, enxergando um potencial de valorização de 33,5%.
O banco também acredita que a entrada da Equatorial muda significativamente a tese de investimento da Copasa. O BTG projeta uma redução acumulada de aproximadamente 35% nas despesas operacionais entre 2027 e 2029.
Na avaliação dos analistas, outro diferencial da Copasa está no modelo regulatório mineiro, que deve permitir à companhia capturar uma parcela maior desses ganhos antes que eles sejam compartilhados com os consumidores nas revisões tarifárias. Isso pode chegar aos bolsos dos acionistas nos primeiros anos após a privatização.
O que esperar dos dividendos da Copasa?
Para quem investe em busca de renda, as projeções também chamam atenção. Com uma alavancagem considerada confortável, o BTG acredita que a Copasa poderá distribuir até 100% do lucro líquido aos acionistas.
As estimativas apontam para um dividend yield médio de 7,6% entre 2026 e 2028, com possibilidade de atingir os dois dígitos a partir de 2029, conforme os ganhos de eficiência amadureçam.
Isso não significa, porém, que a tese esteja livre de riscos. Entre os principais pontos de atenção estão eventuais períodos de escassez hídrica, desafios na execução do plano de investimentos, possíveis mudanças regulatórias relacionadas ao custo de capital e a própria capacidade da companhia de converter os contratos municipais dentro do prazo previsto.
 29 de setembro de 2026 - 9:00
Marketing Digital
R$ 42,7 bilhões em publicidade digital: Por que as marcas estão indo além do anúncio para conquistar a atenção do público
29 de setembro de 2026 - 9:00 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS
Nubank tomba quase 9% em NY após rumor de compra bilionária no Reino Unido; roxinho prepara revanche contra a Revolut?
28 de setembro de 2026 - 15:51 28 de setembro de 2026 - 15:15
DE OLHO NO FUTURO
WEG (WEGE3) anuncia dois investimentos milionários em grandes avenidas de crescimento da próxima década
28 de setembro de 2026 - 15:15 28 de setembro de 2026 - 7:54
OLHO NA TARJA
O detalhe que levou a Anvisa a proibir a Hypera Pharma (HYPE3) de divulgar a caneta emagrecedora Semavy
28 de setembro de 2026 - 7:54 28 de setembro de 2026 - 6:14
ENTREVISTA EXCLUSIVA
Inter adiou o ROE de 30%, mas não desistiu da meta: CEO revela qual é a prioridade agora
28 de setembro de 2026 - 6:14 27 de setembro de 2026 - 13:02
AGORA É SÓ SUBIR
Hapvida (HAPV3) chegou ao fundo do poço e pode ter até R$ 30,8 bilhões em benefício — mas ela ainda precisa fazer isso para se recuperar, diz UBS
27 de setembro de 2026 - 13:02 27 de setembro de 2026 - 10:02
ESTRATÉGIA
Carrefour vende 21 lojas de bairro a gigante do varejo, que estreia em São Paulo com nova bandeira; saiba qual
27 de setembro de 2026 - 10:02 25 de setembro de 2026 - 14:35
O CENÁRIO BULL
XP, Nubank, Itaú, Bradesco, Santander e BTG: dois bancos vão se dar melhor se a Selic cair, segundo o UBS BB
25 de setembro de 2026 - 14:35 25 de setembro de 2026 - 12:51
SAÚDE DO CRÉDITO
Inter (INBR32) ainda não viu o pior: inadimplência deve subir no 3T26; CEO revela de onde vem a pressão
25 de setembro de 2026 - 12:51 25 de setembro de 2026 - 11:19
PREÇO NÃO É O SUFICIENTE
Ozempic no Mercado Livre emagrece as ações da RD Saúde (RADL3) e Pague Menos (PGMN3); bancos explicam o que falta para o Meli bater de frente com as grandes redes
25 de setembro de 2026 - 11:19 24 de setembro de 2026 - 14:00
Conteúdo Empiricus
Apesar da adoção crescente da inteligência artificial, 41% das empresas ainda apresentam dificuldades na integração com agentes de IA
24 de setembro de 2026 - 14:00 24 de setembro de 2026 - 13:45
NO BOLSO
Yduqs (YDUQ3) anuncia dividendos de R$ 750 milhões após fusão com a Afya, mas presente da dona da Estácio ao acionista pode ser ainda maior, diz JP Morgan
24 de setembro de 2026 - 13:45 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA











