


Os dividendos da Vale (VALE3) estão ainda mais perto do acionista? O que levou o BofA a recomendar compra e elevar o preço-alvo
Analistas do banco apontam descolamento do minério e indicam potencial de valorização acima de 20% para ações

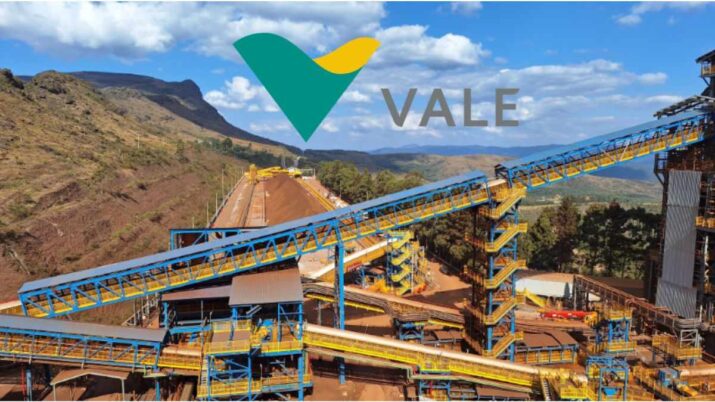
Quando o preço do minério de ferro sobe, o movimento esperado é que a Vale (VALE3) acompanhe. Mas não foi isso que se viu nas últimas semanas — e, para o Bank of America (BofA), é justamente nesse descompasso que surge a oportunidade.
O banco elevou a recomendação da mineradora de “neutra” para “compra” ao avaliar que a queda recente das ações abriu uma janela interessante de entrada, sobretudo por não refletir a alta do minério no período.
Além disso, o BofA revisou o preço-alvo de R$ 95 para R$ 100, já incorporando uma visão mais construtiva para a produção de cobre no longo prazo, o que pode ajudar a compensar pressões de custos vindas do cenário geopolítico.
Com isso, a ação passa a embutir um potencial de valorização de cerca de 20,5% em relação ao fechamento anterior.
Desde o início da guerra no Oriente Médio, VALE3 acumula queda de 6,6%, enquanto o minério de ferro avançou cerca de 8%. Para os analistas, esse desalinhamento cria um ponto de entrada atrativo.
Leia Também
Lula ou Flávio Bolsonaro? Veja a ação que pode blindar seus investimentos no segundo turno
“A correção das ações, combinada com a alta do minério, cria uma oportunidade”, escreveram, em relatório.
Por volta das 15h45 (de Brasília) desta quinta-feira (2), as ações da mineradora avançavam 0,60%, a R$ 83,49, após terem operado no vermelho durante a manhã. No mesmo horário, o Ibovespa tinha queda de 0,20%, aos 187.606,26 pontos.
Mais dividendos para o acionista?
O BofA também revisou para cima as projeções para os resultados para a Vale. O banco estima lucro por ação (EPS) de US$ 1,73 em 2026 — mais que o triplo em relação a 2025 —, avançando para US$ 2,02 no ano seguinte e US$ 1,82 em 2028.
Mas o ponto que realmente sustenta a tese é a geração de caixa e, principalmente, o que ela pode significar para o bolso do acionista.
Com o minério ao redor de US$ 103 por tonelada (spot em US$ 108), a projeção é de um fluxo de caixa livre (FCF) com retorno de dois dígitos, abrindo espaço para distribuições mais generosas de dividendos.
“Com o minério ao redor de US$ 103 por tonelada, vemos um yield de fluxo de caixa livre próximo de 10%, o que é atrativo”, diz o relatório.
A tese do BofA: por que comprar Vale agora
Outro ponto destacado pelo banco é o posicionamento da companhia frente ao cenário externo. Para o BofA, a Vale está mais bem preparada do que seus pares para lidar com pressões em custos logísticos e de combustíveis.
“A história de execução operacional segue intacta, e a empresa está bem-posicionada para lidar com os impactos do conflito com o Irã”, afirmam os analistas.
A visão positiva do banco para a mineradora se apoia em cinco pilares:
- Flexibilidade operacional
A companhia tem ajustado sua produção conforme as condições de mercado, priorizando valor em vez de volume — o que aumenta eficiência e captura de preços melhores. - Crescimento com retorno
A Vale projeta atingir 360 milhões de toneladas de minério de ferro até 2030 e quase dobrar a produção de cobre até 2035, com foco em produtos premium e metais estratégicos. - Disciplina financeira
Custos mais enxutos e capex (investimento) controlado — abaixo de US$ 6 bilhões — sustentam uma geração de caixa superior à de concorrentes, abrindo espaço para dividendos mais elevados. - Redução de riscos
O avanço em temas ESG, como acordos e gestão de barragens, pode destravar o interesse de investidores institucionais. Um possível acordo envolvendo Mariana, no Reino Unido, aparece como gatilho relevante. - Menor exposição a custos
Apesar da pressão sobre diesel e frete, a Vale tem contratos de longo prazo e menor dependência de importações de combustível, o que reduz sua vulnerabilidade frente a pares globais.
 1 de outubro de 2026 - 17:45
RENDA EXTRA NA CONTA
Enquanto três gatilhos não fazem preço na CPFL (CPFE3), Itaú BBA defende a compra pelos dividendos
1 de outubro de 2026 - 17:45 1 de outubro de 2026 - 17:28
VIRADA À FRENTE
IRB Brasil (IRBR3): mudança tributária abre caminho para dividendos generosos; JP Morgan turbina preço-alvo para ação
1 de outubro de 2026 - 17:28 1 de outubro de 2026 - 14:15
CASA NOVA?
Tenda (TEND3) ‘pega as chaves’ da Faixa 4 do Minha Casa, Minha Vida; o que a construtora busca no andar de cima
1 de outubro de 2026 - 14:15 1 de outubro de 2026 - 13:03
O QUE AINDA FALTA?
Queridinha do Barsi, Paranapanema (PMAM3) fecha acordo que acaba com boa parte da dívida bilionária, mas recuperação judicial segue
1 de outubro de 2026 - 13:03 1 de outubro de 2026 - 12:38
FUTURO DA 'FILHA DO DIVÓRCIO'
Todo mundo quer a Farm: ações da Azzas 2154 (AZZA3) lideram as altas no Ibovespa com chuva de propostas no radar
1 de outubro de 2026 - 12:38 1 de outubro de 2026 - 12:12
APOSTAS SAÍRAM DO CARRINHO
Com proibição das bets, duas ações do varejo podem ser as mais beneficiadas, mas Eleven faz alerta para a recuperação do setor
1 de outubro de 2026 - 12:12 1 de outubro de 2026 - 9:35
ROXINHO NÃO VAI ÀS COMPRAS?
Nubank (ROXO34) nega compra bilionária de fintech britânica Monzo após tombo em NY; ações sobem forte no pré-mercado
1 de outubro de 2026 - 9:35 30 de setembro de 2026 - 19:53
PANDA BONDS
A operação bilionária da Vale (VALE3) na China: mineradora conta os planos dessa estreia
30 de setembro de 2026 - 19:53 30 de setembro de 2026 - 19:33
BANCOS
Dia cheio no Bradesco (BBDC4): de R$ 3,8 bilhões em JCP a leilão de sobras de ações até o “Pix” internacional
30 de setembro de 2026 - 19:33 30 de setembro de 2026 - 12:10
QUEM SOBE QUANDO OS JUROS CAEM?
JP Morgan aumenta pessimismo com Natura (NATU3) e corta recomendação; veja as varejistas preferidas do banco para surfar o rali eleitoral
30 de setembro de 2026 - 12:10 30 de setembro de 2026 - 10:53
CORTANDO ONDE DÁ
Como o Grupo Pão de Açúcar (PCAR3) quer transformar uma despesa milionária em fonte de receita em meio à recuperação
30 de setembro de 2026 - 10:53 30 de setembro de 2026 - 10:33
REESTRUTURAÇÃO CORPORATIVA
Raízen (RAIZ4) quer trocar o conselho, mexer no capital e entregar até R$ 35 bilhões em novos papéis aos acionistas
30 de setembro de 2026 - 10:33 30 de setembro de 2026 - 6:12
GOVERNANÇA
CEO bumerangue: por que empresas, como Natura e Ri Happy, trazem antigos líderes de volta — e quando isso vira um sinal de alerta
30 de setembro de 2026 - 6:12 29 de setembro de 2026 - 19:42
CHEQUE EM BRANCO
Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
29 de setembro de 2026 - 19:42 29 de setembro de 2026 - 14:11
GATILHO BILIONÁRIO
IRB (IRBR3): nova lei reduz impostos e pode liberar vantagem bilionária para a resseguradora
29 de setembro de 2026 - 14:11 29 de setembro de 2026 - 10:21
DANÇA DAS CADEIRAS
Copasa (CSMG3) troca liderança e aumenta poderes do governo de MG com a golden share; entenda as mudanças
29 de setembro de 2026 - 10:21 29 de setembro de 2026 - 10:00
MAIS UMA FRONTEIRA
BTG Pactual (BPAC11) conquista licença de banco no Peru e acelera expansão internacional; veja o que muda
29 de setembro de 2026 - 10:00 29 de setembro de 2026 - 9:00
Marketing Digital
R$ 42,7 bilhões em publicidade digital: Por que as marcas estão indo além do anúncio para conquistar a atenção do público
29 de setembro de 2026 - 9:00 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?











