


O “gás” que faltava na carteira? XP revela por que comprar Compass (PASS3) — e salto de 50% nas ações é só um dos motivos
Recém-chegada à B3, a companhia combina o caixa previsível das distribuidoras com uma aposta de crescimento que pode mudar a leitura do mercado sobre a ação; confira


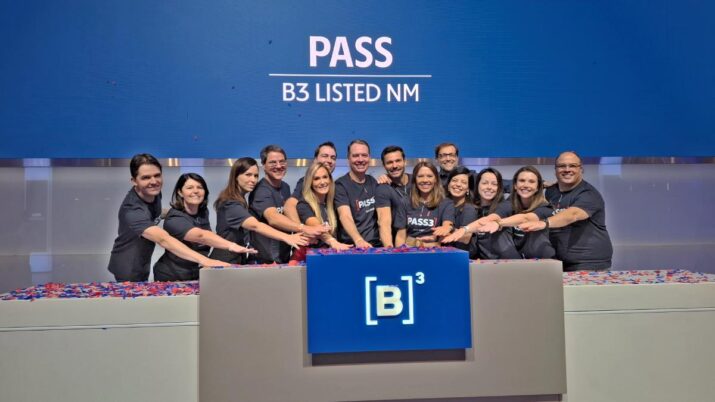
A Compass (PASS3) chegou há pouco à B3, mas já começa a reunir uma torcida relevante entre as casas de análise. A ação mal completou um mês de estreia na bolsa, mas a XP Investimentos já vê espaço para uma valorização de 50% nas ações até o fim de 2027.
A corretora iniciou a cobertura da empresa com recomendação de compra e preço-alvo de R$ 36,70.
Por trás da aposta está uma combinação que costuma atrair o mercado: uma operação de distribuição de gás capaz de gerar caixa de forma previsível e uma frente de negócios que pode acelerar o crescimento nos próximos anos.
Para a XP, a Compass reúne uma base defensiva — ancorada em ativos como a Comgás — e uma avenida de expansão menos óbvia, mas potencialmente mais rentável: a Edge, plataforma de comercialização e serviços de gás da companhia.
A base defensiva da Compass
Para a XP, o primeiro motor da tese está nas distribuidoras de gás natural.
A Compass reúne ativos em algumas das regiões economicamente mais relevantes do país, com destaque para a Comgás, além de Sulgás, Necta e Compagas. A empresa também possui participações minoritárias em outras operadoras.
Leia Também
Juntas, essas distribuidoras representam 48% do mercado brasileiro de distribuição de gás natural. Na visão da XP, o portfólio combina concessões reguladas, demanda relativamente resiliente e espaço para crescimento recorrente ao longo dos próximos anos.
“A empresa tem um portfólio premium de distribuição de gás natural nas partes economicamente mais desenvolvidas do Brasil, o que proporciona fluxos de caixa previsíveis e crescimento constante”, afirmam os analistas.
Esses ativos respondem por um Ebitda (que mensura o potencial de geração de caixa operacional de um negócio) recorrente de R$ 4,4 bilhões.
Na visão da corretora, é essa geração de caixa que dá à Compass uma espécie de colchão financeiro: permite manter a distribuição de dividendos e, ao mesmo tempo, bancar investimentos em novas frentes de negócio.
A lógica é a de uma empresa que parte de uma operação madura e regulada, mas não pretende ficar restrita a ela.
Edge: a aposta para acelerar o crescimento
É na Edge que a XP enxerga a parcela mais relevante do potencial adicional da Compass.
A plataforma reúne as atividades de comercialização, infraestrutura e soluções energéticas da companhia, com o Terminal de Regaseificação de São Paulo (TRSP), em Santos, como um de seus principais ativos.
O terminal permite à empresa importar, armazenar e regaseificar Gás Natural Liquefeito (GNL), ampliando a capacidade de atendimento a clientes que não estão conectados à malha tradicional de gasodutos — o chamado mercado off-grid.
Mas, para a XP, o valor da Edge não está apenas em levar gás a regiões onde a rede não chega. A plataforma também dá à Compass flexibilidade para capturar oportunidades em diferentes mercados.
Por meio de um contrato com a TotalEnergies, a empresa consegue otimizar cargas de gás natural conforme as condições de preço no Brasil e no exterior. Quando o preço internacional sobe, a companhia pode redirecionar volumes e atender parte da demanda local com fontes mais competitivas.
Em 2025, essa estratégia de otimização de cargas gerou R$ 695 milhões em receita para a Edge, segundo o relatório.
A estimativa da XP é que cerca de R$ 1,2 bilhão em investimentos adicionais possa gerar entre R$ 350 milhões e R$ 400 milhões em fluxo de caixa recorrente incremental.
PASS3: o que pode dar errado?
Contudo, a tese positiva dos analistas para Compass também não está ilesa dos riscos do mercado e de execução.
A XP cita riscos regulatórios, a velocidade de fechamento de novos contratos pela Edge e a capacidade da empresa de transformar oportunidades de mercado em resultados recorrentes.
O ambiente macroeconômico também permanece no radar. Juros elevados por mais tempo aumentam o custo de capital e podem exigir maior seletividade na alocação de recursos, especialmente em uma companhia que ainda tem projetos relevantes de expansão pela frente.
Mesmo assim, a XP considera que a relação entre risco e retorno é atrativa.
Pelos cálculos da corretora, a Compass negocia a uma taxa interna de retorno (TIR) real de 13%, patamar considerado interessante para uma empresa que combina ativos regulados, geração de caixa previsível e exposição a uma frente de crescimento no mercado de gás.
 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO

