


Compass (PASS3) virou a nova aposta da Faria Lima? Ação conquista selo de compra de três bancões — e potencial de alta passa dos 50%
BTG, Itaú BBA e Citi iniciam cobertura das ações com recomendação de compra e revelam o que está por trás do otimismo


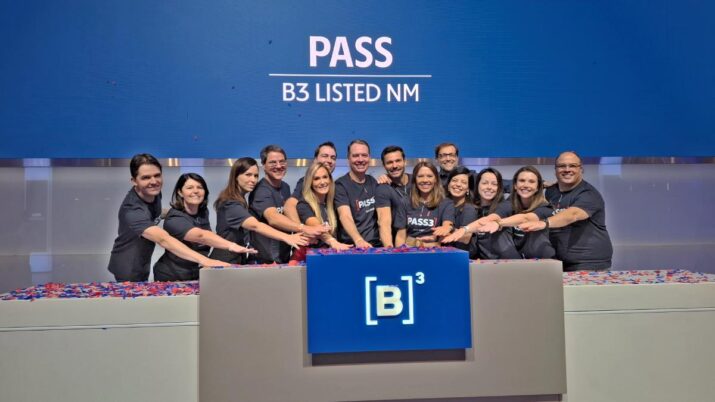
Pouco mais de um mês após estrear na bolsa, a Compass (PASS3) já conseguiu atrair uma onda de recomendações positivas dos principais bancos da Faria Lima.
BTG Pactual, Itaú BBA e Citi iniciaram a cobertura das ações PASS3 com recomendação de compra, apostando que o mercado ainda não incorporou integralmente o potencial de crescimento da "joia da coroa” da Cosan e líder de distribuição de gás natural no Brasil.
Os preços-alvo variam entre R$ 35 e R$ 38 por ação, o que representa uma valorização superior a 50% em relação aos níveis atuais de negociação.
As recomendações ficaram distribuídas da seguinte forma:
- BTG Pactual: Compra, com preço-alvo de R$ 38 (+52%);
- Itaú BBA: Outperform, com preço-alvo de R$ 35 (+40%);
- Citi: Compra, com preço-alvo de R$ 38 (+52%).
O consenso entre os analistas vai além da visão tradicional sobre uma empresa ligada ao setor de gás natural.
Na avaliação dos bancos, a Compass reúne características que raramente aparecem juntas na bolsa brasileira: uma base de ativos regulados capaz de gerar fluxo de caixa previsível e resiliente, combinada a avenidas de crescimento que ainda parecem pouco refletidas no preço das ações.
Leia Também
Há, porém, um contexto importante por trás desse consenso positivo. O trio de bancões participou do bloco de instituições responsáveis por coordenar a oferta que levou a Compass à bolsa em maio, em uma operação que movimentou cerca de R$ 3,2 bilhões.
Por trás do entusiasmo dos analistas com a Compass (PASS3)
O ponto de partida da tese de investimento é a Comgás, principal ativo da Compass e maior distribuidora de gás canalizado do país.
Para o BTG Pactual, trata-se de um daqueles negócios que dificilmente chamam atenção pelas manchetes, mas costumam entregar resultados consistentes ao longo do tempo.
"Concessões de distribuição de gás natural são chatas. Mas chato é bom! Muito frequentemente, o chato gera juros compostos (boring compounds)", escreveram os analistas.
Por trás da análise está uma característica valorizada pelo mercado: a previsibilidade.
Como atua em um segmento regulado, a Comgás conta com receitas relativamente protegidas das oscilações econômicas mais bruscas. Além disso, a remuneração dos ativos incorpora mecanismos de atualização que ajudam a preservar o retorno ao longo do tempo.
O Itaú BBA destaca justamente essa capacidade de geração de caixa previsível como um dos pilares da tese.
Segundo o banco, desde a aquisição da Comgás pela Cosan, em 2012, o Ebitda (indicador que mede o potencial de geração de caixa operacional de um negócio) da distribuidora cresceu a uma taxa média anual de aproximadamente 9%, impulsionado por uma estratégia focada nos segmentos residencial e comercial, considerados mais rentáveis.
Para o Citi, esse negócio regulado funciona como a base sobre a qual a Compass pode construir novas frentes de crescimento.
"Acreditamos que essa base regulada não apenas sustenta um perfil atrativo de dividendos, mas também oferece flexibilidade financeira para financiar iniciativas de crescimento em outras partes do portfólio, tornando a Compass uma combinação singularmente equilibrada entre defensividade e opcionalidade de longo prazo", afirmou o banco.
A "arma secreta” que pode acelerar o crescimento da Compass
Se a Comgás representa estabilidade, a Edge concentra boa parte das expectativas de expansão da Compass.
A subsidiária atua em áreas como comercialização de gás natural e operação de infraestrutura, incluindo o terminal de regaseificação de Santos, posicionando-se para capturar oportunidades criadas pela abertura gradual do mercado brasileiro de gás.
É justamente nesse negócio que os bancos enxergam uma possível assimetria entre preço e valor.
"Acreditamos que a Compass oferece um dos perfis de risco-retorno mais atraentes em nossa cobertura ao combinar fluxos de caixa resilientes e regulados de sua área de distribuição, ao mesmo tempo em que apresenta oportunidades estruturais de crescimento no mercado de gás natural em evolução no Brasil por meio da Edge", avalia o Citi.
Na leitura do Citi, o mercado continua atribuindo pouco valor às perspectivas da Edge.
"Estimamos que o mercado está atribuindo apenas cerca de 20% do nosso valor justo para a Edge, deixando um potencial de alta substancial se a execução ocorrer conforme o esperado", afirmam os analistas.
O Itaú BBA segue na mesma direção. Para o banco, o valuation atual da Compass parece refletir predominantemente o negócio tradicional de distribuição, sem incorporar integralmente o potencial de crescimento associado às operações da Edge.
Um dos exemplos citados é o mercado off-grid, formado por consumidores que não estão conectados às redes tradicionais de distribuição.
Nesse segmento, as margens podem alcançar aproximadamente R$ 0,80 por metro cúbico comercializado, contra cerca de R$ 0,20 observados no mercado convencional.
Na visão dos analistas, esse diferencial ajuda a explicar por que a Edge pode se tornar uma fonte relevante de expansão de lucros nos próximos anos.
Potencial de dividendos entra na conta
Além da perspectiva de crescimento, os analistas também destacam a capacidade da Compass de se tornar uma "vaca leiteira” de dividendos ao longo dos próximos anos.
A estrutura financeira da companhia, vista como relativamente confortável pelos anaistas, aparece como um dos fatores que sustentam essa expectativa.
Segundo o Citi, a Compass encerra o período com uma alavancagem próxima de 2,2 vezes a relação entre dívida líquida e Ebitda, patamar considerado administrável para uma empresa de infraestrutura.
Partindo dessa premissa, o banco projeta um dividend yield médio de aproximadamente 9% entre 2027 e 2028, considerando uma distribuição de 75% do lucro aos acionistas.
O BTG também trabalha com uma trajetória crescente de remuneração ao investidor, estimando um retorno de 5,3% em 2026, avançando para perto de 10% no ano seguinte.
Os riscos continuam no radar
Apesar da visão amplamente positiva, o mercado não ignora os desafios que cercam a tese.
O principal ponto de atenção citado pelos analistas envolve a disputa regulatória em torno do gasoduto Subida da Serra.
O caso opõe o governo de São Paulo e a Agência Nacional do Petróleo (ANP) em uma discussão sobre a classificação regulatória do ativo, tema que acabou chegando ao Supremo Tribunal Federal (STF).
Embora o Itaú BBA avalie que o impacto potencial seja relativamente limitado — equivalente a cerca de 3% da base de ativos da Comgás —, o desfecho do processo segue no radar do mercado.
 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA

