


Sanepar (SAPR11): CEO abre o jogo sobre precatório bilionário, dividendos e privatização
Após frustração com o precatório bilionário, Wilson Bley detalha como decisão pode afetar dividendos e comenta as perspectivas para o futuro da companhia

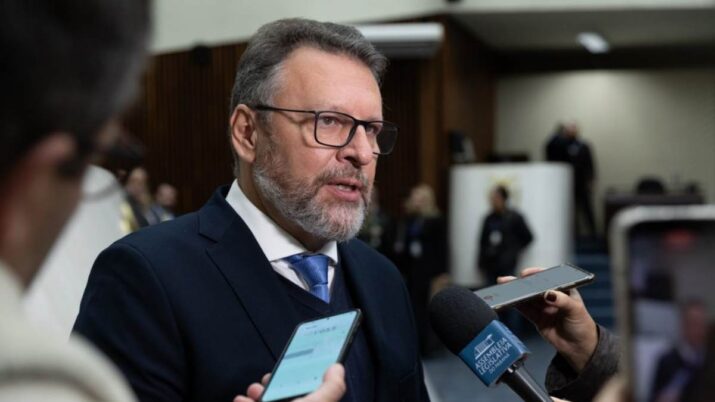
A Sanepar (SAPR11) levou um choque em março — e o mercado sentiu. A companhia, controlada pelo governo do Paraná e listada na bolsa desde 2002, viu suas ações reagirem negativamente a uma decisão que frustrou expectativas de dividendos robustos.
O motivo: uma proposta da agência reguladora estadual (Agepar) para destinar cerca de R$ 4 bilhões de um precatório diretamente aos consumidores, e não ao caixa da empresa.
A leitura do mercado era de que esse valor poderia turbinar o pagamento de dividendos extraordinários. Resultado: os papéis chegaram a cair quase 7% no dia do anúncio.
Mesmo com a turbulência recente, a Sanepar ainda sobe 17,8% em 2026. Mas fica para trás em relação ao Ibovespa, que acumula alta de 23,3% no mesmo período.
Em entrevista ao Money Times, o CEO da companhia, Wilson Bley deixou claro que o destino desse precatório era peça-chave na equação dos proventos extras.
Leia Também
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
Segundo ele, a expectativa da companhia era manter a regra anterior, que dividia os recursos em 75% para redução de tarifas e 25% para a empresa, abrindo espaço para reforçar a distribuição aos acionistas.
Diante da negativa, resta a empresa tentar pleitear que valha a solução estabelecida quando foi feito o registro contábil.
“É o dever do gestor que o mínimo que pode ser apropriado seja aquilo que colocamos nos nossos registros contábeis quando valia a regra de 75%-25%”, disse o CEO.
A decisão sobre o precatório enterra os planos de dividendo extraordinário, pois, segundo Bley, era o único recurso na mesa para isso.
“Quem sabe, no futuro, a Sanepar possa ganhar outra ação, ter a venda de algum ativo que gere outro resultado adicional para a empresa, que possa ser distribuído”, apontou.
Raio-X da Sanepar:
- Valor de mercado: R$ 13,32 bilhões
- Valorização em 5 anos: 176,51%
- Valorização em 2026: 7,8%
- P/L médio em 5 anos: 5,36
- ROE médio em 5 anos: 14,94%
- Dividend yield médio em 5 anos: 6,53%
Fonte: RocketTrader e B3, até 08/04/2026
Os dividendos da Sanepar
Presente em um setor perene, o de saneamento, a Sanepar sempre foi vista pelos investidores como uma boa alternativa para renda passiva, dividindo o pódio com a concorrente Copasa (CSMG3). Isso apesar de uma certa “modéstia” nos pagamentos.
Nos últimos cinco anos, dados da RocketTrader indicam que o dividend yield médio (retorno em dividendos) da companhia foi de 6,53%, levemente acima das pagadoras da bolsa.
A companhia também concentrava seus pagamentos uma vez ao ano, sempre em junho, o que deixava a desejar para boa parte dos investidores.
Segundo o CEO, a empresa gosta de trabalhar com o patamar de 30% do lucro líquido distribuído em dividendos. “É um número muito razoável para nós”, diz.
O objetivo, segundo ele, é manter esse patamar pelo menos até 2029, mas isso pode mudar. “É claro que essa política não é imutável. Quem sabe no futuro o payout possa ser maior, de 50%. Mas não é algo que esteja sendo planejado hoje”, pontua.
Bley destaca, ainda, que decisões de remuneração dependem também do controlador.
Contudo, faz a ressalva de que os dividendos ordinários não devem ter alterações abruptas, porque a companhia se planejou e tem geração de caixa e condições financeiras para cumprir o equilíbrio entre investimentos e proventos.
Além de Petrobras, Vale e Itaú: novas empresas podem chegar à bolsa com o Regime Fácil
Investimentos devem aumentar
A conta da empresa inclui R$ 13 bilhões em investimentos que a Sanepar deve fazer até 2030, embora a perspectiva seja conquistar as metas de universalização de serviços de saneamento e esgoto até 2029.
Também está na mira um endividamento equacionado em torno de 0,6x Ebitda (lucro antes de juros, impostos, depreciação e amortização).
Bley destaca que, até o momento, a Sanepar já investiu R$ 9,5 bilhões. Segundo ele, as parcerias público-privadas (PPS) têm auxiliado a companhia a prover cidades que não possuem esgotamento sanitário, e isso é uma prova de que a Sanepar é eficiente, apesar do controle estatal.
A meta de R$ 13 bilhões, para ele, é confortável e simples de ser alcançada. “Nós temos velocidade. No último ano, colocamos R$ 2,7 bilhões em novas obras, duas ou três vezes mais do que a média”, comenta.
Para ele, o acréscimo nos investimentos beneficia diretamente o investidor, porque traz lucro, receita e dividendos para a empresa. “Na medida que eu acompanho o desenvolvimento do Estado, tenho mais economia e gero mais receitas”, diz.
Privatização no radar?
O CEO também descartou o interesse da Sanepar em ser totalmente privatizada, diferentemente de pares como a Copasa, que caminham rumo a essa estratégia. Para Bley, a visão é clara: uma empresa que tem eficiência e entrega um bom serviço não precisa de privatização.
“Temos eficiência e estamos cumprindo as metas para o marco legal de universalização de esgoto de forma acelerada. O que se projeta para 2033 vamos entregar até 2029 ou máximo 2030”, aponta.
Ele lembra ainda que, quando assumiu o cargo de CEO, questionou o governador se a companhia seria privatizada, porque era um desafio que ele não gostaria de assumir.
Segundo o CEO, o discurso privatista é uma pressão do mercado financeiro, que vê na privatização uma ponte para destravar valor e pagar dividendos mais robustos.
“Eu converso com muitas operadoras de mercado que falam que nosso valor é de R$ 13 bilhões, mas, levando em conta uma privatização, ficaria entre R$ 20 bilhões e R$ 30 bilhões”, diz.
E o peso das eleições?
Bley reforçou ainda que, por ser “uma das empresas mais eficientes do saneamento brasileiro”, isso blinda a companhia em caso de troca de comando político no Estado — ou até caso fosse transformada em uma corporation, com o governo vendendo sua participação no negócio.
Na visão da Empiricus Research, porém, este cenário pode não estar assim tão bem definido.
“Esse cenário [de redução da participação do governo na companhia] ganha ainda mais força em uma eventual vitória de um candidato de centro/direita, que é exatamente o cenário que está se desenhando no Paraná”, escreveram os analistas.
“De acordo com as pesquisas mais recentes, Sérgio Moro (União) aparece muito à frente em todos os cenários, o que aumenta as chances de uma direção mais alinhada aos interesses dos acionistas, seja por uma abordagem mais voltada ao ganho de eficiência, seja pelo início das discussões sobre privatização”, afirmaram em relatório no começo de abril.
Sobre concessões, Bley frisou que a companhia busca sair do Paraná e oferecer sua expertise em outros lugares — até em outros países, como Paraguai, Honduras e Argentina —, o que geraria uma fonte de receita extra.
“A Sanepar tem 63 anos de história que trouxeram muita experiência para nós, conhecimento que não pode ser desperdiçado. Comparado a muitas empresas de saneamento aqui no Brasil, sem falsa modéstia, acho que a Sanepar é a melhor.”
*Com informações do Money Times
 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42 21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?
Inter (INTR) ri, enquanto Wiz (WIZC3) chora: entenda a operação que fez as ações de seguradora despencarem 20%
20 de outubro de 2026 - 16:25
20 de outubro de 2026 - 16:09
Saiu caro demais?
Ânima (ANIM3) fecha parceria com o Einstein, mas preço acende alerta entre analistas e ações caem mais de 11% na B3; entenda
20 de outubro de 2026 - 16:09 20 de outubro de 2026 - 6:12
PRÉVIA DOS BALANÇOS
Nem todo bancão vai sair ileso: o que esperar dos balanços de Itaú, Bradesco, Santander e Banco do Brasil no 3T26
20 de outubro de 2026 - 6:12 17 de outubro de 2026 - 15:02
CONTA EM ABERTO
Raízen (RAIZ4): recuperação extrajudicial avançou, mas credores estão longe de saber quanto vão recuperar no fim do processo, diz BB Investimentos
17 de outubro de 2026 - 15:02 17 de outubro de 2026 - 11:01
NOVA FASE
Tem ações da Braskem? Nova oferta da controladora permite venda dos papéis, mas nem todo acionista pode participar; entenda
17 de outubro de 2026 - 11:01 16 de outubro de 2026 - 19:51
FIQUE POR DENTRO
A noite na bolsa: os anúncios de Cosan (CSAN3), Rede D´Or (RDOR3), XP(XPBR31) e mais
16 de outubro de 2026 - 19:51 16 de outubro de 2026 - 11:09
APOSTA RENOVADA
O Itaú (ITUB4) quer mais energia: bancão injeta mais R$ 1,77 bilhão em subsidiária da Eneva (ENEV3)
16 de outubro de 2026 - 11:09 16 de outubro de 2026 - 9:26
FORA DE CIRCULAÇÃO
Banco Central decreta liquidação da cooperativa de crédito Credipaiva após “grave violação” de regras
16 de outubro de 2026 - 9:26 15 de outubro de 2026 - 17:10
MERCADO EM EXPANSÃO
Rival da B3 quer estrear em 2027 e promete reduzir custos e ampliar opções para quem investe em ações, ETFs e FIIs
15 de outubro de 2026 - 17:10 15 de outubro de 2026 - 16:35
DOS MIMOS ÀS PROTEÍNAS

