


Mesmo depois de alta de mais de 65%, Itaú BBA diz que poucos investidores enxergam esse potencial para a ação da Usiminas (USIM5)
O banco acredita que o mercado ainda subestima o potencial de melhora na operação com preços mais altos do aço com o conflito no Oriente Médio

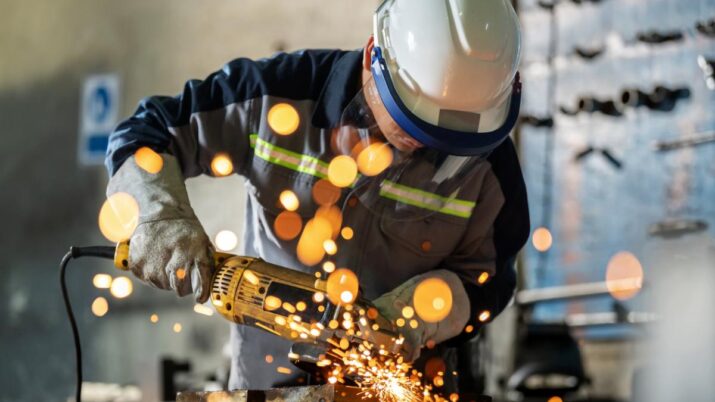
Não faz muito tempo que o Itaú BBA elevou a recomendação para a Usiminas (USIM5) e, desde outubro de 2025, a ação já subiu 82%, 60 pontos percentuais acima da alta do Ibovespa, principal índice da bolsa de valores. Mesmo assim, há espaço para subir mais: cerca de 21,8% até o fim do ano, segundo projeções do banco.
A ação hoje é negociada a R$ 9,10, com alta de 65,76% nos últimos 12 meses e de 52,94% desde o início do ano. O novo preço-alvo para o Itaú BBA é de R$ 11 para o final de 2026.
O banco acredita que o mercado ainda subestima o potencial de melhora na operação com preços mais altos do aço com o conflito no Oriente Médio.
Além disso, a melhora na demanda brasileira pelo aço também pode favorecer a empresa. Com a redução das importações com medidas antidumping, o mercado de aço deve ser mais pressionado. A alta do preço do aço está cada vez mais consistente, e o banco espera que, a partir do terceiro trimestre do ano, a operação da Usiminas seja ainda mais beneficiada.
Qual é o potencial escondido na ação da Usiminas
Há um ganho potencial ainda negligenciado — o que significa que não está embutida no preço da ação, uma oportunidade de compra.
"Mais importante, destacamos um vetor de alta da ação que é negligenciado: potenciais ganhos fiscais provenientes de Juros sobre Capital Próprio (JCP) não pagos, retroativos a 1996, em decorrência do julgamento do Tema 1.319 do STJ", diz o relatório do banco.
Leia Também
Esse tema, consolidado no final do ano passado, reflete o entendimento de que as empresas podem deduzir JCPs da base de cálculo do imposto de renda de pessoa jurídica (IRPJ) e da contribuição social sobre o lucro líquido (CSLL), mesmo quando calculados sobre lucros de exercícios anteriores ao da decisão assemblear que autorizou o pagamento.
Ou seja, há um potencial para deduzir proventos de impostos já pagos nos últimos 20 anos, o que gera ganhos fiscais.
Ainda não está claro quando que esses benefícios fiscais devem aparecer no balanço. Por isso, ainda não é possível saber qual seria o impacto no fluxo de caixa e, consequentemente, no valor da ação.
Mas, segundo cálculos do Itaú BBA, o valor deve ser significativo: de R$ 1,7 bilhão a R$ 3,6 bilhões, que representam de 15% a 32% do valor total da companhia.
Além da incerteza sobre quando esses benefícios devem ser materializados, há outro problema: isso depende da vontade da diretoria da empresa de distribuir esses juros sobre o capital próprio retroativos, referentes a lucros de anos anteriores.
"Sendo assim, embora vejamos isso como um upside relevante e potencialmente de alto valor, não incorporamos nenhum benefício em nosso modelo e o tratamos como uma opcionalidade não precificada pelo mercado."
O que mais afeta a Usiminas
A companhia surpreendeu o mercado com seu balanço do primeiro trimestre, que veio mais forte que o esperado. O lucro líquido mais que dobrou entre janeiro e março deste ano, com avanço de 166% frente ao mesmo intervalo de 2025, a R$ 896 milhões.
A siderúrgica ganhou um aliado improvável na sua tese de recuperação: a 'saída forçada' do aço chinês do mercado brasileiro. Após a imposição de tarifas antidumping pelo governo em fevereiro, uma parcela relevante da oferta simplesmente deixou de competir nas mesmas condições.
Depois da disparada das ações em abril, o banco Safra também elevou o preço-alvo para R$ 9,70. No entanto, a recomendação é de outperform (equivalente a venda) para os papéis da siderúrgica.
Últimas notícias
 18 de novembro de 2026 - 18:18
ATENÇÃO PARA GOLPES
Seus dados estão seguros? Banco do Brasil confirma vazamento de informações de clientes; veja o que foi exposto
18 de novembro de 2026 - 18:18 18 de novembro de 2026 - 16:24
CRISE NO AGRO
Não é só o Banco do Brasil (BBSA3): veja os outros bancos na lista de credores do Grupo Fazendão; dívida ultrapassa R$ 2 bilhões
18 de novembro de 2026 - 16:24 18 de novembro de 2026 - 10:08
NEGÓCIO MILIONÁRIO
Negócio de R$ 850 milhões: Rede D’Or (RDOR3) vende gestoras da SulAmérica para a BlackRock
18 de novembro de 2026 - 10:08 18 de novembro de 2026 - 6:18
TIC, TAC
Fim da escala 6×1: como as varejistas da bolsa correm para evitar pagar a conta — e quem já vê o copo meio cheio
18 de novembro de 2026 - 6:18 17 de novembro de 2026 - 16:00
OPÇÃO DEFENSIVA
Por que você deveria comprar ações da TIM (TIMS3) agora, segundo o Itaú BBA
17 de novembro de 2026 - 16:00 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21
