


Boa Safra (SOJA3) freia após crescer rápido demais, mas CEO revela: ‘estamos prontos para um grande negócio’
Em entrevista exclusiva ao Seu Dinheiro, Marino Colpo detalha as dores do crescimento da Boa Safra e por que planos estratégicos devem incluir M&A nos próximos meses


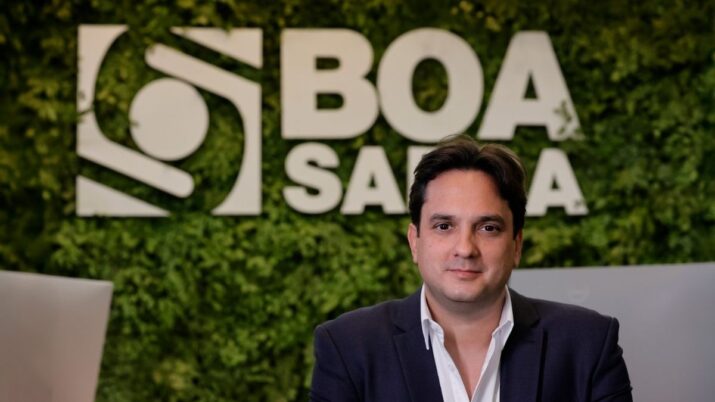
A estratégia de expansão acelerada levou a Boa Safra (SOJA3) longe — mas começou a cobrar seu preço. Depois de anos de crescimento robusto, a companhia entra agora em uma fase mais exigente: transformar escala em rentabilidade e decidir qual será o próximo movimento estratégico, afirmou o CEO, Marino Colpo.
O resultado de 2025 deixou essa virada mais evidente para a empresa, que atua na produção e comercialização de sementes no Brasil — especialmente de soja —, com foco em produtos de alta tecnologia. Fundada em 2009, a companhia estreou na bolsa brasileira há quase cinco anos, em abril de 2021.
Após quadruplicar de tamanho em cinco anos, com a receita saltando de R$ 600 milhões para R$ 2,6 bilhões, a empresa passou a conviver com margens pressionadas — um retrato clássico das dores de crescimento de uma operação que avançou rápido demais.
No ano, o lucro líquido caiu quase 40%, para R$ 101 milhões, enquanto o Ebitda (que mede a capacidade de geração de caixa operacional) ajustado recuou 16%, para R$ 154,1 milhões, com margem de 6%, contra 10% em 2024.
“Crescemos muito, mas o resultado não veio”, resume o CEO, em entrevista exclusiva ao Seu Dinheiro.
Agora, o desafio é duplo: ajustar a máquina para capturar melhor os ganhos de escala já conquistados e, ao mesmo tempo, se posicionar para um novo ciclo de expansão — que pode incluir aquisições em um setor machucado.
Leia Também
Com caixa robusto e concorrentes fragilizados, a leitura do CEO é que o momento pode abrir uma janela rara para crescer de forma mais seletiva.
Boa Safra (SOJA3): o custo de acelerar demais
Nos últimos trimestres, a Boa Safra concentrou seus esforços na expansão orgânica, com aumento de volume e da capacidade de produção de sementes.
Mais recentemente, esse movimento foi complementado por um contrato com a Syngenta Seeds para o arrendamento de unidade produtiva em Minas Gerais, voltado à ampliação da produção de sementes de milho.
Mas a expansão acelerada não veio sem efeitos colaterais. Segundo Colpo, a velocidade do crescimento trouxe perdas de eficiência em diferentes frentes — da operação industrial à logística, passando por plantas novas que ainda não operavam no seu nível ideal.
“Engenheiro de obra pronta é sempre mais fácil”, pondera o CEO, que reconhece que ajustes seriam inevitáveis.
Ainda assim, ele reforça que a decisão de acelerar foi deliberada — e difícil de evitar, diante do tamanho da oportunidade que o mercado oferecia.
Parte da compressão de margens também veio de fora da empresa. A crise recente no agronegócio alterou o comportamento do produtor rural, que passou a priorizar custo em detrimento de tecnologia.
Na prática, para a Boa Safra isso significou uma migração para sementes mais básicas e menos rentáveis. Mesmo com crescimento no volume de sementes tratadas, o nível tecnológico médio caiu — o que ajuda a explicar por que a receita avançou, mas a rentabilidade não acompanhou.
Da expansão à disciplina
Se os últimos anos da Boa Safra (SOJA3) foram marcados pela busca por escala, 2026 inaugura uma nova fase: a da disciplina e foco em crescimento de margem. Internamente, esse movimento ganhou nome de “Projeto Eficiência”.
A analogia usada por Colpo ajuda a entender o momento: a empresa saiu de uma reta de aceleração para uma pista molhada.
“Não dá para acelerar muito na chuva. Mas, quando a pista secar, queremos estar prontos para trocar o pneu e acelerar mais rápido que os concorrentes.”
Sem negar os efeitos colaterais da expansão, a Boa Safra estruturou um plano em quatro frentes para recuperar eficiência e rentabilidade:
- Enxugamento do portfólio: redução de 102 para 65 cultivares de soja, com foco nos produtos de maior giro e melhor desempenho, eliminando distorções e sobras de estoque;
- Padronização industrial: correção de gargalos nas unidades novas, focando em reduzir descartes e desperdícios industriais;
- Disciplina de custos: corte relevante de despesas administrativas, que cresceram junto com a expansão;
- Diversificação de culturas: avanço em milho, sorgo e forrageiras para reduzir a dependência da soja.
“Ainda acreditamos que é possível recuperar margens e crescer ao mesmo tempo, talvez a uma velocidade menor do que a do ano passado, que realmente apresentou uma oportunidade muito grande", disse Colpo.
O CEO da Boa Safra acredita que 2026 será um ano “menos pior” para o agro do que o ano passado, e que o setor já começa a dar sinais de inflexão — ainda que distantes de um novo ciclo de bonança.
“Não é um bull market ainda, mas tem cara de que vai virar”, afirmou Colpo.
Caixa forte em um setor pressionado
Para o CEO, um dos pontos que mais diferencia a Boa Safra dos pares sementeiros em dificuldade é a estrutura de capital.
Enquanto parte do agronegócio enfrenta um dos piores apertos de crédito dos últimos anos, a empresa mantém uma posição de caixa próxima de R$ 1 bilhão, além de uma dívida alongada até 2042, com amortizações relativamente leves a cada ano.
Mais do que conforto, isso representa tempo — um ativo estratégico valioso em ciclos adversos.
Além disso, segundo Colpo, a restrição de crédito, embora negativa para o setor, acaba favorecendo empresas mais estruturadas.
“Ninguém quer juro caro. Mas, no relativo, é uma fortaleza da companhia hoje. Os clientes estão buscando parceiros mais seguros. Isso tem ajudado a gente a crescer. Eu estou bem confiante que será um ano melhor que o ano passado, de preços médios melhores”, diz o executivo.
A aposta da Boa Safra no milho e na soja
Parte da estratégia de diversificação da Boa Safra já começa a dar resultado.
Nascida com a soja no centro do seu modelo de negócios, a companhia passou a expandir sua atuação para outras culturas nos últimos anos, com o objetivo de reduzir a dependência de uma única commodity e suavizar a sazonalidade do portfólio.
Em 2025, as novas culturas passaram a representar cerca de 13% da receita de sementes e novos negócios da Boa Safra. Entre os destaques estão o trigo, milho, sorgo e feijão — pilares de uma estratégia que busca diluir riscos e ampliar o alcance comercial.
A expansão também se reflete na base de clientes. Hoje, a Boa Safra conta com 996 clientes ativos, mais do que o triplo do registrado na época do IPO, em 2021, quando atendia 308 produtores.
No milho, em especial, a companhia avançou em um momento de baixa do setor, combinando aquisição de ativos com expansão de capacidade. Mais recentemente, esse movimento foi reforçado pela parceria com a Syngenta, que tem potencial para praticamente dobrar a produção nessa frente.
Hoje, a Boa Safra caminha para deter cerca de 10% da capacidade nacional de sementes de milho.
“As novas culturas vêm praticamente dobrando o faturamento todo ano”, destacou o executivo. Essa diversificação tornará a companhia menos vulnerável aos movimentos de uma única commodity.
Na leitura do CEO, há um “descasamento” entre os ciclos das commodities. O milho já teria passado pelo pior momento de excesso de oferta e agora vive uma fase de demanda mais forte. A soja, por outro lado, ainda estaria um passo atrás nesse ciclo.
Essa diferença abre espaço para a empresa equilibrar melhor seus resultados ao longo do tempo, na visão do executivo.
A intenção da Boa Safra é replicar o modelo do milho na soja: atravessar o período de dificuldade mantendo a integridade operacional para, no momento da virada do setor, estar pronta para alavancar a companhia e possivelmente realizar um grande negócio.
“Temos tudo para ter ótimos anos com o milho. Mas acredito que dá para melhorar, sim, a margem na soja e crescer um pouco mais”, afirmou.
Vem M&A pela frente?
Com liquidez elevada e um setor pressionado, a companhia também se prepara para um movimento mais ofensivo. Para Colpo, o momento de preços baixos no agro é propício para operações de fusões e aquisições (M&As).
“Estamos armados e prontos para um grande negócio. Queremos acertar o momento na soja, como fizemos no milho”, disse o executivo.
O modelo de operação, no entanto, ainda não está definido. Segundo o CEO, a expansão poderia acontecer tanto por meio de arrendamentos como por compras a mercado.
Questionado sobre o pipeline de aquisições, Colpo revelou que a companhia sempre está de olho em oportunidades.
No entanto, ele avalia que os preços praticados em M&As recentes no setor foram considerados elevados, e lembra que o crescimento orgânico da Boa Safra no último ano foi superior ao tamanho de algumas dessas transações.
Entre o ceticismo do mercado e a confiança do CEO
Apesar do discurso mais estruturado no alto escalão da Boa Safra, o mercado ainda não comprou completamente a tese.
As ações SOJA3 acumulam queda relevante no ano, superior a 20%, e parte dos analistas passou a adotar uma postura mais cautelosa com o papel. A título de referência, nos últimos meses, bancos como Bradesco BBI, Citi e Itaú BBA decidiram rebaixar a recomendação para a ação.
Colpo, no entanto, considera essa leitura exagerada e critica a “visão pendular” do mercado — ora extremamente otimista com o agro, ora excessivamente pessimista.
“Tem hora que parece que o agro vai dominar o mundo. Em outra, que ninguém mais vai comer”, ironiza.
Para ele, o valor da companhia está menos nas oscilações de curto prazo e mais na construção de longo prazo — especialmente na capilaridade da operação e na diversificação da base de clientes.
"Para quem acredita que o agro não vai acabar, talvez seja uma oportunidade de participar no longo prazo", provocou o executivo.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

