


Ações da Vulcabras (VULC3), dona da Olympikus e Mizuno, sobem após resultados do 4T25 superarem expectativas; veja se é hora de comprar
Entre analistas, a leitura dos resultados é positiva, mesmo com a queda no lucro. Além da marca própria Olympikus, a companhia representa no Brasil a japonesa Mizuno e a americana Under Armour

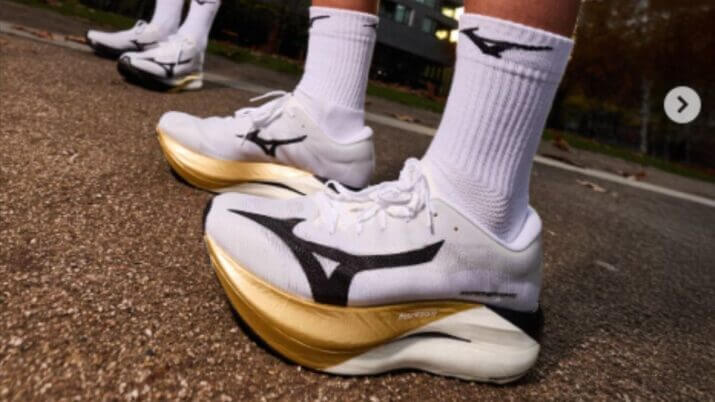
De tênis no pé, as ações da Vulcabras (VULC3) estão correndo hoje na bolsa de valores. Os papéis da dona da Olympikus e Mizuno reagem positivamente ao balanço do quarto trimestre de 2025 (4T25), chegando a saltar 6% na B3 no pregão desta quarta-feira (4). Por volta das 15h, a alta era de 2,73%.
Entre analistas, a leitura dos resultados é positiva, mesmo com a queda no lucro. Além da marca própria Olympikus, a companhia representa no Brasil a japonesa Mizuno e a americana Under Armour.
Na avaliação do BTG Pactual, o balanço do quarto trimestre da Vulcabras é encorajador, com resultados ligeiramente acima das estimativas, forte crescimento de receita líquida e leve aumento de margem Ebitda, apesar de investimentos relacionados à força de trabalho pressionarem a margem bruta.
Agora, a empresa está pronta para crescer de forma inorgânica. À Broadcast, o CEO da empresa afirmou que, depois de arrumar a casa, a empresa está pronta para novas aquisições.
"A Vulcabras está muito redondinha, está madura. A empresa pode mais e quer mais. Não estamos em negociação com ninguém, mas temos um bom mapeamento e acredito que as conversas vão voltar a acontecer ao longo deste ano", afirmou Bartelle à Broadcast.
Queda na margem, mas por um bom motivo
Em entrevista ao Money Times, o CEO da Vulcabras, Pedro Bartelle, abordou a questão da diminuição de margens que a companhia reportou no ano passado, em especial a margem bruta.
Leia Também
“Isso aconteceu consciente, porque tivemos uma demanda muito maior do que esperávamos pelos nossos produtos e acabamos contratando mais pessoas. Isso gerou uma temporária ineficiência, controlada, que já sabíamos”, coloca o executivo.
A margem bruta da companhia teve contração de 0,2 ponto percentual na base anual, indo para 41,4% no quarto trimestre de 2025. No caso da margem líquida, houve recuo de 3 pontos percentuais, chegando a 15,7%. Ele afirma que o quarto trimestre já mostra um retorno das margens para os patamares anteriores.
Crescimento do e-commerce
O e-commerce da Vulcabras cresceu ao longo de 2025, om alta de 25,0%, saltando de R$ 433,7 milhões em 2024 para R$ 543,1 milhões em 2025, e passou a representar 15,3% da receita líquida total.
De acordo com o CEO da companhia, o segmento contribui para a diversificação das vendas e o fortalecimento da relação direta com o consumidor, construindo valor para as marcas da companhia.
“É um e-commerce que cresce, vai continuar crescendo, ele é relevante, mas não é um e-commerce que vai crescer a qualquer custo”, diz Bartelle, acrescentando que o e-commerce e as lojas físicas são uma forma de impulsionar uma venda completa do portfólio de produtos da Vulcabras.
Ano promissor, mas de cautela
O ano de 2026 é promissor, de acordo com o CEO da Vulcabras, mas a tônica também é de cautela, tendo em vista que se trata de um ano de eleições, Copa do Mundo, muitos feriados e incertezas macroeconômicas.
Apesar disso, os executivos da Vulcabras contam — ainda que sem abrir números exatos — que a companhia iniciou o ano com carteira de pedidos recorde e confiante na manutenção do ritmo de crescimento. De acordo com Bartelle, a companhia recebeu pedidos o suficiente para planejar todo o primeiro semestre de 2026.
Hora de comprar Vulcabras?
Para o BTG, os resultados desse trimestre mostraram melhora na rentabilidade e forte crescimento da receita.
“Vemos a expansão robusta da linha superior como sustentável, além de um cenário mais favorável para a Vulcabras no longo prazo, com a captura de oportunidades decorrentes dos acordos com a Under Armour e a Mizuno”, dizem os analistas.
Com a ação sendo negociada a 8 vezes o preço sobre o lucro (P/L) 2026 e apresentando um dos maiores dividend yields (retorno com dividendos) dentro da cobertura do banco, os analistas reiteram a recomendação de compra para a Vulcabras.
A XP Investimentos avalia os resultados como mistos, com a desaceleração no crescimento da receita, embora com pressão na margem bruta próxima de um ponto de inflexão.
A casa destaca que as tendências de receita saudáveis, porém em desaceleração, apoiadas por preço/mix, à medida que a companhia optou por priorizar margens em vez de buscar crescimento de volume em meio a um ambiente de mercado altamente promocional.
“Além disso, apesar de operar em um ambiente competitivo intenso, a VULC indicou perspectivas positivas para 2026, enquanto a administração permanece confiante de que os recentes investimentos na fábrica devem se normalizar e sustentar resultados positivos à frente. Assim, mantemos nossa recomendação de Compra”, dizem os analistas.
O Itaú BBA avalia positivamente os números do quarto trimestre, destacando que o Ebitda e lucro líquido vieram 5% e 15% acima do esperado, respectivamente. A casa mantém classificação outperform, equivalente à compra para a Vulcabras.
Como foi o resultado da Vulcabras
A empresa registrou lucro líquido recorrente de R$ 158,8 milhões no trimestre, um recuo de 6,1% na comparação com o mesmo período em 2024. A companhia superou as expectativas, uma vez que consenso reunido pela Bloomberg apontava para um lucro líquido de R$ 152 milhões no quarto trimestre de 2025.
No acumulado de 2025, o lucro líquido recorrente totaliza R$ 572,9 milhões, um avanço de 5,3% ante o ano de 2024.
Já o lucro antes de juros, impostos, depreciação e amortização (Ebitda) recorrente somou R$ 220,7 milhões no 4T25, um avanço de 14,8% em base anual. Em 2025, o Ebitda recorrente totalizou R$ 763,1 milhões, alta de 13% em base anual.
A receita líquida avançou 11,4% na comparação anual, chegando a R$ 1 bilhão no quarto trimestre de 2025. No acumulado de 2025, a linha atingiu R$ 4,2 bilhões, um avanço de 16,7%,
Com Money Times e Broadcast.
 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?

