Ou vai ou racha: Cyrela (CYRE3) está em uma ‘corrida contra o tempo’ — Itaú BBA prefere outras 2 ações de construtoras no momento
Analistas têm visão construtiva em relação à empresa, mas apontam preferência por outros nomes do setor da construção civil

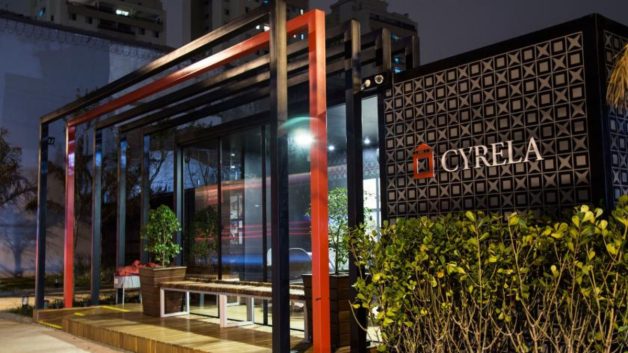
Se o investidor brasileiro quiser fazer uma aposta arrojada e menos óbvia, a Cyrela (CYRE3) é uma opção para o Itaú BBA, porém não é a única — o banco tem outras duas queridinhas no setor de construção no momento.
Segundo o BBA, existem vários fatores a favor da Cyrela. Com um valuation atrativo e com forte geração de receita, a companhia deve alcançar um ROE (retorno sobre patrimônio líquido) de 20% neste ano.
Isso sem falar que a ação CYRE3 vive um rali de alta de aproximadamente 25% nos últimos 12 meses, contra 5% do Ibovespa.
Acontece que esses tempos de glória podem acabar em breve. Para o BBA, a Cyrela está em uma corrida contra o tempo: ou o cenário macroeconômico melhora ou o micro vai enfraquecer na segunda metade do ano.
- VEJA TAMBÉM: A temporada de balanços do 4T24 vem aí – veja como receber análises dos resultados das empresas e recomendações de investimentos
Explicando: as construtoras voltadas para a classe média são essencialmente dependentes das condições macro. Portanto, uma deterioração nesses indicadores pode afetar os fundamentos do setor e causar quedas nas ações das empresas.
Os analistas do BBA acreditam que a Cyrela seria a “última a sofrer” com esses efeitos.
Leia Também
Isso porque a companhia deve ganhar participação de mercado à medida que os pares perdem acesso a financiamento e reduzem os lançamentos; possui uma exposição de receita mais diversificada (30% baixa renda, 50% alta renda); e pode gerar um caixa considerável se reduzir a aquisição de terrenos.
No entanto, apesar de terem uma visão construtiva para a empresa, eles são claros ao revelar uma preferência pelas construtoras de baixa renda, que oferecem uma relação risco-retorno mais atrativa.
Nesse sentido, Direcional (DIRR3) e Cury (CURY3) são as “top picks”.
2024 foi bom, mas…
As construtoras voltadas para a classe média, incluindo a Cyrela, tiveram o melhor desempenho operacional de todos os tempos, no ano passado. O que levou a esse marco foi uma série de condições favoráveis, como:
- O bônus demográfico (aumento da população em idade ativa);
- O aumento na renda dos brasileiros;
- O baixo índice de desemprego;
- Disponibilidade de financiamento; e
- Altos níveis de confiança do consumidor.
Acontece que essa tamanha prosperidade no ambiente microeconômico não deve se repetir para 2025, na visão do Itaú BBA.
“Acreditamos que a demanda por moradia de renda média provavelmente não permanecerá tão forte em 2025, pois a deterioração do cenário macroeconômico pode afetar os fundamentos [do setor]”, escreveram os analistas.
Menor confiança dos consumidores, aceleração da inflação da construção (Índice Nacional de Custo da Construção), aumento do desemprego e mais restrições para financiamentos são todos fatores já mapeados pelo BBA que devem fazer a vida da Cyrela e das outras construtoras do ramo ficar mais difícil.
“Além disso, o aumento das taxas de juros pode aumentar o endividamento da renda familiar, potencialmente, reduzindo sua capacidade de arcar com parcelas elevadas relacionadas à aquisição de um apartamento”, diz o relatório.
Vale destacar que a Cyrela, apesar de ser uma ótima empresa na visão dos analistas da instituição, está inserida em um setor extremamente cíclico e sensível a fatores como a Selic e a inflação.
Os últimos respiros
As construtoras já divulgaram as prévias para os balanços do quarto trimestre de 2024. O Seu Dinheiro fez uma análise aqui.
O que se pode tirar desses números é que os desafios macroeconômicos dos últimos meses ainda não afetaram de forma pesada os canteiros de obras e os stands de vendas — pelo menos por enquanto.
Para o BBA, a primeira metade de 2025 pode “mascarar a desaceleração” que o setor deve sofrer ao longo deste ano.
Em suma, os analistas não esperam que o primeiro semestre deste ano vá apresentar resultados ruins, uma vez que as construtoras devem concentrar os lançamentos nesses primeiros seis meses, mantendo os lançamentos e as vendas nominais em níveis elevados.
Somado a isso, o baixo estoque da cidade de São Paulo – o menor em cinco anos – deve preservar a velocidade das vendas em níveis saudáveis, apesar do aumento dos lançamentos.
- Para se ter uma noção, no ritmo atual de vendas, levaria apenas 10 meses para que todos os imóveis disponíveis fossem vendidos, caso nenhuma nova propriedade fosse colocada à venda.
Por um lado, a desaceleração no setor deve se tornar mais evidente no segundo semestre de 2025, o que pode prejudicar o sentimento dos investidores e, consequentemente, as ações.
Por outro, é nesse mesmo período que o Banco Central já teria atingido o “pico” do ciclo de aperto monetário e que as discussões sobre as eleições de 2026 começariam a esquentar – o que pode deixar o cenário macroeconômico “menos nervoso” e mais favorável às construtoras como a Cyrela.
 5 de setembro de 2026 - 13:22
BENEFÍCIOS
A próxima batalha dos bancos é pelo mercado de vale-refeição (VR) e vale-alimentação (VA)
5 de setembro de 2026 - 13:22 4 de setembro de 2026 - 17:42
PERDEU O ENTUSIASMO
Intelbras (INTB3): ação ainda pode subir 22%, mas JP Morgan já não recomenda compra; confira os motivos
4 de setembro de 2026 - 17:42 4 de setembro de 2026 - 16:37
GORDURA NO CAPITAL?
Méliuz (CASH3) diz que tem capital demais e quer ‘cortar’ R$ 160 milhões da própria conta; entenda
4 de setembro de 2026 - 16:37 4 de setembro de 2026 - 16:00
Conteúdo BTG Pactual
Em busca do próximo milionário: A maior competição de trading do país encerra as inscrições em 6 de setembro; veja como se inscrever
4 de setembro de 2026 - 16:00 4 de setembro de 2026 - 15:33
TOUROS E URSOS #286
Casas Bahia, Habib’s e mais: por que tantas empresas no Brasil estão quebrando?
4 de setembro de 2026 - 15:33 4 de setembro de 2026 - 11:02
MUDANÇAS EM BRASÍLIA
IRB (IRBR3): essa mudança de lei pode colocar mais de 20% de valorização no bolso de quem tem a ação; entenda
4 de setembro de 2026 - 11:02 4 de setembro de 2026 - 10:30
NOVA PROVA DE FOGO?
Sabesp (SBSP3) decepcionou no 2T26, mas ação ainda pode subir 40%; XP revela o que falta para destravar a alta
4 de setembro de 2026 - 10:30 3 de setembro de 2026 - 16:24
EXPANSÃO INTERNACIONAL
Revolut bate à porta de Wall Street: fintech recebe aval para virar banco nos EUA até 2027
3 de setembro de 2026 - 16:24 3 de setembro de 2026 - 15:25
DA ÁGUA PARA O VINHO
Duplo twist carpado: BofA dá ‘duplo upgrade’ em Magazine Luiza (MGLU3) após disparada da ação e acordo com Mercado Livre
3 de setembro de 2026 - 15:25 3 de setembro de 2026 - 12:42
MAIS UMA LIQUIDAÇÃO
Adeus, Trustee: BC liquida distribuidora ligada ao caso Banco Master; Banvox também entra na lista
3 de setembro de 2026 - 12:42 3 de setembro de 2026 - 12:33
SD ENTREVISTA
Wiz Co (WIZC3) quer transformar a carta de consórcio em passaporte para um mercado de R$ 500 bilhões
3 de setembro de 2026 - 12:33 3 de setembro de 2026 - 9:08
LIDERANÇA DE DÉCADAS
Após 24 anos, Steinbruch deixa cargo de CEO da CSN (CSNA3) e outro peso-pesado assume; ação dispara no Ibovespa
3 de setembro de 2026 - 9:08 2 de setembro de 2026 - 15:08
CEDO PARA COMEMORAR?
Banco do Brasil (BBAS3): por que nem a melhora do agro convence a XP a investir na ação?
2 de setembro de 2026 - 15:08 2 de setembro de 2026 - 13:20
BOM PRA CACHORRO
Petz Cobasi (AUAU3) mostra os dentes — veja por que Itaú BBA vê potencial de alta de 32% para a ação
2 de setembro de 2026 - 13:20 2 de setembro de 2026 - 11:22
DOIS 'TIMES' PARA AS ELEIÇÕES
Lula x Flávio Bolsonaro: Citi revela as ações favoritas de bancos se Lula vencer — e onde aposta se Flávio levar
2 de setembro de 2026 - 11:22 2 de setembro de 2026 - 10:19
HISTÓRIA DE UM CASAMENTO
O divórcio saiu: Azzas 2154 (AZZA3) será dividida entre Arezzo&Co e Soma — e Farm fica em ‘guarda compartilhada’
2 de setembro de 2026 - 10:19 2 de setembro de 2026 - 10:19
PARCERIA ESTRATÉGICA
Rede D’Or (RDOR3) e Bradsaúde (SAUD3) desembarcam em Minas Gerais com negócio de R$ 130 milhões pelo Biocor
2 de setembro de 2026 - 10:19 2 de setembro de 2026 - 9:32
NÃO PODE CONTRA, JUNTE-SE
Magazine Luiza (MGLU3) se junta ao Mercado Livre (MELI34) para recuperar vendas online — mas Fred Trajano tem outra aposta para o longo prazo
2 de setembro de 2026 - 9:32 2 de setembro de 2026 - 6:01
SE NÃO MINÉRIO, QUEM VAI FAZER VOCÊ FELIZ?
O novo motor de crescimento da Vale (VALE3): por que a aposta em metais de transição é tão importante para a mineradora?
2 de setembro de 2026 - 6:01 1 de setembro de 2026 - 17:30
SD EXPLICA