


Se a Selic não cai, pelo menos não sobe
Consenso é de manutenção do juro básico em 6,5% ao ano e isso é boa notícia para os seus investimentos

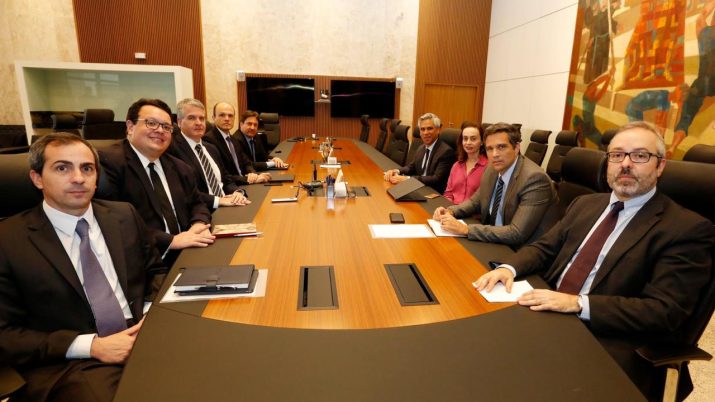
O Comitê de Política Monetária (Copom) apresenta, ainda hoje, sua decisão sobre a taxa básica de juros, a Selic, que está em 6,5% ao ano desde março do ano passado. O consenso de mercado sugere estabilidade. O que não deixa de ser boa notícia para os investimentos, notadamente, bolsa de valores, fundos imobiliários e títulos longos do Tesouro Direto.
Parte do mercado, no entanto, tem migrado para uma retomada do ciclo de corte, se baseando na argumentação do fraco desempenho da economia e em um ambiente externo, que apesar de instável, se mostra favorável a políticas monetárias mais expansionistas.
O presidente do Banco Central (BC), Roberto Campos Neto, tem deixado claro, no entanto, que a missão do BC é combater a inflação e não promover o crescimento econômico.
Postura reforçada por Campos Neto em sua última fala antes de entrar no período de silêncio que antecede as reuniões do Copom.
Campos Neto e o Copom também têm dito que o crescimento econômico é um trabalho do governo e da sociedade e que a redução de incertezas e aumento da confiança “são condições necessárias” à recuperação sustentável da economia.
O BC mantém projeção de crescimento de 2% para o Produto Interno Bruto (PIB), enquanto o mercado já trabalha com 1,49%, depois de dados decepcionantes neste começo de ano. Não está descartada uma variação negativa do PIB no primeiro trimestre.
Leia Também
Outro recado forte do presidente foi dizer que não é possível ter juro baixo e inflação baixa, com o lado fiscal desarrumado por muito tempo.
É aqui que entra a importância da agenda de reformas, notadamente a da Previdência, para dar garantia de que não voltaremos ao tempo de juros altos, com reflexo no endividamento do governo.
A reforma da Previdência é o primeiro passo no lado fiscal, que também passa por redução do tamanho do Estado, via privatizações, gastos com funcionalismo e outras políticas, como subsídios e renúncias tributárias.
É como se o BC dissesse que já fez sua parte, levando o juro ao mínimo condizente com inflação nas metas. Agora, a bola está com o Ministério da Economia e Congresso Nacional e outros entes com gerência sobre a política fiscal.
Inflação
As últimas leituras inflacionárias têm surpreendido para cima, captando preço de alimentos e combustíveis. O Copom já antevia esse aumento da inflação, mas acredita que esse será um fenômeno transitório, com pico entre abril e maio.
No entanto, um novo evento surgiu no cenário, a febre suína na China, que pode ter impacto sobre o preço do complexo carne, relegando inflação maior em 2019 e 2020, como discutimos com mais detalhes aqui.
Por se tratar de choque de oferta, o BC não reagiria de imediato, usando as bandas do regime de metas para acomodar a inflação maior. Alta de juros seria considerada, apenas, no caso dessa inflação de alimentos passar a se espraiar para outros preços da economia, os chamados efeitos de segunda ordem.
[captacao]
No seu cenário de referência, com Selic a 6,5% e dólar a R$ 3,85, o IPCA projetado, em março, estava ao redor de 4,1% para 2019 e 4% em 2020.
Resultado condizente com as metas de 4,25% e 4%, respectivamente. Aguardemos, agora, a atualização dessa projeção, que certamente será feita com dólar mais alto.
No lado das expectativas, o Focus mostra IPCA de 4,04% no fim deste ano e de 4% em 2020. Para os próximos 12 meses, a inflação projetada é de 3,59%.
Considerando esse prognóstico de inflação em 12 meses e tirando o juro de mercado para o mesmo período, o swap de 360 dias, que está na casa dos 6,5%, temos um juro real de 2,8%, pouco acima dos 2,6% da reunião anterior.
É o juro real que importa em termos de política monetária e o BC tem reafirmado que a política está estimulativa, ou seja, juro real abaixo do considerado neutro ou estrutural.
Já tratamos, em outras ocasiões, sobre as discussões de que essa taxa neutra ou estrutural está em queda no Brasil, o que justificaria maior grau de estímulo por parte do BC. Mas esse tipo de discussão não apareceu, ainda, nos documentos oficiais da autoridade monetária.
Cenário externo
Segundo o BC, o cenário externo permanece desafiador com riscos distintos para as economias emergentes. De um lado, o BC pondera uma intensificação nos riscos relacionados à possível desaceleração da economia global.
Por outro, reduziram os riscos associados ao aperto das condições financeiras. Aqui, é possível fazer referência direta ao Federal Reserve (Fed), banco central americano, que vem reafirmando paciência na condução de sua política monetária e manutenção do juro no patamar atual. Postura que desagradou parte do mercado, que esperava retomada dos cortes, já que a inflação surpreendeu para baixo, mesmo com o crescimento nos EUA surpreendendo para cima.
Também em sua última fala, no fim de abril, Campos Neto colocou um “novo fator”: o risco de endividamento excessivo no setor não financeiro corporativo nos EUA e Europa.
Depois de anos de políticas de juros baixos e negativos, alguns BCs mostram preocupação com a capacidade de pagamento das empresas e famílias, ainda mais se confirmado um cenário de menor crescimento e aumento dos juros básicos.
Outro fator que voltou ao radar com maior intensidade é a guerra comercial entre China e Estados Unidos, já que o presidente Donald Trump e outros membros do governo afirmam que ainda nesta semana vão elevar as tarifas cobradas de produtos chineses.
Balanço de riscos
O Copom observa diversos fatores que podem influenciar o comportamento futuro da inflação, mas escolhe apresentar mais detidamente alguns deles no seu balanço de riscos, que traz os principais vetores que podem deixar a inflação acima ou abaixo da meta.
Por ora, o balanço de riscos é considerado simétrico, ou seja, os riscos de alta e baixa estão equilibrados.
De um lado: o nível de ociosidade elevado pode produzir trajetória prospectiva abaixo do esperado.
Do outro lado: uma frustração das expectativas sobre a continuidade das reformas e ajustes necessários na economia brasileira pode afetar prêmios de risco e elevar a trajetória da inflação no horizonte relevante para a política monetária. Risco que se intensifica no caso de deterioração do cenário externo para economias emergentes.
Uma breve discussão sobre todos os pontos que listamos acima deve estar no comunicado apresentado após a decisão, onde o BC vem reafirmando que “julga importante observar o comportamento da economia brasileira ao longo do tempo, com menor grau de incerteza e livre dos efeitos dos diversos choques a que foi submetida no ano passado. O Copom considera que esta avaliação demanda tempo e não deverá ser concluída a curto prazo”.
 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR
A eleição já mudou a forma de investir? Gestora de fortunas aumenta aposta em Tesouro IPCA+, prefixados e ações
6 de outubro de 2026 - 18:29 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO

