


Novo “efeito Americanas”? Títulos de dívida de Ambipar, Braskem e Raízen despencam e acendem alerta no mercado de crédito
As três gigantes enfrentam desafios distintos, mas o estresse simultâneo nos seus títulos de dívida reacendeu o temor de um contágio similar ao que ocorreu quando a Americanas descobriu uma fraude bilionária em 2023

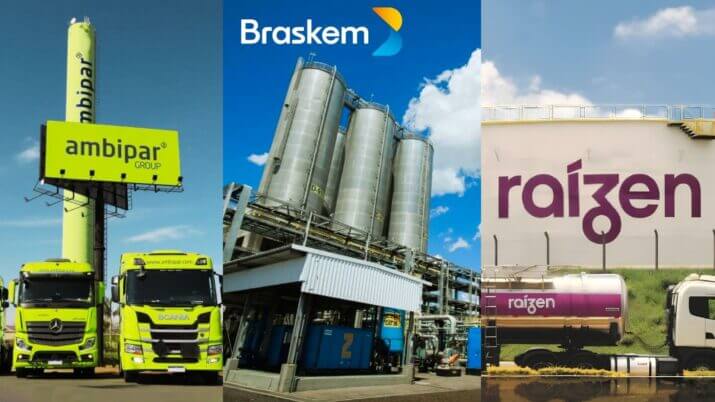
Por coincidência, azar ou destino, Raízen (RAIZ4), Braskem (BRKM5) e Ambipar (AMBP3) ganharam as manchetes do noticiário econômico ao mesmo tempo nas últimas semanas. Dívidas. Problemas com acionistas majoritários. Dificuldades em pagar os credores e reestruturar o negócio. Os motivos são diversos — mas nenhum positivo.
Resultado: sinal vermelho no mercado de crédito corporativo, onde são negociadas as debêntures das empresas de capital aberto. Seja para pessoa física, seja para fundos de crédito privado ou de infraestrutura (FI-Infras), os títulos de dívida dessas empresas passaram a ser uma posição “non grata” nas carteiras de renda fixa.
As debêntures da Raízen estão sendo negociadas com preços 20% abaixo do valor de emissão. No caso da Braskem, os “descontos” chegam a 40%. Para a Ambipar, a situação foi ainda mais profunda, com os preços despencando até 90%.
- LEIA MAIS: Quanto poupar para ter aposentadoria de R$ 6 mil ou mais? Calculadora do Seu Dinheiro ajuda a planejar a independência financeira
Esses “descontos” acontecem quando o mercado reavalia o risco da dívida — ou seja, quando os investidores passam a considerar maior a chance de calote. Com isso, há uma corrida dos investidores para se desfazer das suas posições antes do vencimento, ainda que, na venda antecipada, recebam um valor menor.
Quando o preço das debêntures cai, a taxa de juros — que é o prêmio oferecido pelo risco do investimento — sobe. E quanto maior a taxa, maior a preocupação e menor o preço, porque a empresa passou a ser vista como mais arriscada.
Embora a situação de cada uma dessas companhias seja distinta, o fato de os problemas ganharem repercussão ao mesmo tempo fez com que o mau humor do mercado incidisse sobre todas.
Leia Também
Segundo gestores ouvidos pelo Seu Dinheiro, o mal-estar gerado por Braskem pode ter contaminado Raízen, que também contaminou Braskem — em um círculo vicioso. Já a Ambipar “é um caso à parte”, afirmaram.
A questão é: até onde vai essa contaminação? Um novo “evento Americanas” espreita o mercado de crédito?
“Efeito Americanas” no horizonte?
O último grande abalo no mercado de crédito privado aconteceu há pouco mais de dois anos, com o rombo contábil de R$ 25 bilhões da Americanas.
A fraude na empresa veio a público de um dia para o outro e desestabilizou grande parte do mercado financeiro. Para todos os efeitos, Americanas era uma empresa “triplo A” — o maior grau de investimento concedido pelas agências de classificação de risco, usado para indicar companhias consideradas seguras, isto é, boas pagadoras das suas dívidas.
A ruína repentina da varejista levou os agentes financeiros a questionarem praticamente todas as teses do mercado.
Novas emissões de debêntures recuaram 34,6% no primeiro trimestre de 2023 em relação ao mesmo período do ano anterior. As taxas de títulos de dívida subiram fortemente nos mais diversos setores, inclusive em outras empresas “triplo A”, pois os investidores ficaram descrentes. Não foram apenas os títulos de Americanas que foram afetados.
Mas este não é o cenário atual.
“Americanas foi uma situação muito fora da curva. Foi uma surpresa completa, do dia para a noite”, diz Ulisses Nehmi, sócio e CEO da Sparta. “Raízen, Braskem e Ambipar estão sendo monitoradas há meses. Não são casos em que ninguém estava vendo os problemas a caminho. O mercado já sabia, era uma questão de tempo.”
Nehmi afirma que o caso Americanas serviu para amadurecer o mercado de crédito. Segundo ele, a reavaliação da dívida dessas empresas vem ocorrendo há meses, não é algo recente.
O CEO da Sparta descarta o risco de contaminação generalizada, como aconteceu há dois anos — opinião compartilhada por Eduardo Alhadeff, sócio e diretor de crédito da Ibiuna.
“Estamos monitorando essa possibilidade de contaminação e até agora não teve contágio. Muito pelo contrário. A média móvel de captação mostra a maior entrada do ano nas últimas semanas”, diz Alhadeff.
Dívida de Braskem, Ambipar e Raízen
Segundo os gestores ouvidos pelo Seu Dinheiro, cada empresa enfrenta problemas próprios, que não se relacionam entre si.
- Raízen está com um nível de endividamento elevado e enfrenta dificuldades no processo de venda de ativos para reduzir a dívida.
- Braskem sofre com questões setoriais — como o prêmio baixo nos produtos petroquímicos — e internas, envolvendo crise entre acionistas e credores.
- Já a Ambipar enfrenta uma situação mais sensível, com dúvidas sobre transparência e governança da diretoria, além de um pedido de recuperação judicial.
Para Christopher Smith, gestor de crédito da Capitânia, o impacto recente sobre a dívida dessas empresas teve repercussão maior entre investidores estrangeiros do que entre os brasileiros.
“A exposição ao Brasil é limitada na carteira do estrangeiro e essas empresas estavam em muitos portfólios. Diante da crise, a decisão mais rápida é zerar posições e diminuir o máximo possível o prejuízo, o que gera uma força de venda”, diz Smith.
No mercado local, ele avalia que os fundos com maior posição sofreram algum impacto, mas nada significativo em relação ao volume total da indústria. A questão, para Smith, é que muitas pessoas físicas tinham posição nessas debêntures.
“Muita pessoa física exposta torna o evento maior do que ele é de fato”, diz o gestor da Capitânia.
Para esse investidor pessoa física, o preço da debênture que caiu aparece com uma marcação negativa no portfólio — ou seja, a “marcação a mercado”, que reflete o valor atual do papel.
Mas o retorno contratado permanece. Caso o investidor leve o título até o vencimento, o retorno combinado no início é mantido — desde que a empresa consiga pagar a dívida, claro. E no caso de uma companhia que pede recuperação judicial, como a Ambipar, este cenário já se torna pouco provável.
No caso dos fundos de infraestrutura que têm essas debêntures na carteira é um pouco diferente.
Quando os preços dos títulos de dívida que o fundo comprou perdem valor, o saldo desses fundos cai. Mas, de modo geral, o impacto é menor, já que eles investem em dezenas de debêntures. A diversificação protege os cotistas justamente nesses casos.
Mesmo no caso de uma posição alta, Smith afirma que "alguns gestores vão precisar se explicar”, mas que faz parte da indústria e “é contornável”.
Compra ou vende?
Embora cada empresa tenha seus problemas, os três casos são ruins para investidores em títulos de dívida corporativa.
No caso da Braskem, a Sparta reduziu sua posição, mas optou por não zerar. A gestora acredita que a companhia formou um colchão de segurança para o curto prazo e possui instrumentos extrajudiciais (acordos fora do Judiciário) para lidar com a situação.
A Sparta também acredita na normalização das margens de lucro no médio prazo e em medidas internas para melhorar a eficiência operacional. Diante desse cenário, o desconto de 40% se mostra um “risco/retorno favorável”, com possibilidade de destravar valor nos papéis no futuro.
Ainda assim, essa é uma estratégia voltada aos fundos de infraestrutura da gestora. Para pessoas físicas, a entrada em uma debênture da Braskem representa um risco muito maior, devido ao tamanho da exposição. A posição da Sparta é de apenas 0,6%.
No caso da Raízen, a Capitânia acredita que a solução virá por meio de reestruturação dos negócios, e não de recuperação judicial. Contudo, como não há garantias, Smith considera que não é uma boa opção de investimento.
“É uma situação que os acionistas conseguem resolver. Agora, se vão fazer ou o que vão fazer, é difícil saber. E isso coloca o credor em uma posição defensiva, o que é ruim para um investimento em crédito”, diz.
Já a Ambipar, entrou com pedido de recuperação judicial na última segunda-feira (20). Mas, mesmo antes disso, os gestores apontavam que a situação era bastante nebulosa.
Outros riscos pelo caminho
Alhadeff alerta para a situação mais apertada de alguns setores e empresas diante da política monetária restritiva, que mantém os juros em 15% ao ano e aumenta muito o custo de dívida das empresas.
“Locadoras de carro, varejistas e setor imobiliário sofrem mais nesse cenário. Se tiver uma situação de endividamento mais alto, o risco fica maior para investir em crédito”, diz o gestor da Ibiuna.
Dados da Anbima mostram que as emissões de debêntures atingiram um novo recorde em 2025. Até setembro, somaram R$ 487,3 bilhões em ofertas — entre títulos tradicionais e os isentos de imposto de renda.
Porém, quase metade desse volume fica nas mãos dos próprios participantes da oferta, que podem ser bancos ou as empresas emissoras.
Segundo Nehmi, isso acontece porque boa parte dessas emissões é voltada à “gestão de passivo” — ou seja, as companhias emitem novas dívidas para recomprar as antigas em condições melhores, reduzindo o custo total.
“Não são emissões para novos projetos, são para rolagem de dívida. O que não é errado, é o que a empresa tem que fazer mesmo para melhorar seu balanço. Mas isso é um sinal de que o mercado está apertado. As empresas estão apertadas e é preciso ter cautela”, afirma o CEO da Sparta.
 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33 14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR
A eleição já mudou a forma de investir? Gestora de fortunas aumenta aposta em Tesouro IPCA+, prefixados e ações
6 de outubro de 2026 - 18:29 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA

