


Inter adiou o ROE de 30%, mas não desistiu da meta: CEO revela qual é a prioridade agora
Em entrevista ao Seu Dinheiro, João Vitor Menin explica a estratégia para aumentar a rentabilidade sem abrir mão do crescimento


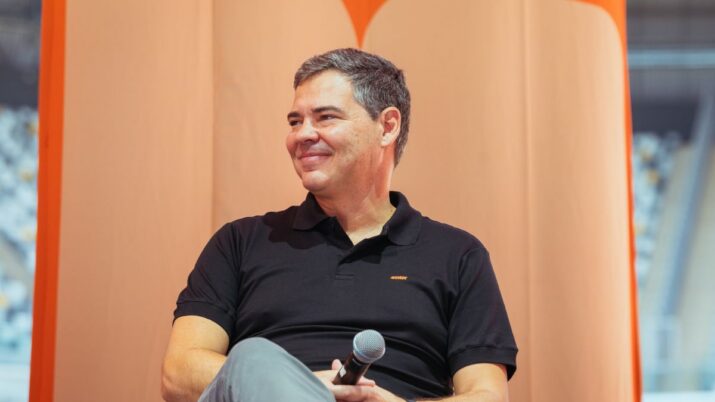
O Inter poderia buscar um retorno sobre o patrimônio líquido (ROE) de 30% mais rápido e atender às expectativas do mercado. Mas decidiu não seguir essa estratégia.
Depois de adiar para 2029 uma meta que originalmente estava prevista para 2027, o banco deixou mais claro o que está por trás da escolha: não sacrificar crescimento apenas para entregar rentabilidade mais cedo.
Em maio, ao apresentar a chamada Regra dos 50, que combina crescimento de receita e rentabilidade, o Inter também mudou a forma de comunicar ao mercado essa equação. A dúvida passou a ser como o novo indicador se encaixaria no antigo plano 60-30-30.
Em entrevista ao Seu Dinheiro, o CEO global do Inter, João Vitor Menin, afirma que a rentabilidade não deve ser vista como um fim em si mesmo.
“O bacana é o equilíbrio: você pode ter um negócio bastante rentável, mas sem escala, ou um negócio com muita escala e sem rentabilidade. O sweet spot é achar a escala certa para a rentabilidade correta.”
Com mais de 45 milhões de clientes, o Inter já construiu a escala. Agora, a aposta é fazer essa base trabalhar mais a favor dos resultados, aumentando a receita por cliente e expandindo o balanço sem perder o controle do risco.
Leia Também
“Na verdade, não é uma questão de prorrogação. O 60-30-30 que lançamos em 2023 era um plano racional que mostrava que a nossa plataforma consegue atingir 30% de rentabilidade. A questão é: a que custo?”, afirma Menin.
“A companhia tem capacidade de entregar os 30%, mas preferimos equilibrar crescimento e rentabilidade.”
Inter não quer virar um ‘bond’
Essa escolha também afasta o Inter da ideia de transformar o banco em uma espécie de bond pagador de dividendos — pelo menos por enquanto.
“O Inter não é um bond, o Inter é uma tese de crescimento”, afirmou Menin.
Na visão do executivo, continuar reinvestindo na expansão pode gerar mais valor para acionistas e clientes no futuro do que frear a operação para antecipar a chegada aos 30% de ROE.
“Queremos apenas atingir 30% de eficiência, ou continuar sendo uma história de growth?”, questiona.
A defesa da estratégia vem em um momento em que o equilíbrio entre crescimento e rentabilidade é justamente um dos pontos de atenção do mercado.
Em maio, após a divulgação da nova Regra dos 50, o JP Morgan levantou dúvidas sobre a capacidade de um banco conciliar expansão acelerada com rentabilidade — sobretudo porque crescer a carteira de crédito em momentos adversos pode vir acompanhado de mais risco.
Por que o ROE ainda está longe dos 30%?
Hoje, o retorno sobre o patrimônio do Inter está na casa dos 16%. Para chegar aos 20% e, posteriormente, aos 30%, a companhia aposta em uma combinação de crescimento dos ativos, maior alavancagem e ganho de eficiência.
Menin chama atenção, porém, para outro indicador: o ROA, retorno sobre os ativos. Segundo ele, o Inter já estaria entre os cinco maiores bancos brasileiros nesse quesito.
“O nosso ROA é maior e melhor do que o de bancos que possuem um ROE superior ao nosso. Ou seja, para a quantidade de ativos que temos, geramos um retorno excelente. Porém, como temos menos alavancagem de capital (equity), o ROE reflete isso.”
A próxima etapa, portanto, é fazer o balanço crescer por meio de mais crédito e depósitos, aumentando a alavancagem sem perder de vista o risco.
A grande aposta do Inter é fazer 45 milhões de clientes valerem mais
O Inter já tem 45 milhões de clientes e responde, segundo Menin, por 9% das transações de Pix no Brasil. O desafio agora é fazer com que essa mesma base use mais produtos.
“Como já temos 45 milhões de clientes, o maior potencial de geração de valor hoje está em trabalhar e rentabilizar a nossa própria base.”
A ambição é levar essa presença para outros produtos. “Se atingirmos nos demais produtos o mesmo market share de 9% que temos no Pix, teremos uma alavancagem operacional enorme.”
A lógica é a de um flywheel (volante): o cliente entra pelo Pix, passa a investir, contratar seguros, usar o cartão, abrir a conta global e tomar crédito. Quanto maior o relacionamento, maior o potencial de receita sem a necessidade de conquistar um novo cliente a cada produto.
Mais crédito, mas com o risco amarrado
No crédito, a estratégia também não é simplesmente crescer. O Inter pretende concentrar a expansão em modalidades com garantias, como imobiliário, consignado, recebíveis e home equity.
A lógica é reduzir o risco para o banco e, ao mesmo tempo, oferecer uma taxa potencialmente menor ao cliente. “O cliente reduz o custo da sua dívida, nós reduzimos a inadimplência e o risco, e o retorno melhora.”
O movimento ganha relevância justamente porque o ambiente de crédito continua sendo um dos pontos de atenção para os bancos brasileiros. A inadimplência do sistema financeiro atingiu o maior nível em mais de 15 anos, com pressão especialmente forte sobre as famílias.
No Inter, Menin afirma que a diversificação da carteira ajuda a atenuar o impacto da inadimplência, enquanto o banco ficou mais conservador na concessão de cartões para novos clientes.
“Com isso, nosso índice de inadimplência (NPL) se estabilizou e esperamos melhorias no quarto trimestre”, afirma.
- Leia também: Inter (INBR32) ainda não viu o pior: inadimplência deve subir no 3T26; CEO revela de onde vem a pressão
A estratégia, segundo ele, não passa por abandonar clientes de menor renda.
“Não se trata da faixa de renda, mas do perfil do cliente e das garantias. O Inter é uma plataforma agnóstica — como um ‘McDonald’s das finanças’. Atendemos clientes de todas as rendas.”
Inter de olho no mundo lá fora
Outra frente de expansão do banco digital laranjinha está fora do Brasil. O Inter já construiu uma operação bancária e de investimentos nos Estados Unidos e vem levando sua conta global para outros mercados.
Em setembro, o banco iniciou a operação na Argentina em parceria com o Grupo BIND, com foco inicial em conta em dólar e investimentos internacionais.
A estratégia se alinha ao discurso de Menin de transformar o Inter em uma plataforma financeira global, e não apenas em um banco digital brasileiro.
“Nossos clientes precisam de uma vida financeira globalizada para prestar serviços para o exterior, viajar, investir e pagar contas em dólar.”
Menin afirma que o Inter já busca novas frentes de expansão internacional e mantém os olhos voltados para oportunidades nas Américas.
Embora ainda não revele quais serão os próximos passos, o CEO diz que a entrada de outros bancos brasileiros no mercado norte-americano não é vista como uma ameaça. “Achamos ótimo, pois valida a oportunidade de mercado e gera externalidades positivas.”
O que falta para o mercado comprar a tese?
A estratégia, porém, coloca o Inter diante de uma cobrança conhecida: quando todo esse crescimento vai aparecer no ROE?
Os papéis do banco negociados em Wall Street acumulavam queda de cerca de 40% em 2026 até o momento da entrevista. Ao mesmo tempo, a operação vinha melhorando: no segundo trimestre, o Inter registrou o 13º trimestre consecutivo de crescimento do lucro e levou o ROE a 16,3%.
Menin não demonstra intenção de mudar a estratégia para fazer a cotação das ações reagir na bolsa.
“Não gerimos a empresa em função das oscilações de curto prazo das ações na bolsa. Focamos no que podemos controlar: execução, alavancagem operacional e qualidade do produto.”
A tese defendida pelo CEO é menos sobre chegar rapidamente aos 30% e mais sobre o tamanho do negócio quando esse retorno vier.
“No longo prazo, o valor do negócio é reconhecido pelo mercado.”
 24 de setembro de 2026 - 14:00
Conteúdo Empiricus
Apesar da adoção crescente da inteligência artificial, 41% das empresas ainda apresentam dificuldades na integração com agentes de IA
24 de setembro de 2026 - 14:00 24 de setembro de 2026 - 13:45
NO BOLSO
Yduqs (YDUQ3) anuncia dividendos de R$ 750 milhões após fusão com a Afya, mas presente da dona da Estácio ao acionista pode ser ainda maior, diz JP Morgan
24 de setembro de 2026 - 13:45 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA
O conselheiro é independente mesmo? Indicação pelo controlador é comum; saiba quando ela vira um problema para a empresa
23 de setembro de 2026 - 12:33
23 de setembro de 2026 - 11:35
SOB PRESSÃO
Braskem (BRKM5) vira campo de batalha: MP questiona processo e credores exigem que Petrobras (PETR4) e IG4 paguem parte da conta
23 de setembro de 2026 - 11:35 22 de setembro de 2026 - 19:27
PROVENTOS
Mais de R$ 600 milhões aos acionistas: confira quem tem direito a receber o JCP da Localiza (RENT4)
22 de setembro de 2026 - 19:27 22 de setembro de 2026 - 17:03
TERMÔMETRO DAS ELEIÇÕES
O mercado já escolheu seu cavalo eleitoral? Banco do Brasil (BBAS3) dispara 26% na bolsa, mas a conta não fecha só com as urnas
22 de setembro de 2026 - 17:03 22 de setembro de 2026 - 14:16
UM BOM NEGÓCIO?
Santander quer comprar seu papel SANB11 — mas o que o minoritário ganha ao trocar as ações por BDRs?
22 de setembro de 2026 - 14:16 22 de setembro de 2026 - 14:01
EXPANSÃO
Vale (VALE3) compra 30% da Ligga por R$ 972,36 milhões e prevê expandir capacidade em quatro vezes; qual o plano da mineradora?
22 de setembro de 2026 - 14:01 22 de setembro de 2026 - 11:43
ABRE E FECHA
JBS (JBSS32) fecha capital e J&F quer ser aberta no Brasil: o que muda para o investidor em ações e debêntures na B3
22 de setembro de 2026 - 11:43 21 de setembro de 2026 - 19:37
DE A PARA B
Entre JBS e J&F: o xadrez financeiro dos irmãos Batista na B3
21 de setembro de 2026 - 19:37 21 de setembro de 2026 - 19:13
PREPAREM O BOLSO
Dividendos e JCP: empresas anunciam mais de R$ 600 milhões aos acionistas; saiba quem paga e quando receber
21 de setembro de 2026 - 19:13
21 de setembro de 2026 - 17:41
SINERGIAS
Fusão com a Afya pode turbinar lucro da Yduqs (YDUQ3) e deixar ação mais barata, segundo Itaú BBA; veja o possível prêmio
21 de setembro de 2026 - 17:41 21 de setembro de 2026 - 15:57
A PENEIRA DOS BANCÕES
Itaú, Bradesco ou Banco do Brasil: BofA escolhe seu favorito na B3 — e deixa uma ação de escanteio
21 de setembro de 2026 - 15:57 21 de setembro de 2026 - 14:04
ALÉM DAS FRONTEIRAS











