


Inter (INBR32) ainda não viu o pior: inadimplência deve subir no 3T26; CEO revela de onde vem a pressão
Alexandre Riccio diz que ciclo de atrasos ainda precisa ser atravessado, mas mantém projeção de crescimento de até 30% em 2026


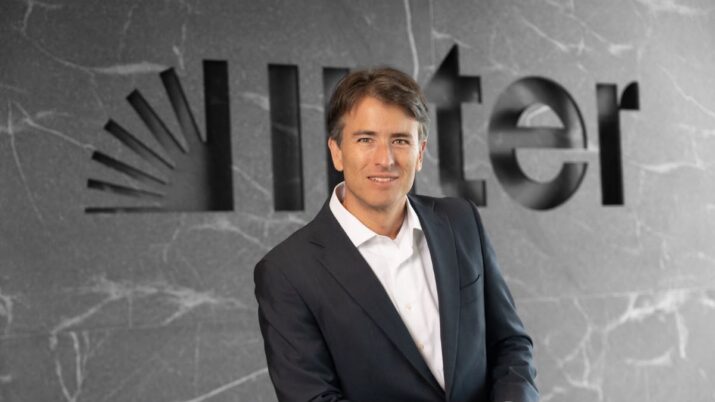
Quem aposta na recuperação das ações do Inter (INBR32) ainda terá de lidar com um velho conhecido nos próximos resultados: a inadimplência. O banco digital espera que o índice de atrasos volte a subir no terceiro trimestre de 2026, em meio à maturação da carteira de crédito e aos efeitos do ciclo de juros elevados.
A piora já era esperada pelo comando do banco. Em conversa com jornalistas na sede do Inter, em Belo Horizonte, o CEO da operação brasileira, Alexandre Riccio, afirmou que o atual ciclo de inadimplência ainda precisa ser atravessado antes que os indicadores voltem a melhorar.
“É um ciclo de inadimplência maior que temos que passar por ele. Não tem mudança nos planos de longo prazo do Inter”, afirmou.
Essa perspectiva ajuda a explicar parte da pressão que as ações do Inter vêm sofrendo desde o início do ano na bolsa norte-americana. Para Riccio, porém, a reação dos investidores tem sido mais intensa do que os fundamentos operacionais do banco justificariam.
“Falando de mercado, a reação pode parecer extrema em função de prazos muito longos de perspectivas de resultados. É uma incerteza que movimenta mais o preço do que o dia a dia sólido de execução do banco”, disse.
Por dentro da inadimplência no Inter
No último trimestre, a carteira de crédito cresceu 29% em relação ao mesmo período do ano
anterior, sustentada por uma alta de 11% no volume de empréstimos por cliente ativo.
Leia Também
O índice de inadimplência acima dos 90 dias subiu de 5,1% no 1T26 para os atuais 5,3%. Os atrasos de curto prazo, de 15 a 90 dias, também subiram de 4,6% para 4,8% até o fim de junho.
Segundo Riccio, a composição da carteira de crédito do Inter, que chegou a de R$ 55,4 bilhões, ajuda a mitigar uma deterioração mais acentuada.
Isso porque cerca de dois terços do crédito do Inter têm algum tipo de garantia, enquanto um terço é formado por operações sem colateral.
Acontece que é justamente nesta última fatia que está o principal foco de preocupação: o cartão de crédito.
O produto apresenta risco maior, admite o executivo, ao mesmo tempo em que vem ganhando espaço na carteira do banco. A estratégia, segundo ele, é fazer com que esse crescimento venha acompanhado de maior rentabilidade.
Mesmo com a pressão sobre a qualidade dos ativos, o Inter mantém a meta de crescer acima da média do mercado. A expectativa é encerrar 2026 com expansão de 25% a 30%, segundo Riccio.
Consignado privado também pesa nos indicadores
Além do cartão, outro ponto de atenção é o consignado privado, cuja carteira vem crescendo rapidamente dentro do Inter e atingiu R$ 2,8 bilhões no último trimestre.
De acordo com Rafaela Vitória, economista-chefe do Inter, a carteira ainda passa por uma fase de maturação, o que naturalmente eleva a inadimplência dos contratos.
“O dado do terceiro trimestre ainda mostrará uma pequena alta refletindo a maturação do consignado privado e o cenário macro recente”, afirmou.
O produto apresenta hoje uma taxa de inadimplência próxima de 10%, segundo dados do Banco Central. Parte desse número, porém, não estaria relacionada a uma deterioração efetiva da capacidade de pagamento dos clientes, mas a problemas operacionais próprios da nova modalidade, segundo a economista.
Entre eles, Vitória cita a escrituração pelas empresas, os repasses e a necessidade de revinculação do empréstimo ao trabalhador por meio da Dataprev e do eSocial quando há mudança de emprego.
“A ausência de revinculação imediata faz com que a troca de emprego vire inadimplência operacional temporária, e não inadimplência por desemprego real”, disse.
Segundo a economista, as correções no sistema começaram a rodar em setembro e a expectativa é de que os problemas sejam regularizados entre outubro e novembro.
Para o Inter, a resolução desses gargalos pode ajudar a reduzir a inadimplência e, ao mesmo tempo, preservar a atratividade do produto.
“É um produto excelente para o trabalhador brasileiro, custando de duas a quatro vezes menos que o crédito aberto sem garantia. A resolução dos gargalos operacionais vai reduzir a inadimplência e baixar ainda mais as taxas ofertadas”, afirmou Riccio.
Quando a inadimplência deve começar a virar?
Vitória afirma que a explicação para a deterioração dos indicadores de inadimplência também passa pelo efeito defasado da política monetária.
Segundo ela, historicamente, o impacto do pico da Selic sobre a inadimplência dos bancos aparece com uma defasagem de cerca de nove meses.
“Como a queda da Selic está mais lenta do que o esperado e o governo trouxe estímulos fiscais e creditícios, o ciclo acabou se prolongando. O pico de inadimplência está se fazendo agora no terceiro trimestre, mas já começamos a ver nos nossos indicadores uma marginal melhora com a queda gradual da Selic”, afirmou.
O problema é que, para o investidor, ainda existe uma variável importante no horizonte, que é o caminho dos juros daqui para frente.
A trajetória da Selic continua sujeita às incertezas em torno do cenário fiscal, da inflação e das eleições presidenciais de outubro.
Por isso, embora o Inter já identifique sinais iniciais de melhora em seus indicadores, Vitória afirma que o horizonte para a qualidade dos ativos ainda não está totalmente definido.
“Nesse cenário, a queda da Selic continua, talvez com uma pausa, mas vemos espaço para queda. A inadimplência segue essa queda, deveria continuar reduzindo nos próximos meses”, afirmou.
 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO

