


O calcanhar de Aquiles da MRV (MRVE3) ainda é o mesmo: o que está por trás da queda forte nas ações após balanço do quarto trimestre?
Resultado do quarto trimestre mostra avanço nas operações de incorporação, mas perdas da Resia continuam pressionando o balanço e preocupando analistas

Por mais que a MRV (MRVE3) esteja conseguindo se recuperar nas operações principais, a Resia continua sendo a sina da empresa. A companhia divulgou os números do quarto trimestre de 2025 nesta manhã, com a subsidiária norte-americana pesando negativamente nos resultados.
Na visão do Safra, o prejuízo líquido de R$ 110 milhões da operação nos EUA veio bem maior do que o esperado, de R$ 60 milhões, e resultou em um lucro líquido consolidado de R$ 53 milhões no trimestre, cerca de 40% abaixo das expectativas do banco. Os analistas classificaram o balanço como misto.
Assim, por volta das 14h15, as ações da construtora lideravam as quedas do Ibovespa, com perdas de 7,63%, negociadas a R$ 8,59. No mesmo horário, o principal índice da bolsa subia 0,21%, a 179.789,19 pontos.
Resia ainda é o calcanhar de Aquiles da MRV
“A Resia continuou pressionando os resultados consolidados, compensando a melhora nas operações principais, que apresentaram ganho de 0,3 ponto percentual na base trimestral na margem bruta e melhora nos indicadores de resultado”, diz o relatório do banco.
A subsidiária norte-americana, que constrói imóveis para locação, tem sido uma verdadeira pedra no sapato da MRV nos últimos anos, vítima do ciclo de aumentos dos juros nos EUA, que fez os investidores passarem a exigir mais retorno para comprar imóveis, derrubando o valor dos ativos residenciais.
Durante o ano passado, a companhia colocou diversos ativos da Resia à venda. O objetivo é vender cerca de US$ 800 milhões em ativos. Até agora, foram vendidos US$ 167 milhões.
Leia Também
Para já adequar seu balanço, no último trimestre, a companhia realizou um impairment, ou redução no valor de seu patrimônio, de R$ 1,05 bilhão, dos ativos nos EUA colocados para venda.
Em teleconferência com jornalistas e analistas nesta manhã, o CEO Rafael Menin, reafirmou o compromisso de não iniciar novos projetos sob o guarda-chuva da Resia dentro da estrutura societária do conglomerado, focando exclusivamente na venda dos ativos existentes para acelerar a redução das dívidas.
Além disso, a gestão do grupo destacou o foco em cortar despesas gerais e administrativas do empreendimento multifamily nos EUA, reduzidas pela metade no primeiro trimestre de 2026.
Na visão do Safra, isso deve mitigar o impacto da divisão no resultado consolidado nos próximos trimestres.
O banco também destaca que o conglomerado terminou o trimestre com um consumo de caixa já esperado de R$ 6 milhões. Mesmo assim, o nível de endividamento da empresa ainda preocupa.
A relação entre dívida líquida e patrimônio ficou em 104%, acima do registrado nos trimestres anteriores. Quando são incluídas as obrigações ligadas à cessão de créditos, esse indicador sobe para 174%, mostrando que a companhia ainda precisa avançar na redução da dívida.
Nem tudo são pedras. O que fazer com as ações?
Por outro lado, o time de análise do Safra destaca a trajetória de recuperação no segmento de Incorporação do grupo, que engloba a MRV e Sensia.
“Com lucro líquido de R$ 215 milhões, em linha com as expectativas, o desempenho refletiu um prejuízo líquido de R$ 54 milhões relacionado à operação de venda definitiva de recebíveis (impacto de R$ 31 milhões no 3T25). Excluindo esses efeitos, o lucro líquido da companhia teria alcançado R$ 268 milhões”, escreve o time em relatório.
O banco manteve a recomendação neutra para as ações da MRV, enquanto aguarda um progresso mais relevante na desalavancagem, especialmente porque o fluxo de caixa das operações principais ainda não mostrou uma melhora mais significativa.
Mais detalhes do balanço da MRV
A companhia reportou lucro líquido consolidado de R$ 41,4 milhões, revertendo o prejuízo de R$ 249,8 milhões registrado no mesmo período de 2024.
No resultado ajustado — que exclui efeitos contábeis de instrumentos financeiros sem impacto direto no caixa —, o lucro consolidado foi de R$ 116,5 milhões. O número também representa uma virada em relação ao quarto trimestre do ano anterior, quando a empresa havia apresentado prejuízo de R$ 153,7 milhões.
De acordo com a companhia, a melhora do desempenho está ligada ao aumento das receitas com a venda de imóveis e à disciplina no controle de custos, fatores que contribuíram para a recuperação das margens no período.
Já no ano de 2025, o prejuízo atribuível aos controladores foi de R$ 1,04 bilhão.
Entre as demais empresas do grupo, a Luggo, de aluguel residencial, registrou prejuízo de R$ 18,2 milhões, enquanto a Urba, de loteamentos residenciais, apresentou lucro de R$ 772 mil no período.
Já o Ebit (lucro antes de juros e impostos) consolidado — indicador que mede o resultado operacional antes de juros e impostos — somou R$ 391,8 milhões no quarto trimestre, um avanço expressivo frente aos R$ 22,5 milhões apurados no mesmo intervalo do ano anterior.
A receita líquida consolidada atingiu R$ 3 bilhões, alta de 27,8% na comparação anual, impulsionada pelo maior volume de vendas de imóveis e pelo avanço das obras.
Ao mesmo tempo, as despesas operacionais consolidadas recuaram 17%, para R$ 505,3 milhões, refletindo maior controle de custos ao longo do período.
 23 de outubro de 2026 - 14:28
MERCADO DE FIIs
Fundo imobiliário ALZR11 vai ao mercado em busca de até R$ 530,5 milhões; veja os detalhes
23 de outubro de 2026 - 14:28 23 de outubro de 2026 - 13:13
SMALL CAPS EM ALTA
10 small caps que saltaram mais de 50% em outubro e lideram rali histórico na bolsa
23 de outubro de 2026 - 13:13 23 de outubro de 2026 - 12:30
NOVAS VITRINES
Allos (ALOS3) mira gestão de fundos imobiliários e vende fatias de shoppings à Kinea; confira os detalhes da parceria
23 de outubro de 2026 - 12:30 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07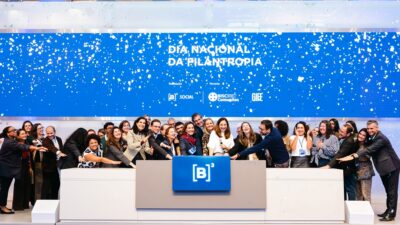 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA

