


Santander corta o preço-alvo da PetroReconcavo (RECV3), mas mantém recomendação de compra e ações saltam 4% na bolsa
Para o segundo semestre, a expectativa é de que a PetroReconcavo pise no acelerador, para uma média de 27 mil boed até o fim de 2024 e de 31 mil boed em 2025

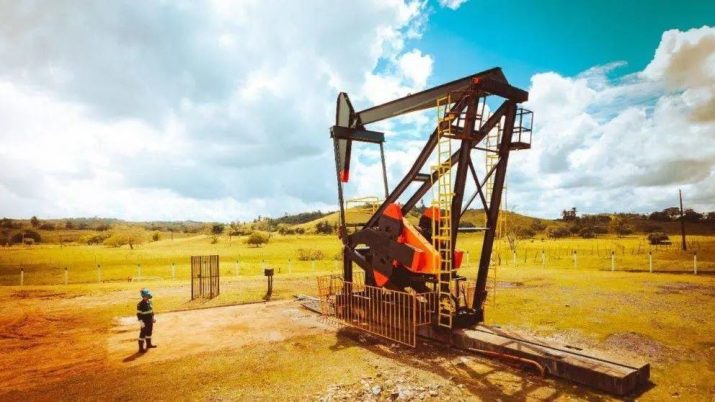
Mesmo com um balanço que deixou a desejar no último trimestre de 2023, os analistas já previam um futuro melhor para a PetroReconcavo (RECV3) e ela ainda é uma junior oil que vale a pena ter na carteira. É isso que os analistas do Santander consideram, em um relatório recente.
Os analistas destacam que essa “novata” no ramo do petróleo tende a se beneficiar de um cenário com menores proteções (hedges) contra flutuações negativas no preço da commodity no segundo semestre.
Isso porque a produção acumulada no ano tem sido levemente abaixo da média, de 26 mil barris de óleo equivalente por dia (boed, em inglês). E os eventos que levaram a essa baixa produtividade incluem paradas para manutenção e clima, o que atrasou a perfuração de poços da empresa.
Contudo, para o segundo semestre, a expectativa é de que a PetroReconcavo pise no acelerador, para uma média de 27 mil boed até o fim de 2024 e de 31 mil boed em 2025, de acordo com as projeções.
Assim, o banco espanhol mantém a recomendação de compra para as ações, porém com um preço-alvo um pouco menor, de R$ 23,00, contra a previsão anterior de R$ 26,00. Isso representa um potencial de alta de cerca de 20% em relação ao fechamento de ontem (10).
Essa melhora operacional deve vir mantendo-se o foco nas perfurações na Bahia e no Rio Grande do Norte, apoiadas por suas sondas de perfuração modernas (PR-21 e PR-04), e em reparos em poços danificados.
Leia Também
Quem ficou animado com a notícia foram os investidores. As ações da empresa chegaram a saltar mais de 4% durante a manhã, mas perderam força pela tarde. Os papéis terminaram o dia com alta de 1,66%, cotadas a R$ 19,03.
- LEIA TAMBÉM: Essa é a melhor ação do agro para se ter na carteira nesse momento, segundo os analistas da Empiricus Research
Na ponta do lápis: PetroReconcavo (RECV3) em números
“Apesar de nossas premissas conservadoras, acreditamos que a abordagem seletiva da RECV3 para alocação de capital apoia resultados e dividendos robustos”, destaca o relatório. As projeções para a PetroReconcavo para o biênio 2024 e 2025 seguem a tendência conservadora da produção.
O Ebitda (medida do mercado para avaliar a geração de caixa de uma empresa) ajustado deve permanecer na faixa entre R$ 1,8 bilhão e R$ 2,3 bilhões. Já o fluxo de caixa livre (FCF, em inglês) deve ficar entre R$ 900 milhões e R$ 1,3 bilhão.
Contudo, esses indicadores devem melhorar conforme a empresa passar a economizar com reduções no estoque de capital e melhorar os custos operacionais envolvendo a Unidade de Tratamento de Gás (UTG) de São Roque, na Bahia.
“Dada a baixa alavancagem da empresa, acreditamos ser razoável esperar dividendos adicionais no 2º semestre de 2024”, dizem os analistas. “Projetamos dividend yield de 10% em 2024, ou cerca de R$ 150 milhões acima dos R$ 410 milhões já anunciados.”
Tópico sensível
Os analistas destacam que esse otimismo em relação aos dividendos se deve, em parte, pelos planos de fusões e aquisições deste ano. Essas incorporações podem ser financiadas com um fluxo de caixa excedente e/ou com ações, dizem os analistas.
Vale lembrar que a 3R tinha planos de combinação de negócios com a PetroReconcavo (RECV3), que foram frustrados após o início da fusão com a Enauta (ENAT3). O negócio saiu do papel em maio deste ano.
Mas há outras flores no jardim, e a Eneva (ENEV3) começou a estudar uma combinação com a PetroReconcavo.
Riscos à frente para PetroReconcavo
Por fim, na visão dos analistas do Santander, a presença onshore da PetroReconcavo é um dos pontos de atenção, ao mesmo tempo em que a petroleira precisa manter a carteira comercial mais atrativa.
“Acreditamos também que uma potencial parceria com a 3R em relação à infraestrutura de midstream no Rio Grande do Norte (RN) possa se materializar durante o segundo semestre de 2024 e o primeiro semestre de 2025”, escrevem os analistas.
Essa parceria poderia reduzir a dependência da petroleira de terceiros e desbloquear algum potencial de crescimento, mas tudo irá depender do acordo se concretizar.
Últimas notícias
 18 de novembro de 2026 - 18:18
ATENÇÃO PARA GOLPES
Seus dados estão seguros? Banco do Brasil confirma vazamento de informações de clientes; veja o que foi exposto
18 de novembro de 2026 - 18:18 18 de novembro de 2026 - 16:24
CRISE NO AGRO
Não é só o Banco do Brasil (BBSA3): veja os outros bancos na lista de credores do Grupo Fazendão; dívida ultrapassa R$ 2 bilhões
18 de novembro de 2026 - 16:24 18 de novembro de 2026 - 10:08
NEGÓCIO MILIONÁRIO
Negócio de R$ 850 milhões: Rede D’Or (RDOR3) vende gestoras da SulAmérica para a BlackRock
18 de novembro de 2026 - 10:08 18 de novembro de 2026 - 6:18
TIC, TAC
Fim da escala 6×1: como as varejistas da bolsa correm para evitar pagar a conta — e quem já vê o copo meio cheio
18 de novembro de 2026 - 6:18 17 de novembro de 2026 - 16:00
OPÇÃO DEFENSIVA
Por que você deveria comprar ações da TIM (TIMS3) agora, segundo o Itaú BBA
17 de novembro de 2026 - 16:00 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21
