


Ultrapar confirma a venda da Extrafarma para a Pague Menos; entenda o que muda para as companhias
A Ultrapar vendeu a Extrafarma para a Pague Menos, por R$ 700 milhões. Entenda os desdobramentos para cada uma das partes e a reação do mercado

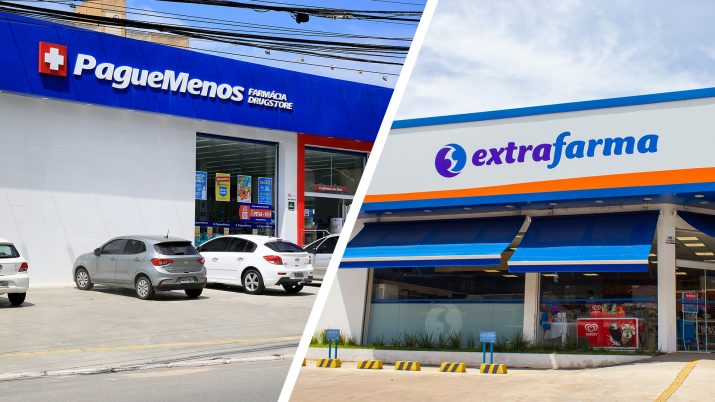
ATUALIZADO ÀS 18h50: a Ultrapar confirmou oficialmente a venda da Extrafarma para a Pague Menos, por R$ 700 milhões
Uma notícia pegou o mercado de surpresa nesta terça-feira (18): a Ultrapar finalmente daria início ao seu programa de enxugamento do portfólio, vendendo a Extrafarma — um ativo particularmente problemático de sua carteira e amplamente contestado pelos acionistas da companhia. O comprador? A Pague Menos, numa transação de R$ 700 milhões.
Um final feliz para a Ultrapar, certo? Bem... não exatamente. As ações ON da empresa (UGPA3) até abriram em alta, mas rapidamente perderam força e, fecharam o dia em baixa de 1,18%, a R$ 20,16.
Por outro lado, os papéis ON da Pague Menos (PGMN3) disparam, terminando o pregão com ganhos de 9,59%, a R$ 11,77 — um novo recorde para os ativos, que estrearam na bolsa em agosto de 2020, a R$ 8,50.
O que aconteceu? Por que é que a tão cobiçada venda da Extrafarma tornou-se uma frustração para a Ultrapar?
Em primeiro lugar, vale destacar que a operação só foi confirmada pelas partes por volta de 18h40 — a Reuters contou a novidade em primeira mão ainda durante a manhã, mas as empresas passaram o dia dizendo apenas que estavam conversando.
Leia Também
Mas, mesmo sem o aperto de mãos oficial, o mercado começou a fazer contas e simular os impactos da venda da Extrafarma.
[captacao]
Ultrapar e Extrafarma: não deu match
A Ultrapar é mais conhecida por ser a controladora da rede de postos Ipiranga, mas seu portfólio tem outros ativos: a Ultragaz, empresa distribuidora de gás domiciliar; a Ultracargo, de armazenagem de produtos químicos; a Oxiteno, braço de indústrias químicas; e a rede de farmácias Extrafarma.
A princípio, a Ultrapar pretendia implantar as farmácias nos postos Ipiranga, gerando mais tráfego e recorrência à rede. Só que o plano nunca deu muito certo: o varejo de medicamentos é difícil, tem competição acirrada e margens comprimidas; além disso, faltava expertise ao grupo para administrar o negócio.
Tanto é que, apesar das mais de 400 lojas no país, a Extrafarma nunca teve uma relevância muito grande nos resultados da Ultrapar. Pelo contrário: não foram poucas as ocasiões em que o ativo representou um fardo a ser carregado.
"A Extrafarma é um caso de racionalização na alocação de capital após anos de queima de caixa e esforços fracassados para que o negócio se desenvolvesse de modo rentável", escreve o BTG Pactual, em relatório sobre o último Ultrapar Day, realizado na semana passada. "A Extrafarma deve manter uma estratégia mais seletiva em relação à abertura de novas lojas, focando na digitalização"
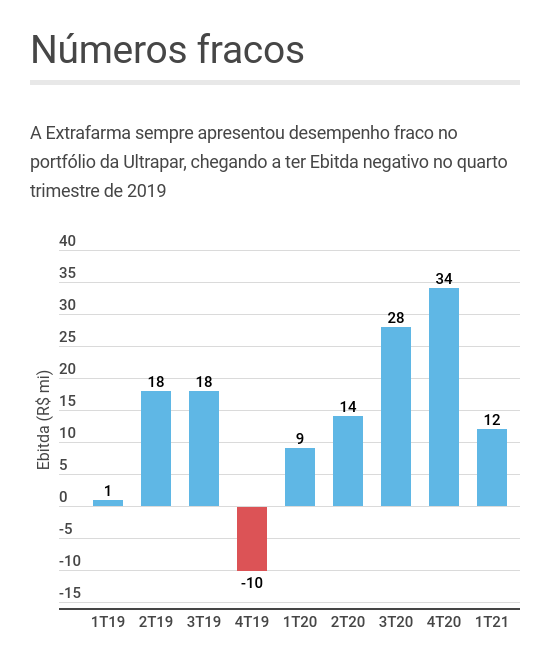
No primeiro trimestre de 2021, por exemplo, a Extrafarma teve um Ebitda — o lucro antes de juros, impostos, depreciação e amortização — de apenas R$ 12 milhões, representando apenas 1,2% do Ebitda de R$ 996 milhões reportado pela Ultrapar como um todo.
E olha que o resultado dos primeiros três meses de 2021 nem foi dos piores: num passado não muito distante, a Extrafarma tinha Ebitda negativo.
Dito isso, por que a venda de um ativo tão problemático não agradou o mercado? A chave da questão está no preço: os R$ 700 milhões — R$ 600 milhões mais R$ 100 milhões em dívidas — foram considerados quase uma pechincha.
"O valor é ruim, mas para um ativo que até pouco tempo estava com Ebitda negativo, não dá para reclamar muito…", disse um gestor de fundos de uma casa de investimentos em São Paulo. E ele diz mais:
Acho que o único ponto marginalmente positivo é que finalmente o pessoal da Ultrapar conseguiu se livrar dessa porcaria
Pague Menos e Extrafarma: união feliz
Mas o que é lixo para uns pode muito bem ser luxo para outros — e, para a Pague Menos, faz todo o sentido do mundo ter a Extrafarma no portfólio.
No primeiro trimestre de 2021, a Pague Menos reportou alta de 380% no lucro líquido e crescimento de 27% no Ebitda; as vendas por loja por mês subiram mais de 10%, com ticket médio avançando 23%.
E, ainda mais importante: os resultados foram obtidos com um número menor de funcionários nos quadros, Ou seja, a companhia conseguiu rentabilizar mais o negócio.
Mas nem só de pontos positivos foi feito o balanço da Pague Menos. A participação de mercado em nível nacional ficou em 5,2% entre janeiro e março deste ano, uma baixa de 0,5 ponto percentual (p.p.) na comparação com o mesmo período de 2021.
As regiões Norte e Nordeste tiveram baixas de 2 p.p. e 1,4 p.p., respectivamente — ao mesmo tempo, farmácias independentes aumentaram seu market share no Nordeste em 2,3 pontos, dado o aumento de consumo nos bairros periféricos em meio à pandemia.
A compra dialoga exatamente com essa fraqueza na participação de mercado: a Extrafarma está presente no Amapá, Bahia, Ceará, Maranhão, Pará, Paraíba, Pernambuco, Rio Grande do Norte, Sergipe e Tocantins — o único estado fora do eixo Norte-Nordeste é São Paulo, com 45 das 402 unidades.
Com a incorporação das lojas, a rede da Pague Menos passará a ter mais de 1.500 unidades — um crescimento de cerca de 40% em relação aos números de hoje.
Outro ponto importante é o valor da operação em si: conforme dito pelo gestor citado acima, os R$ 700 milhões a serem pagos pela Extrafarma representam um preço bastante descontado, por mais que o ativo não seja interessante para a Ultrapar.
E mesmo em relação às métricas de caixa e endividamento, a compra da Extrafarma não traz grandes preocupações à Pague Menos. Ao fim do primeiro trimestre de 2021, a companhia tinha dívida líquida R$ 351,1 milhões, enquanto o caixa e equivalentes somavam R$ 478,2 milhões.
Dos R$ 700 milhões da transação, 50% serão pagos no fechamento; o restante será pago em dois anos, em parcelas iguais — um desenho que não traz grande estresse ao caixa e ao cronograma de vencimentos da Pague Menos.
 13 de outubro de 2026 - 19:51
SAÚDE NA BOLSA
Ações de saúde pegaram carona na eleição; agora, UBS BB revela o que pode vir pela frente para Rede D’Or, Hapvida e outras
13 de outubro de 2026 - 19:51 13 de outubro de 2026 - 19:21
DE QUE LADO VOCÊ ESTÁ?
Vencedores e vencidos pelos juros: o mapa do BTG para a sua carteira com a Selic menor
13 de outubro de 2026 - 19:21 13 de outubro de 2026 - 12:45
ESPAÇO PARA FATURAR BILHÕES
O jogo virou para o Magazine Luiza (MGLU3)? Itaú BBA eleva recomendação para compra com alívio nos juros e crise na Casas Bahia (BHIA3)
13 de outubro de 2026 - 12:45 12 de outubro de 2026 - 10:59
DESALAVANCAGEM EM FOCO
CSN (CSNA3) põe siderúrgica alemã à venda; negócio de R$ 3,1 bilhões vai resolver sua dor de cabeça bilionária?
12 de outubro de 2026 - 10:59 12 de outubro de 2026 - 10:03
ESTRATÉGIA DE EXPANSÃO
Bradseg quer crescer sem entrar na guerra de preços dos seguros, diz CEO; veja onde está a aposta da companhia
12 de outubro de 2026 - 10:03 12 de outubro de 2026 - 7:02
NA ERA DA IA
Seu próximo gerente pode ser uma IA: veja como Bradesco e Santander estão se preparando e se os apps de banco vão acabar
12 de outubro de 2026 - 7:02 10 de outubro de 2026 - 9:08
O QUE ESTÁ EM JOGO?
Raízen (RAIZ4) quer listar subsidiária na B3 em meio a plano bilionário de reorganização
10 de outubro de 2026 - 9:08 9 de outubro de 2026 - 19:34
ATENÇÃO, ACIONISTA!
Dividendos e JCP: Santander (SANB11) distribuirá R$ 1,5 bilhão aos acionistas; saiba quem mais paga
9 de outubro de 2026 - 19:34 9 de outubro de 2026 - 13:00
Conteúdo Market Makers
Bancos vão investir R$ 3 bilhões em inteligência artificial e soluções de dados em 2026: O que eles já descobriram que você ainda não aplica?
9 de outubro de 2026 - 13:00 9 de outubro de 2026 - 12:00
Conteúdo Empiricus
Qual a importância de saber o valor real da sua empresa? Conheça uma forma gratuita de calculá-lo
9 de outubro de 2026 - 12:00 9 de outubro de 2026 - 9:37
ENERGIA NA MIRA
Não é a Taesa (TAEE11): Ação paga bons dividendos, mas não é a favorita do Itaú BBA; veja as elétricas preferidas do banco
9 de outubro de 2026 - 9:37 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS
Quer investir na China sem sair da B3? BTG Pactual Asset fecha parceria com gigante chinesa para preparar novos ETFs
9 de outubro de 2026 - 5:01 8 de outubro de 2026 - 17:33
RECOMENDAÇÃO
O pior já passou para a SLC Agrícola (SLCE3)? Bancos elevam projeções para 2027, mas fazem alerta aos investidores
8 de outubro de 2026 - 17:33 8 de outubro de 2026 - 17:01
Conteúdo Empiricus
Com R$ 210 bilhões em operações em 2026, mercado de M&A mira as médias empresas, mas este erro pode comprometer o valor da negociação
8 de outubro de 2026 - 17:01 8 de outubro de 2026 - 16:07
A VENCEDORA DOS JUROS BAIXOS
XP (XPBR31) pode ganhar um empurrão da Selic mais baixa; UBS BB eleva preço-alvo e vê até 25% de alta
8 de outubro de 2026 - 16:07 8 de outubro de 2026 - 13:33
AINDA ESTÁ BARATO?
A festa da bolsa ainda não acabou: BTG aponta onde a queda dos juros pode abrir espaço para mais altas
8 de outubro de 2026 - 13:33 7 de outubro de 2026 - 14:17
SINAL VERDE
GPA (PCAR3) vai virar a página? Justiça dá aval a plano de recuperação extrajudicial; ação dispara até 10% na B3
7 de outubro de 2026 - 14:17 7 de outubro de 2026 - 8:46
VAI VIRAR O JOGO?
Hora de comprar JBS (JBSS32)? Dor de cabeça pode virar trunfo — e fazer ação saltar até 70%, diz XP
7 de outubro de 2026 - 8:46 6 de outubro de 2026 - 19:43
O RALI ESTÁ SÓ COMEÇANDO
Bolsa brasileira disparou após o 1º turno; agora, UBS BB revela onde ainda pode haver espaço para ganhar
6 de outubro de 2026 - 19:43 6 de outubro de 2026 - 19:05
PROJEÇÃO PARA O BALANÇO

