


Lucro multiplicado e receitas bilionárias: Veja por que analistas recomendam a compra das ações da Multilaser (MLAS3)
Analistas consideram papel barato nos níveis atuais e projetam bons resultados para a companhia nos próximos cinco anos. Potencial de valorização chega a 70%.

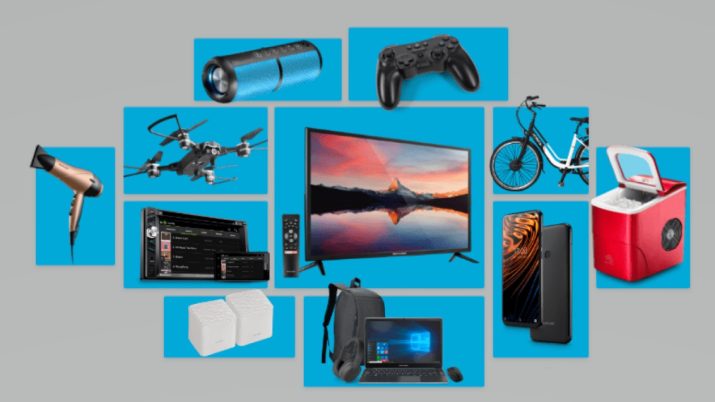
A Multilaser (MLAS3) tem seguido a tendência das empresas de tecnologia na Bolsa nas últimas semanas. Logo após o IPO, no dia da estreia, a ação da fabricante e varejista de eletroeletrônicos subiu mais de 17%, mas hoje vale menos que o preço da abertura de capital.
Para os analistas, a queda mais recente abriu uma oportunidade. Por isso, XP e Bank of America (BofA) iniciaram a cobertura de MLAS3 com recomendação de compra e projeção de valorização de até 70% em 12 meses.
O BofA optou por colocar um preço-alvo de R$ 16 para o preço do papel, o que representa um potencial de alta de 71% em 12 meses. A XP colocou o preço-alvo em R$ 15, uma valorização esperada de 60%. A ação fechou hoje em alta de 1,18%, a R$ 9,47. No IPO, o preço fixado foi de R$ 11,70.
E o que se espera dos resultados?
Esse otimismo dos analistas é justificado pelos resultados da Multilaser projetados para os próximos cinco anos.
O BofA espera uma adição de R$ 7,8 bilhões ao volume de vendas, citando algumas parcerias fechadas recentemente, como a Joint Venture com a Nokia em smartphones, com a Toshiba em SmarTV e com a ZTE em infraestrutura de internet.
A XP espera que a Multilaser quase triplique o seu lucro líquido até 2025, passando dos R$ 450 milhões de 2020 para quase R$ 1,3 bilhão cinco anos depois. O BofA espera um crescimento médio anual de 19% no lucro da empresa no mesmo período.
Leia Também
As expectativas da XP também envolvem um crescimento médio de 25% nas receitas até 2025, e a margem Ebitda de longo prazo em torno dos 15%.
No segundo trimestre deste ano, o lucro da Multilaser foi de R$ 202,3 milhões, 123% maior que os R$ 90,7 milhões do mesmo período de 2020. O Ebitda cresceu mais de 88%, para R$ 186,4 milhões.
Multitarefa
O portfólio da Multilaser é atualmente composto por 20 marcas próprias, que combinadas com outras nove licenciadas ou em parceiras, alcançam uma ampla gama de preços e segmentos sociais.
Em seu relatório, o BofA aponta o amplo espectro de clientes que a Multilaser atinge. São mais de 44 mil pontos de venda, sendo que 6% são próprios.
Problemas no meio do caminho
Tanto a XP quanto o BofA veem que a Multilaser pode enfrentar desafios nos próximos meses, especialmente em relação à carga tributária.
Atualmente, a empresa se beneficia de três grandes benefícios fiscais: isenção de ICMS, PPB (Processo Produtivo Básico) e Padis (Programa de auxílio ao desenvolvimento da indústria de semicondutores).
Esses benefícios são válidos até o período entre 2029 e 2032, e correspondem a praticamente todo o lucro atual da Multilaser, além de serem importantes componentes na competição com importados.
O risco de mudanças nas regras é improvável, de acordo com a XP, mas os analistas fazem esse alerta aos investidores.
E a competitividade internacional também é um fator de risco para a empresa. Mesmo com a manutenção dos estímulos, gigantes do setor de tecnologia como a Xiaomi podem penetrar no mercado nacional e trazer concorrência mais forte para a Multilaser.
Atualmente, o valor relativo da Multilaser tem uma defasagem em relação aos seus concorrentes locais e internacionais, exatamente por ser uma empresa bastante exposta a esses benefícios fiscais. Mas para os analistas do BofA, o preço atual da ação abre uma oportunidade de compra.
 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...
Nubank, BTG Pactual e Banco do Brasil: os gringos já escolheram onde investir, agora só falta o gatilho certo para apertar compra
21 de setembro de 2026 - 17:19 18 de setembro de 2026 - 19:20
DIRETO PELA B3
IA, Ibovespa e até farmacêuticas gringas: Itaú BBA diz como investir em 800 ações com retorno de 23% ao ano sem dor de cabeça
18 de setembro de 2026 - 19:20 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA
Lula turbina Bolsa Família em 15% e faz o Ibovespa perder 3 mil pontos. Por que o mercado torceu o nariz?
17 de setembro de 2026 - 13:00 17 de setembro de 2026 - 12:46
DEU RUIM
Ação da Marcopolo (POMO4) despenca 26% no ano e XP rebaixou para neutra; mas há 2 fatores que podem impulsionar a ação
17 de setembro de 2026 - 12:46 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19
15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG
Energia limpa na Bolsa: novo ETF da Galapagos amplia aposta em empresas brasileiras e tem apoio do BNDES
14 de setembro de 2026 - 19:47 14 de setembro de 2026 - 19:07
PARA ONDE VAI A BOLSA











