


Tesouro Selic virou vilão? Respire fundo e esqueça os dogmas
Frequentemente sugerido como alternativa para a poupança até para a reserva de emergência, o título, atrelado à taxa básica de juros, vinha rendendo menos que a caderneta no curto prazo em certas situações


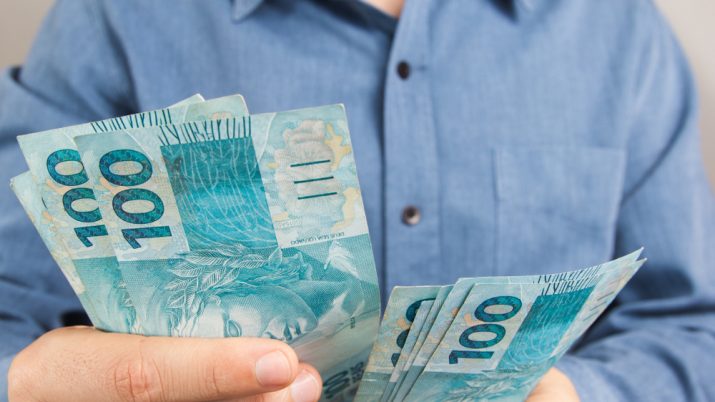
Se você acompanhou o Seu Dinheiro nesta semana que passou, deve estar a par de todo o bafafá envolvendo o retorno do Tesouro Selic , título público mais conservador do Tesouro Direto.
Frequentemente sugerido como alternativa para a poupança até para a reserva de emergência, o título, atrelado à taxa básica de juros, vinha rendendo menos que a caderneta no curto prazo em certas situações.
Comecei a dar atenção para o caso ao ver uma discussão de usuários em um grupo de investidores em renda fixa no Facebook. Conforme fui apurando a história percebi que eles tinham razão.
Os vilões da história eram, afinal, a diferença entre as taxas de compra e venda dos títulos (o chamado spread), a taxa de custódia e o alto imposto de renda para aplicações inferiores a seis meses. Além de, é claro, a menor Selic da história.
Confesso que não esperava que o Tesouro Nacional fosse tomar alguma providência, mas fui surpreendida com sua resposta. Até o final da semana, o órgão anunciou a redução do spread do Tesouro Selic, de um nível máximo de 0,04 ponto percentual para apenas 0,01 ponto percentual.
Desta forma, segundo as simulações do próprio Tesouro, o Tesouro Selic passa a ter retorno igual ou maior que a poupança, mesmo em prazos menores, com exceção dos primeiros três dias de aplicação, quando o spread gera perdas nominais para o investidor que faz resgate antecipado.
Leia Também
Mas esse gap dos primeiros dias já existia, e era até maior.
A notícia é uma vitória para o investidor. Embora o Tesouro Selic ainda não esteja necessariamente mais rentável que a poupança em absolutamente todas as circunstâncias, foi uma melhora e tanto.
Infelizmente, simulações mostram que, em certos casos específicos, o título público ainda perde um pouco da caderneta, mas não é mais uma derrota deslavada.
Em apenas uma semana, uma queixa dos investidores ganhou os holofotes e ensejou uma mudança. Difícil ter certeza se ela já vinha sendo gestada dentro do Tesouro Nacional - que alega que sim -, mas fato é que fizemos um barulho e aconteceu.
Tesouro Selic: comprar o vender?
Porém, passados todos esses acontecimentos, o ponto de interrogação que resta na cabeça do investidor é: beleza, mas afinal, onde raios eu deixo minha reserva de emergência? É pra comprar Tesouro Selic ou não?
Vou começar a resposta com o que, pra mim, foi a moral da história toda: não é possível afirmar categoricamente que uma aplicação é melhor que outra em todos os cenários e para qualquer perfil. Não há verdade absoluta (ou há poucas).
Todos gostaríamos que houvesse uma regra de bolso, uma receita de bolo - e Deus e vocês sabem que eu adoraria que isso fosse verdade, pois tento ao máximo dar as orientações mais genéricas possíveis -, mas não há.
O mercado e as circunstâncias mudam e, convenhamos, aqui é Brasil, um país que pode ser tudo, menos chato. Mesmo a tradicional caderneta de poupança já mudou suas regras diversas vezes, como o mestre Ivan Sant’Anna bem mostrou na sua coluna de ontem.
As coisas não “foram sempre assim” e não há qualquer garantia de que “serão assim para sempre”.
Se em tempos de Selic mais alta dava pra dizer que o Tesouro Selic rende mais que a poupança em qualquer prazo - “vai lá, tira seu dinheiro da poupança e compra um título” -, os eventos da última semana mostraram que, com juros baixos, não é bem assim que a banda toca.
O que hoje é uma “regra de ouro”, amanhã pode deixar de ser. Tenha isso em mente e permaneça vigilante. Ao perceber que suas verdades não mais se encaixam, reconheça e reavalie a carteira.
Dito isto, onde investir a reserva de emergência? Há algumas opções. O Tesouro Selic é uma possibilidade? Voltou a ser, depois dessa mudança. Mas você precisa ter em mente que, se resgatar em certos prazos, pode ter um retorno um pouco abaixo da poupança, e estar de bem com essa ideia.
Este pode ser o preço a se pagar pela segurança de aplicar em um título com garantia do governo federal, e pela possibilidade de ganhar mais conforme o tempo passa, caso você não precise resgatar sua reserva no curto prazo.
E a poupança, pode?
Pode deixar um dinheirinho na poupança? Também pode, uai. A poupança não é o mal encarnado. Mas eu acho que não vale a pena deixar muita grana lá, talvez só o equivalente a um ou dois meses dos seus ganhos, para fluxo de caixa.
O retorno é baixo, mas é o preço que se paga pela isenção de impostos e a tremenda facilidade que é ficar no seu banco e não ter que fazer absolutamente nada. Só não recaia no comodismo de deixar grandes somas na poupança por prazos longos, que isso não vale a pena mesmo.
Pode CDB? Pode também. Mas tem que ser um que pague, no mínimo, uns 100% do DI com liquidez diária. Em bancos médios tem de monte.
Tem gente que não gosta, porque apesar da cobertura do Fundo Garantidor de Créditos (FGC), a mesma garantia da poupança, se o banco quebrar pode levar mais de mês pra você receber a grana de volta, sem rentabilidade.
Porém, de todas as opções, acho que os fundos de renda fixa conservadora são os mais curingas, desde que tenham liquidez diária e consigam render uns 100% do DI, já descontada a taxa de administração.
Para qualquer prazo eles vão bater a poupança, com risco muito mais diluído.
Outra opção é dividir a sua reserva de emergência em diferentes aplicações. Por exemplo, um dinheiro de mais curto prazo num fundo e de prazo mais longo no Tesouro Selic.
O importante é que o tamanho da reserva e o risco-retorno das aplicações façam sentido para o seu estilo de vida. Afinal, tudo tem seu preço, até no mundo das aplicações de baixo risco. E lembre-se: mantenha a calma, pois opções não faltam.
 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+
Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
28 de agosto de 2026 - 6:05 25 de agosto de 2026 - 17:03
ESTRATÉGIA DE INVESTIMENTO
O desconto na bolsa que ninguém vê: fundos de infraestrutura isentos de IR estão “em promoção”, na visão da Empiricus
25 de agosto de 2026 - 17:03 25 de agosto de 2026 - 14:31
PLANEJANDO O FUTURO











