


Calote não é acidente, é estatística: Nexa aposta em créditos desenhados para quando algo der errado
Em um cenário de empresas mais endividadas e juros elevados, a gestora vê debêntures mal precificadas e prefere FIDCs

Debêntures, notas comerciais, CRIs, CRAs e outros títulos de crédito privado operam sob uma premissa simples: para o investidor receber, a empresa precisa ter caixa e honrar seus compromissos. Este é o risco de crédito.
Acontece que, em algum momento, alguém vai deixar de pagar.
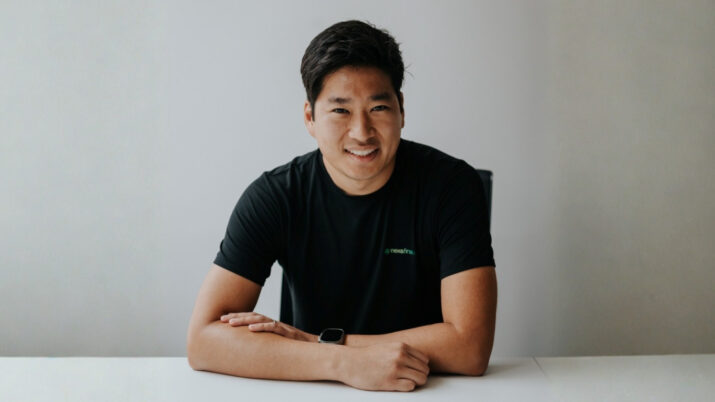
Segundo Eduardo Furuie, cofundador e CIO da Nexa Finance — plataforma de tecnologia para hiperpersonalização de investimentos —, eventos de crédito fazem parte da estatística da classe.
O calote não necessariamente virá da empresa do seu título, mas eventualmente irá acontecer.
"A maioria dos investidores que entram nessa classe de ativos não considera que haverá um evento de crédito. Mas ele vai acontecer. É uma questão estatística", afirma Furuie.
De acordo com ele, todo ciclo mais intenso de aumento de juros vai resultar em eventos de crédito. Seja de empresa pequena ou de empresa grande, todo ciclo tem alguma perda desse gênero, afirma o executivo.
Por isso, ele acredita que essas perdas deveriam estar incorporadas ao preço dos ativos. Na visão da gestora, é justamente aí que mora uma distorção importante do mercado atual de crédito tradicional.
Leia Também
O problema das debêntures
A crítica de Furuie não é ao crédito privado em si, mas à relação entre risco e retorno oferecida pelos ativos mais tradicionais.
Quando um investidor compra uma debênture pagando CDI mais um prêmio relativamente baixo, ele tende a olhar apenas para o retorno prometido. Como o CDI está alto, o retorno nominal desse ativo também vai ser significativo.
Por isso, muitas vezes fica de fora da conta que o prêmio não está cobrindo o impacto dos inevitáveis eventos de crédito que podem surgir ao longo dos ciclos.
Isso porque, mesmo que o calote não venha de um título que está na sua carteira, muitas vezes o evento de crédito contamina a classe como um todo.
Por isso, o prêmio de risco do papel precisa compensar não apenas o risco da empresa específica, mas também as perdas que inevitavelmente aparecerão no mercado ao longo do tempo.
Se não compensar, o investidor assume mais risco sem receber uma remuneração proporcional por isso.
Foi justamente essa conclusão que levou a Nexa a buscar oportunidades fora dos segmentos mais tradicionais do mercado de crédito.
Preferência por FIDCs
A principal aposta da gestora está nos Fundos de Investimento em Direitos Creditórios (FIDCs), especialmente nas cotas seniores.
Para Furuie, nos FIDCs, as perdas esperadas fazem parte da construção da estrutura.
"Quando você compra uma debênture, normalmente parte do pressuposto de que não vai acontecer nada. Eu não gosto dessa lógica."
"Eu gosto de produtos em que o evento de crédito já está considerado na estrutura. No FIDC, a perda faz parte do desenho do produto", diz o CIO da Nexa.
Os fundos contam com mecanismos de proteção, como cotas subordinadas, que absorvem os primeiros impactos de uma eventual deterioração da carteira.
Caso um evento de crédito aconteça, essas cotas subordinadas têm como função absorver esse prejuízo para que o investidor pessoa física, alocado em cotas seniores, não sintam essa perda.
Na prática, existe um colchão de proteção entre os problemas de crédito e o investidor final. Isso torna o comportamento esperado do investimento mais previsível.
"Muita gente enxerga o crédito estruturado como mais complexo e mais arriscado. Nós vemos de forma quase oposta. Quando a estrutura é bem montada, você consegue enxergar onde a perda vai acontecer e quem absorve essa perda primeiro", diz.
Para a Nexa, a probabilidade de uma perda atingir a camada sênior, destinada à pessoa física, se torna significativamente menor, permitindo uma relação de risco e retorno mais equilibrada do que o que se encontra nas debêntures disponíveis hoje.
Hiperpersonalização de carteira
A operação da Nexa combina tecnologia e gestão de ativos para criar carteiras sob medida em escala.
Em vez de trabalhar com uma pequena quantidade de portfólios padronizados, a plataforma proprietária da gestora permite montar estratégias específicas para diferentes perfis de investidores e atualizar essas recomendações com uma modelo próprio de inteligência artificial.
A ferramenta é usada por escritórios de gestão de patrimônio, multifamily offices e consultorias para estruturar soluções personalizadas para seus clientes.
Segundo o executivo, a ideia é permitir que um mesmo gestor consiga atender um volume maior de clientes sem abrir mão da adequação das carteiras aos objetivos, restrições e necessidades de cada investidor.
Entre as classes utilizadas nesse processo, o crédito estruturado ocupa um papel central, segundo Furuie, por oferecer a flexibilidade necessária para a construção desses produtos e estratégias customizadas.
Além da seleção dos ativos, a Nexa participa da estruturação e da distribuição das estratégias, utilizando tecnologia própria para automatizar parte desse processo. Segundo Furuie, o objetivo é ampliar o acesso a estratégias que tradicionalmente ficavam restritas aos grandes investidores.
 6 de novembro de 2026 - 12:15
SIMULAÇÃO
Tesouro Selic, CDB ou LCI/LCA: qual paga mais com a Selic a 13,75%? Veja simulação com R$ 10 mil
6 de novembro de 2026 - 12:15 6 de novembro de 2026 - 10:15
RENDA FIXA
Você aceitaria correr mais risco para ganhar menos? Crédito privado rende menos que o CDI no acumulado do ano
6 de novembro de 2026 - 10:15 5 de novembro de 2026 - 6:01
SD ENTREVISTA
A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
5 de novembro de 2026 - 6:01 30 de outubro de 2026 - 16:01
RENDA FIXA
Tesouro IPCA+ perde espaço para as debêntures isentas de IR? Estudo contesta tese e aponta outro culpado
30 de outubro de 2026 - 16:01 29 de outubro de 2026 - 19:01
POLÍTICA MONETÁRIA
A Selic não vai mais cair? Pausa nos cortes dos juros já lidera apostas para o próximo Copom e muda cenário da renda fixa
29 de outubro de 2026 - 19:01 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31
20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA

