


Pista cheia de oportunidades? JP Morgan prevê alta de 53% para ações da Marcopolo (POMO4) — já a Metal Leve sai do radar
Os analistas do JP Morgan escolheram a Marcopolo (POMO4) como a ação favorita do setor, com preço-alvo de R$ 6 por papel até o fim deste ano


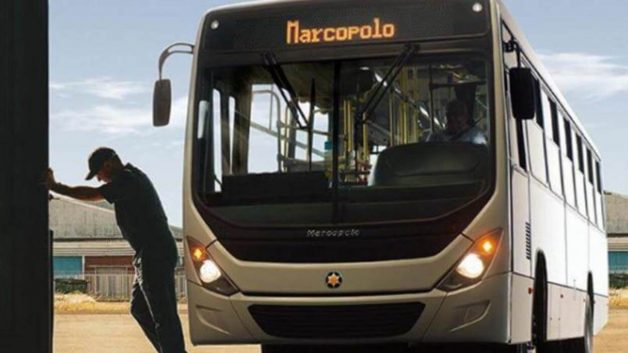
A regra é clara: para que carros, ônibus ou quaisquer parafernalhas mecânicas funcionem bem, todas as peças precisam estar no lugar. E, na visão do JP Morgan, as engrenagens estão começando se acertar para o setor de autopeças, permitindo que empresas como Marcopolo (POMO4) e Randon (RAPT4) consigam ter um desempenho agradável aos olhos dos passageiros — ou, no caso da estrada da B3, dos investidores.
Isso porque, apesar de um início de ano difícil, o banco prevê “uma melhora gradual no restante de 2023”. Segundo os analistas, a visão mais otimista para o setor é baseada em três pontos principais.
Entre eles, estão a melhoria da visão sobre os players nacionais, como reflexo da revisão para cima do PIB do Brasil, além da ajuda do setor de agronegócio no mercado de veículos pesados e o apoio do governo ao segmento, especialmente para ônibus.
“Estamos cada vez mais otimistas com o setor devido à melhora gradual das perspectivas macro do Brasil em função da redução das taxas de juros futuras, da desaceleração da inflação e da redução do risco-país”, afirma o banco, em relatório.
Já na análise dos principais players desse mercado, os analistas do JP Morgan escolheram as ações da Marcopolo (POMO4), que já tinham recomendação de compra, como as favoritas do setor para rodar nos pavimentos da bolsa brasileira.
Em paralelo ao gosto por POMO4, o banco norte-americano elencou a Tupy (TUPY3) como a segunda escolha preferida do setor — ela também já tinha classificação de compra
Leia Também
Enquanto isso, a instituição se mostrou mais otimista com o futuro da Randon (RAPT4) e elevou a recomendação dos papéis para compra. Já em relação à MAHLE Metal Leve (LEVE3), o banco optou pelo acostamento: rebaixou a recomendação, de “neutro” para “venda”.
- Leia também: Petrobras: a história dos dividendos ainda não acabou e ação tem espaço para subir mais, diz Morgan Stanley
A Marcopolo (POMO4) como favorita
Os analistas mantiveram a Marcopolo (POMO4) como ação favorita do setor e fixaram o preço-alvo de R$ 6 por papel até o fim deste ano, equivalente a um potencial de alta de aproximadamente 54% em relação ao último fechamento.
Na análise do JP Morgan, as ações POMO4 estão baratas e com um valuation extremamente descontado.
Isso porque a empresa está sendo negociada a um múltiplo de seis vezes o valor de empresa/Ebitda (lucro antes de juros, impostos, depreciação e amortização, em português), “representando um desconto de 41% em relação à média histórica”.
Além disso, segundo os analistas, a preferência por POMO4 tem como base a exposição da companhia ao mercado de ônibus, que deve superar o segmento de caminhões neste ano e no próximo.
Além disso, o banco prevê um salto nos ganhos da companhia devido à recuperação das vendas e a implementação do programa do governo Caminhos da Escola, que estabelece a compra de ônibus para levar crianças aos colégios.
Porém, assim como todas as teses de investimento, a visão de compra para os papéis da Marcopolo possuem seus riscos. Entre eles:
- Margens ou volumes mais fracos do que o esperado de exportações e de subsidiárias estrangeiras
- Dependência de programas e subsídios do governo
- Desafios do cenário de ônibus urbanos, uma vez que, se as cidades não aumentarem as tarifas no curto prazo, podem limitar a capacidade de investimentos em novos ônibus
Tupy (TUPY3) na esteira da Marcopolo
A Tupy (TUPY3) ocupa o segundo lugar na lista de favoritas do JP Morgan para o setor. O banco possui recomendação de compra para as ações, com preço-alvo em R$ 36 por ativo.
A avaliação implica em um potencial de alta de 41% para os papéis TUPY3 em relação à cotação do último fechamento, de R$ 25,53.
Uma das questões que constroem a visão positiva dos analistas para as ações são as oportunidades de crescimento de fusões e aquisições recentes.
Além disso, a exposição da companhia a mercados externos, que já correspondem a cerca de 70% das receitas, pode ajudar a Tupy, que “deve se beneficiar do plano de infraestrutura dos EUA e do crescimento do PIB ainda esperado para este ano”.
Já em relação aos riscos à tese de investimento de compra de TUPY3 incluem:
- Valorização imprevista do real
- Desaceleração maior do que o esperado no PIB dos EUA e Europa
- Substituição de componentes de motores de aço por alumínio, reduzindo a demanda por componentes Tupy
- Desinvestimentos do BNDES e da Previ, que possuem participações de 28% e 26% das ações da Tupy
Randon (RAPT4)
Além da Marcopolo e da Tupy, o JP Morgan melhorou as previsões para as ações da Randon (RAPT4), elevando a recomendação, de “neutro” para “compra”.
Além disso, os analistas fixaram um preço-alvo de R$ 14 por papel, o que corresponde a um potencial de valorização de 24,4% em relação ao último fechamento.
Segundo o relatório, a visão mais otimista é reflexo também do valuation atrativo, com desconto de 30% em relação à média histórica.
Os analistas também destacam a internacionalização e diversificação dos negócios da empresa de Caxias do Sul, reduzindo a volatilidade dos resultados.
Outro ponto positivo para a companhia é que, na visão do JP Morgan, “o mercado de caminhões está próximo do pior momento, e deve começar a se recuperar nos próximos trimestres”.
A empresa também mantém uma JV com a Gerdau referente ao negócio de aluguel de equipamentos, em um investimento total de R$ 250 milhões.
Já em relação aos riscos da tese, o JP Morgan cita o crescimento da economia brasileira.
Isso porque, como a Randon possui grande exposição aos mercados locais caso a expansão do PIB brasileiro fosse revisada para baixo, as expectativas de resultados da empresa também seriam afetadas.
O banco também ressalta o crescimento da concorrência, que pode afetar as margens e a participação da Randon no mercado.
- VEJA TAMBÉM — Socorro, Dinheirista! Inter saiu da Bolsa Brasileira e eu perdi 50% do meu patrimônio: e agora? Confira detalhes do caso real
Tchau, MAHLE Metal Leve (LEVE3)?
Enquanto isso, a MAHLE Metal Leve não caiu no agrado dos analistas. O JP Morgan cortou as estimativas para as ações LEVE3, com recomendação de “venda”.
Já em relação ao preço-alvo, o banco estipulou o valor de R$ 42 até dezembro de 2023, equivalente a uma leve desvalorização potencial de 0,5%.
Um dos motivos que fez a MAHLE sair da lista de “queridinhas” do JP Morgan é justamente o seu preço.
A instituição norte-americana enxerga a companhia com um valuation “relativamente caro”, especialmente devido ao forte desempenho das ações LEVE3 nos últimos 30 dias, que subiram 33% no período, contra um avanço de apenas 9% do Ibovespa.
Entretanto, o pagamento de dividendos polpudos pode colocar a tese de venda dos papéis em risco, assim como a possibilidade de um crescimento maior do que o esperado nos volumes no mercado doméstico e uma concorrência abaixo do esperado.
 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?

