


Raízen (RAIZ4) non grata: investidores vendem debêntures da empresa com prejuízo, diante de maior percepção de risco
Depois dos bonds, debêntures da Raízen derretem no mercado secundário, com abertura de até 40 pontos percentuais em taxas

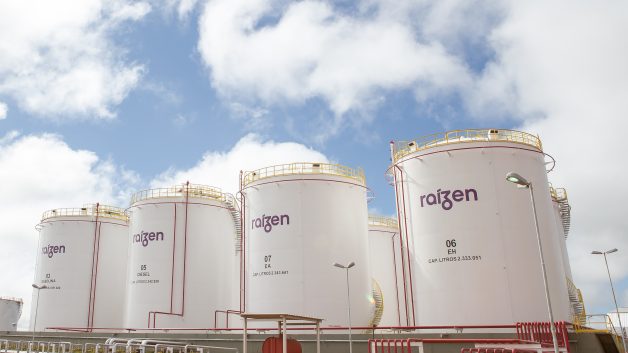
A crise de confiança nos títulos de dívida da Raízen (RAIZ4) não se limitou à dívida em dólar. As debêntures da empresa também foram penalizadas na última semana, com uma onda de vendas no mercado secundário que fez o preço dos papéis despencar e a taxa disparar.
Dados da XP mostram que a debênture RESA14, da Raízen Energia S/A, foi o segundo ativo mais negociado na última semana, com R$ 253 milhões em volume. O papel RAIZ13 aparece em quarto lugar, com R$ 185 milhões em negociação.
Acontece que todo esse volume financeiro era de venda. Isso porque os títulos da Raízen também figuraram entre as maiores aberturas de spreads.
Traduzindo o jargão financeiro, a abertura de spread é o aumento da taxa de retorno da debênture em relação à taxa do título público de referência. O título de dívida local da Raízen que teve a maior abertura foi o papel RAIZ14.
Esse título teve uma abertura de 4.085 bps, o equivalente a 40,86 pontos percentuais. Uma abertura dessa magnitude indica uma avaliação dos agentes financeiros de crise profunda na empresa, com aumento muito grande de percepção de risco.
O papel RAIZ14 tem seu retorno atrelado aos juros (CDI) e é uma debênture tradicional (não incentivada), o que geralmente implica em maior liquidez nas negociações.
Leia Também
Os outros dois papéis que tiveram maior aumento de taxa foram RAIZ13 (+3,52 p.p.) e RAIZ23 (+1,32 p.p.) — ambos indexados à inflação (IPCA) e isentos de imposto de renda.
Dívida non grata
O gatilho para a venda da dívida da Raízen foi um movimento das controladoras Cosan (CSAN3) e Shell na semana passada.
A holding brasileira anunciou o resgate de algumas dívidas da Raízen com cláusula de “inadimplência cruzada”. Essa cláusula determina que se um lado tem problema em honrar os pagamentos, o outro pode ser cobrado.
Para o mercado, o resgate soou como um sinal de menor disposição da Cosan em colocar dinheiro na Raízen.
Esse estresse acontece num momento em que a situação da dívida da Raízen fica cada vez mais nebulosa. O JP Morgan calcula que a empresa precisaria levantar cerca de R$ 18 bilhões para voltar a um nível de endividamento visto como saudável (2,5 vezes a relação entre dívida líquida e Ebitda).
O movimento de venda por investidores também foi observado nos títulos de dívida em dólar (bonds) — que passou pelo mesmo movimento de abertura dos spreads versus derretimento de preços.
Crise nas debêntures da Raízen
Quando muita gente vende um título de renda fixa ao mesmo tempo, o preço do papel cai e a taxa de retorno sobe — é uma correlação inversa para que o preço e a taxa se equilibrem.
Digamos que na emissão o papel vale R$ 1.000 e o juro é de 5%. Mas o investidor quer resgatar antes do vencimento e vende no mercado secundário por R$ 990. Para equilibrar a rentabilidade, o juro vai subir para 5,10%.
Foi isso que aconteceu com as debêntures da Raízen após essa onda de vendas generalizadas.
Dados da Anbima mostram que o preço do título RESA14 caiu mais de R$ 100 em uma semana, considerando o preço unitário indicativo. A rentabilidade do papel agora está acima de 21%.
Para o mercado, se o controlador (Cosan) se mostra cauteloso, a percepção de risco aumenta. Há quem prefira resgatar e absorver o prejuízo. Já quem decide entrar agora, exige retorno maior — e, portanto, um preço menor.
Há ainda outro agravante: o segundo controlador (Shell) está evitando colocar mais capital agora, porque um aporte grande o deixaria com mais de 50% da Raízen — e, nesse cenário, a dívida da subsidiária teria que constar no balanço da própria Shell, algo que a petroleira não quer neste momento.
Sem Shell e Cosan dispostas a abrir o cofre agora, a incerteza com relação ao risco de inadimplência da Raízen aumenta.
O que acontece agora?
Conforme fato relevante desta segunda-feira (9), a Raízen está buscando assessores financeiros e legais para desenhar estratégias e sair do mar de dívidas.
O trabalho desses assessores deve "auxiliar a companhia na elaboração de um diagnóstico de opções estratégicas voltadas ao fortalecimento de sua posição de liquidez, à otimização de sua estrutura de capital e à sua interação com o mercado", disse o comunicado.
Por enquanto, esses projetos ainda estão em caráter preliminar, segundo a empresa, que reforçou que os investidores serão informados dos desenvolvimentos desse plano.
A Raízen irá divulgar os últimos resultados financeiros depois do fechamento do mercado de quinta-feira (12), na véspera do Carnaval.
Mas os números não devem ser motivo de comemorações na avenida. A XP acredita que, no curto prazo, a empresa continuará queimando caixa e se afundando em dívidas, mesmo após iniciativas de reciclagem de portfólio consideradas positivas.
A expectativa é de continuidade da recuperação operacional, apesar dos desafios nos negócios de açúcar e etanol.
 6 de novembro de 2026 - 12:15
SIMULAÇÃO
Tesouro Selic, CDB ou LCI/LCA: qual paga mais com a Selic a 13,75%? Veja simulação com R$ 10 mil
6 de novembro de 2026 - 12:15 6 de novembro de 2026 - 10:15
RENDA FIXA
Você aceitaria correr mais risco para ganhar menos? Crédito privado rende menos que o CDI no acumulado do ano
6 de novembro de 2026 - 10:15 5 de novembro de 2026 - 6:01
SD ENTREVISTA
A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
5 de novembro de 2026 - 6:01 30 de outubro de 2026 - 16:01
RENDA FIXA
Tesouro IPCA+ perde espaço para as debêntures isentas de IR? Estudo contesta tese e aponta outro culpado
30 de outubro de 2026 - 16:01 29 de outubro de 2026 - 19:01
POLÍTICA MONETÁRIA
A Selic não vai mais cair? Pausa nos cortes dos juros já lidera apostas para o próximo Copom e muda cenário da renda fixa
29 de outubro de 2026 - 19:01 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31
20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA

