


As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
Carta da Leto Capital defende uma reforma dos ativos isentos inspirada em modelos internacionais, com foco em projetos e empresas que realmente dependem do benefício


Os títulos isentos de imposto de renda (IR) são os queridinhos dos brasileiros. Não por acaso, o estoque das Letras de Crédito (LCIs, LCAs), dos Certificados de Recebíveis (CRIs, CRAs) e das debêntures incentivadas mais que dobrou desde o fim de 2022. O total saltou de R$ 1,12 trilhão para R$ 2,34 trilhões em quase quatro anos.
Atualmente, os títulos isentos já equivalem a 17,8% do Produto Interno Bruto (PIB) brasileiro, segundo a gestora Leto Capital.
Em carta divulgada nesta semana, a gestora estima que a renúncia tributária associada a esses papéis chega a R$ 52 bilhões por ano — o equivalente a 6,8% de todos os subsídios concedidos pela União.
Com números dessa grandeza, a casa argumenta que a discussão deixou de ser apenas financeira e passou a ser fiscal.
Afinal, o benefício dos isentos para a economia justifica uma renúncia de mais de R$ 50 bilhões por ano?
A maior distorção está nas LCIs e LCAs
A crítica da Leto Capital não está centrada nas debêntures incentivadas, que são as dívidas de empresas de infraestrutura, frequentemente apontadas como alvo potencial de mudanças.
Leia Também
A gestora olha principalmente para as LCIs, LCAs e LIGs, que concentram mais da metade (53%) de todo o mercado de ativos isentos.
A grande questão, segundo a carta, não é o volume desses papéis de emissão bancária, mas o fato de ser um mercado altamente concentrado.
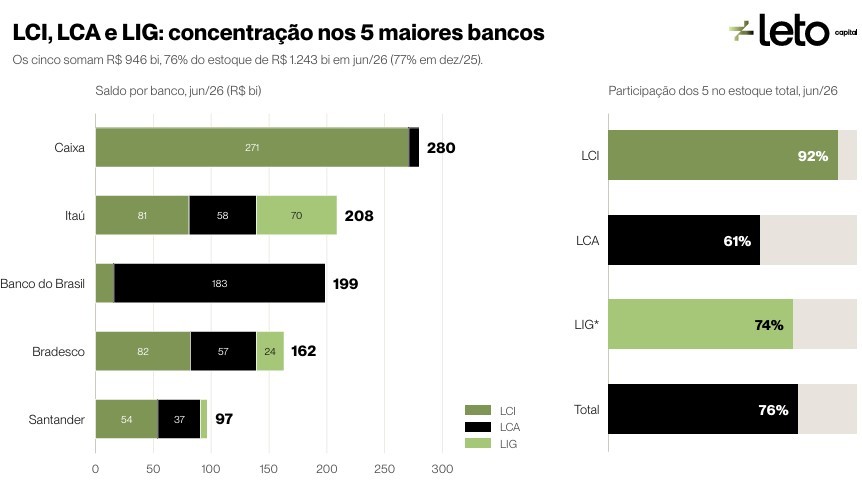
Os cinco maiores bancos detêm 76% dos recursos captados — um volume estimado em R$ 946 bilhões em junho de 2026 — por esses instrumentos. No caso específico das LCIs, a concentração chega a 92% e é dominada pela Caixa Econômica Federal.
Diferentemente das debêntures incentivadas, que financiam projetos específicos de infraestrutura, as letras bancárias permitem uma alocação muito mais ampla dos recursos, tornando difícil medir quanto da vantagem obtida na captação chega efetivamente ao tomador final de crédito.
“O custo da renúncia fiscal, por outro lado, é de mais fácil estimativa: estimamos que custem cerca de R$ 27,5 bilhões ao ano em arrecadação ao orçamento federal. É muito dinheiro alocado com pouca clareza dos efetivos benefícios setoriais”, diz a Leto.
Quem fica com o benefício fiscal?
Outro argumento central da carta da Leto é que os benefícios fiscais favorecem principalmente grandes grupos econômicos — ou seja, aqueles que já possuem acesso facilitado ao mercado de capitais.
Utilizando dados do índice IDEX-Infra, que acompanha debêntures incentivadas, a gestora mostra que cerca de 80% das emissões dos títulos isentos corporativos pertencem a companhias de grupos econômicos com mais de R$ 1,5 bilhão em patrimônio líquido.
Entre os maiores emissores aparecem empresas como Vale, Axia Energia (ex-Eletrobras), Equatorial, Ecorodovias, Rumo e Eneva. Todas de grande porte e amplo acesso a fontes privadas de financiamento.
Em paralelo, as pequenas e médias empresas (PMEs) enfrentam um cenário muito mais desafiador.
Os juros altos dos últimos anos aumentaram o custo de capital para as empresas, criando restrições de crédito e carga tributária elevada para a operação.
Segundo a Leto, as empresas líderes em seus setores têm, via de regra, repassado esses custos de forma consistente para os seus clientes, preservando margens e mantendo lucros crescentes.
Em contrapartida, as PMEs têm sofrido de forma direta, sem acesso a capital, sem capacidade de repasse de custos, registrando maior inadimplência, e respondendo pela maior parte das recuperações judiciais no Brasil.
Dados citados pela gestora mostram que a inadimplência de PMEs chegou a 5,8% em junho deste ano, enquanto entre as grandes empresas ficou próxima de 0,6%.
Na visão da casa, o benefício tributário não está cumprindo o seu propósito.
Proposta de revisão dos títulos incentivados
Embora reconheça a necessidade de mudanças, a Leto Capital afirma que o caminho não deveria passar pelo fim dos incentivos, mas por um redesenho das regras.
A gestora sugere a adoção de critérios inspirados em programas internacionais, que utilizam filtros para conceder os benefícios. Entre os oito programas internacionais analisados pela casa, apenas um não passou por alterações ao longo do tempo.
Já no Brasil, a legislação das debêntures incentivadas permanece praticamente sem ajustes relevantes desde a sua criação, em 2011.
A proposta da Leto tem cinco pilares:
- Teto de porte do emissor, fixado em lei e indexado para correção ao longo dos anos. O filtro hoje é setorial; deveria ser também de porte, segundo a gestora. Um teto de patrimônio líquido ou de receita, retiraria do incentivo justamente quem se financiaria de qualquer forma.
- Teto de captação por emissor e grupo econômico. Não basta limitar quem entra; é preciso limitar quanto cada um leva. Sem esses limites, um punhado de grupos ocupa sozinho uma fatia desproporcional do subsídio.
- Teste de adicionalidade (critério de acesso). O incentivo não deveria alcançar o emissor que se financiaria em condições já muito competitivas sem ele, como é o caso das empresas de infraestrutura, que tem receita regulada, rating de investimento e projetos contratados).
- Transparência e reporte para LCIs e LCAs. “Sem esse reporte não é possível calcular o benefício social por real renunciado”, diz a carta. A Leto defende que é a medida de menor custo político e maior retorno informacional da lista, e deveria vir antes de qualquer mudança de alíquota.
- Preservação do estoque e cláusula de revisão. “Mudança retroativa em papel já emitido não é reforma, é evento de crédito com amplas implicações para a segurança jurídica dos investimentos”. Qualquer revisão deve valer apenas para novas emissões.
E os investidores?
A Leto não fala em prejuízo aos investidores, aumento de custo tributário para a carteira ou qualquer coisa do gênero. A gestora destaca os ganhos competitivos para o país.
“Reduzir a distância entre as grandes empresas e as PMEs via acesso a capital é a chave para tornarmos mais competitivos os setores da nossa economia e para reduzir as distorções provocadas pelos títulos incentivados”, diz a carta.
Como indicação de investimento, a avaliação da gestora é que uma eventual revisão de LCIs, LCAs e debêntures incentivadas tende a preservar os títulos já emitidos e atingir apenas novas ofertas, repetindo a lógica da tentativa de tributação dos isentos de 2025.
Esse cenário favoreceria principalmente as debêntures incentivadas já existentes, assim como aconteceu no ano passado.
Como a oferta futura de papéis tenderia a diminuir caso novas restrições sejam implementadas, os títulos atualmente em circulação poderiam se tornar mais atrativos, um fator positivo para sua valorização no mercado secundário.
Como LCIs e LCAs não tem negociação em plataformas, nesse caso, a tendência é escassez dos papéis disponíveis antes de uma possível mudança nas regras.
Últimas notícias
 9 de novembro de 2026 - 17:58
CARTEIRA RECOMENDADA
É hora de comprar renda fixa? Bancos recomendam títulos pagando até IPCA+ 12%; confira
9 de novembro de 2026 - 17:58 9 de novembro de 2026 - 13:29
IMPOSTO DE RENDA
Como tributar debêntures incentivadas sem acabar com a isenção de Imposto de Renda para pessoa física? Sparta sugere alternativa
9 de novembro de 2026 - 13:29 9 de novembro de 2026 - 11:42
CRÉDITO PRIVADO
Renda fixa segue pagando bem, mas debêntures entram em xeque novamente sem alívio da Selic, diz Sparta
9 de novembro de 2026 - 11:42 6 de novembro de 2026 - 12:15
SIMULAÇÃO
Tesouro Selic, CDB ou LCI/LCA: qual paga mais com a Selic a 13,75%? Veja simulação com R$ 10 mil
6 de novembro de 2026 - 12:15 6 de novembro de 2026 - 10:15
RENDA FIXA
Você aceitaria correr mais risco para ganhar menos? Crédito privado rende menos que o CDI no acumulado do ano
6 de novembro de 2026 - 10:15 5 de novembro de 2026 - 6:01
SD ENTREVISTA
A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
5 de novembro de 2026 - 6:01 30 de outubro de 2026 - 16:01
RENDA FIXA
Tesouro IPCA+ perde espaço para as debêntures isentas de IR? Estudo contesta tese e aponta outro culpado
30 de outubro de 2026 - 16:01 29 de outubro de 2026 - 19:01
POLÍTICA MONETÁRIA
A Selic não vai mais cair? Pausa nos cortes dos juros já lidera apostas para o próximo Copom e muda cenário da renda fixa
29 de outubro de 2026 - 19:01 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31
20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05
