


Sozinha, a Farm Rio deve valer mais que a própria dona Azzas 2154 — e sua venda pode ditar rumos de AZZA3 em meio à guerra de sócios
Bancos veem potencial de destravamento de valor na principal marca da Azzas, que pode atrair compradores estratégicos e redefinir a tese de investimento de AZZA3

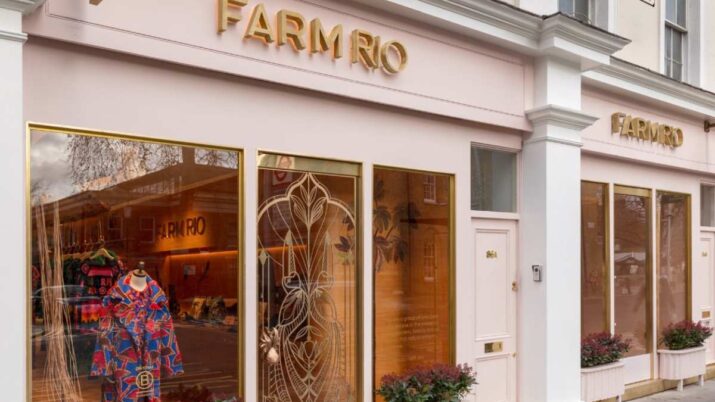
Em um caso que lembra o velho ditado de que o aluno pode superar o mestre, a Azzas 2154 (AZZA3) movimentou o mercado na última sexta-feira (19) ao anunciar que avalia alternativas estratégicas para a Farm Rio. A marca, que faz parte do extenso portfólio do grupo e se tornou seu principal motor de crescimento, pode valer sozinha mais do que toda a companhia na bolsa, segundo estimativas do JP Morgan.
Na avaliação do banco,o valor gira entre R$ 4,4 bilhões e R$ 5,5 bilhões. A conta considera cerca de R$ 3,7 bilhões em vendas brutas projetadas para 2026, com margem Ebitda (lucro antes de juros, impostos, depreciação e amortização) de 18% e múltiplo EV/Ebitda entre 8 e 10 vezes.
Esses dois últimos indicadores medem, respectivamente, a parcela da receita que a empresa consegue transformar em geração operacional de caixa e quanto o mercado está disposto a pagar por essa geração de resultados.
Com isso, as ações da Azzas disparam nesta segunda-feira (22), com alta de quase 9% por volta das 10h35, negociadas a R$ 19,10.
Farm Rio e Azzas: a criatura pode valer mais que o 'criador'
"Caso essa estimativa se confirme, a Farm Rio sozinha valeria mais de 120% do valor de mercado atual da Azzas, que gira em torno de R$ 3,6 bilhões e vem sendo pressionado por questões de governança e execução", escrevem os analistas do JP Morgan em relatório.
De acordo com o banco, a marca opera de forma relativamente independente dentro do grupo, sob liderança de seus fundadores, Kátia Barros e Marcello Bastos. Segundo estimativas, a dupla detêm cerca de 3% a 4% da Azzas. Os analistas avaliam que ambos podem estar dispostos a deixar o grupo em meio aos problemas mais amplos de governança.
Leia Também
Itaú, Bradesco ou Banco do Brasil: BofA escolhe seu favorito na B3 — e deixa uma ação de escanteio
Petrobras acena com descobertas de gás na Colômbia. Aonde a estatal quer chegar?
Por outro lado, o time de análise argumenta que a Farm Rio ainda apresenta concentração relativamente elevada em categorias de produtos e mercados geográficos. O Brasil responde por cerca de 60% das vendas totais e a companhia ainda não foi testada ao longo de múltiplos ciclos de consumo e de moda, como ocorre com grandes grupos globais.
Por isso, o JPMorgan acredita que investidores tendem a precificar a empresa mais próxima de companhias de vestuário de alta qualidade do que de conglomerados globais de luxo, apesar do crescimento superior.
Já na visão do BTG Pactual, a Farm tem sido uma das poucas marcas capazes de entregar crescimento consistente de dois dígitos ao mesmo tempo em que preserva seu posicionamento premium e uma rentabilidade saudável.
"O contraste com outros segmentos do grupo tem se tornado cada vez mais evidente. Enquanto categorias como calçados, básicos e algumas operações mais maduras de vestuário enfrentaram um ambiente de consumo mais desafiador, ajustes de estoques e demanda mais fraca, a Farm continuou se beneficiando da força da marca e de sua crescente relevância internacional", escrevem os analistas do banco.
Para a XP, a operação combina fortes perspectivas de crescimento, valor de marca distintivo e rentabilidade sólida, o que deve atrair interesse de players estratégicos e financeiros.
O principal ponto de atenção, na visão da corretora, é o preço que um eventual comprador estaria disposto a pagar pela Farm Rio. Os analistas estimam que a marca possa valer entre US$ 360 milhões e US$ 900 milhões, algo entre R$ 2 bilhões e R$ 5 bilhões — uma diferença suficiente para alterar significativamente a percepção de valor da Azzas.
Os próximos capítulos devem ditar os rumos de AZZA3 na bolsa
Para XP e JP Morgan as ações da companhia passarão a reagir cada vez mais a rumores sobre interessados e às discussões em torno do valuation do negócio, em dinâmica semelhante à observada durante o processo de venda da Aesop pela Natura.
A discussão surge em meio a um cenário de governança cada vez mais complexo envolvendo os acionistas controladores da companhia, além de um momento em que investidores continuam questionando se os benefícios da criação de um conglomerado multimarcas de moda foram plenamente capturados.
"O anúncio sugere que algum movimento estratégico envolvendo a marca pode ocorrer antes mesmo de uma resolução da disputa societária entre os acionistas controladores", diz o relatório do JP Morgan.
Hoje, uma solução para o impasse poderia resultar em uma divisão da empresa em dois negócios distintos: de um lado, as operações de calçados e marcas básicas e franquias; de outro, o segmento de vestuário feminino. Nesse cenário, a marca Reserva surge como uma das principais incógnitas.
O que fazer com as ações?
Mesmo com o potencial destravamento de valor, o JP Morgan mantém uma recomendação neutra para o papel que negocia a 4,7 vezes o lucro estimado para 2026 e 3,8 vezes para 2027.
Já a o BTG Pactual e a XP recomendam a compra dos papéis, ambos com preço-alvo em R$ 40, o que representa um potencial de quase 130% de alta.
 21 de setembro de 2026 - 6:15
ENTREVISTA EXCLUSIVA
Bradesco (BBDC4) está prestes a receber R$ 10 bilhões para crescer, mas não vai acelerar: “Não queremos voo de galinha”, diz CFO
21 de setembro de 2026 - 6:15 20 de setembro de 2026 - 13:33
COMPRA OU VENDER
Vale (VALE3) no olho do furacão? CEO da mineradora abre o jogo; Citi e Itaú BBA dizem o que você deve fazer com a ação
20 de setembro de 2026 - 13:33 19 de setembro de 2026 - 16:55
MERCADO USA A RÉGUA ERRADA?
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
19 de setembro de 2026 - 16:55 19 de setembro de 2026 - 15:47
VAI PINGAR POR AÍ?
Porto (PSSA3), Totvs (TOTS3) e Fleury (FLRY3) colocam R$ 636 milhões em JCP no radar; veja quem tem direito
19 de setembro de 2026 - 15:47 19 de setembro de 2026 - 12:38
QUEM ESCOLHE QUEM FISCALIZA?
Perto do dono, longe da autonomia? O dilema da independência nos conselhos das empresas da bolsa
19 de setembro de 2026 - 12:38 18 de setembro de 2026 - 18:34
POR DENTRO DO NEGÓCIO
Cheque bilionário do Itaú (ITUB4) para a Eztec (EZTC3) deve impactar mercado de escritórios em São Paulo
18 de setembro de 2026 - 18:34 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE











