


Marcopolo (POMO4) cai mais de 10% após balanço do 2T26: qual o futuro para a ação?
As ações da Marcopolo caem forte após resultado fraco no 2T26, com margens em queda e risco de revisões negativas para lucros no segundo semestre

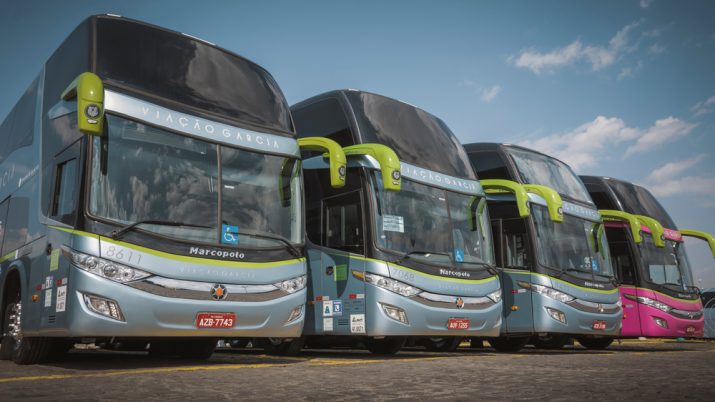
A barra já estava baixa, mas a Marcopolo ainda conseguiu frustrar as expectativas. Por isso, as ações POMO4 operam entre as maiores quedas do Ibovespa (IBOV) nesta terça-feira (4) em reação ao balanço do segundo trimestre (2T26), divulgado na noite de ontem (3).
Por volta das 14h, a queda é de 10,61%.
Se no ano passado a empresa conseguiu entregar um segundo trimestre forte depois de um começo de ano mais fraco, não foi o caso em 2026. Segundo o BTG Pactual, o mercado já esperava um resultado fraco da empresa fabricante de ônibus e outras soluções de transporte.
Nos últimos 30 dias, as ações acumulam queda de 12%, ante alta de 3,5% do Ibovespa, com o mercado já precificando a deterioração das expectativas para o 2T26.
Mas o resultado veio ainda mais baixo do que o esperado. Entre os principais números do 2T26, o lucro líquido da companhia caiu 15,5% entre abril e junho deste ano na comparação com o mesmo período de 2025, para R$ 271,2 milhões.
Embora o lucro líquido tenha superado as expectativas, que já eram de queda, o desempenho operacional decepcionou. A combinação desfavorável de um mix de produtos pior e de exportações mais fracas resultou em uma queda da margem da companhia no trimestre, disse o BTG Pactual em relatório.
Leia Também
Segundo o banco, isso coloca em risco as estimativas atuais do mercado para o ano. A margem esperada para o ano é de 18%.
O Ebitda (lucro antes dos juros, impostos, depreciação e amortização), que mede a desempenho operacional, também recuou 15% em igual base comparativa, atingindo R$ 338,6 milhões. Já a margem Ebitda atingiu 14,3%, queda de 3 pontos porcentuais na base anual. A expectativa do Itaú BBA era de uma margem de 15%.
Um trimestre para esquecer
Para analistas, a Marcopolo reportou uma combinação de resultados “fracos”, com números abaixo das expectativas dos principais bancos e casas de análise. O BTG Pactual, por exemplo, classificou como “um trimestre para não ser lembrado”.
E a situação não deve melhorar tão cedo. A administração sinalizou uma perspectiva mais fraca no curto prazo para o segmento de ônibus urbanos, refletindo a cautela dos operadores diante da alta dos preços do diesel e da limitada capacidade de repassar esses custos às tarifas, disse o BTG.
Em contrapartida, o segmento de ônibus rodoviários deve apresentar recuperação sequencial no segundo semestre de 2026 (2S26), apoiado por fatores sazonais e por uma demanda mais forte por transporte intermunicipal.
A expectativa é de um mix mais concentrado em modelos de maior valor agregado.
Para o Bradesco BBI, por sua vez, os resultados sugerem maior “cautela” para o segundo semestre deste ano. Na mesma linha, a XP avaliou que o balanço do 2T25 adicionou um “ponto de interrogação” mais relevante sobre a trajetória de resultados da Marcopolo daqui para frente.
“Embora esperemos um pano de fundo sazonal mais favorável para o negócio de ônibus no 2S26, apoiado por maiores volumes de rodoviários e por um impulso temporário do Move Brasil no terceiro trimestre, os ventos contrários em outras divisões e geografias continuam se acumulando”, afirmaram Lucas Laghi, Fernanda Urbano e Guilherme Nippes.
O Citi considera que a base de comparação também era “desafiadora” e por isso, os analistas esperam uma recuperação ‘modesta’ no terceiro trimestre, impulsionada pela sazonalidade mais favorável no segmento de ônibus rodoviários e pelas contribuições positivas do Programa Move.
Hora de vender POMO4?
Com o trimestre mais fraco, o Itaú BBA destacou que a ‘decepção’ com a margem Ebitda do 2T26 aumenta o risco de novas revisões para baixo das projeções de lucros para o segundo semestre.
Para o Itaú BBA, o resultado muda a tese em torno da companhia. A principal sustentação da ação era a sua atratividade em termos de valuation, negociando a cerca de 5 vezes o lucro estimado para 2026 (P/L) e oferecendo um dividend yield próximo de 10%.
A mesma visão é compartilhada pela XP. “Embora os dividend yields relativamente atrativos da POMO4 permaneçam como um ponto positivo, vemos os resultados de hoje corroborando parte das incertezas que temos observado em relação aos níveis estruturais de margem, potencialmente adicionando preocupações sobre as perspectivas de crescimento de resultados da Marcopolo à frente”, afirmaram os analistas.
Por outro lado, o BTG Pactual também avalia que o valuation e o sólido retorno via dividendos oferecem suporte para limitar novas quedas das ações.
O Bradesco BBI manteve a preferência (top pick) por POMO4 para o setor de bens de capital.
Com Money Times
 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!
Dividendos e JCP: WEG (WEGE3) aprova quase meio bilhão de reais em proventos — mas não está sozinha
15 de setembro de 2026 - 17:52 15 de setembro de 2026 - 13:28
O MAIOR RETORNO PARA O SEU BOLSO
Empresas do Brasil pagaram mais de R$ 22 bilhões em dividendos no último trimestre; veja quem superou a Petrobras (PETR4) como maior pagadora
15 de setembro de 2026 - 13:28 14 de setembro de 2026 - 19:10
PROVENTOS
Dividendos e JCP: Dona da Vivo (VIVT3) vai pagar R$ 500 milhões aos acionistas; confira os prazos
14 de setembro de 2026 - 19:10 14 de setembro de 2026 - 18:31
SETE CHAVES?
O segredo da Vale (VALE3) não está mais tão bem guardado assim — e já aparece no preço da ação
14 de setembro de 2026 - 18:31 14 de setembro de 2026 - 17:58
JOIA ESCONDIDA?
Itaú BBA aposta em banco ‘fora do radar’ que entrega ROE acima de 30% e pode saltar 45% na bolsa
14 de setembro de 2026 - 17:58 14 de setembro de 2026 - 16:32
CRÉDITO PARA QUEM?
Com calote em alta e agro sob pressão, bancos fecham torneira para famílias e apostam em outro segmento
14 de setembro de 2026 - 16:32 14 de setembro de 2026 - 13:41
CONCORRÊNCIA
A5X, nova bolsa brasileira de derivativos, capta R$ 360 milhões com gigantes do mercado — e já tem data para estrear as negociações
14 de setembro de 2026 - 13:41 14 de setembro de 2026 - 7:07
FORÇA, FOCO E FÉ?
Cleusa Maria: a empresária que nunca tinha provado um bolo na vida e criou um império de R$ 800 milhões
14 de setembro de 2026 - 7:07 13 de setembro de 2026 - 15:44
CASO MASTER
Fraudes entre Master e BRB chegam a R$ 17 bilhões e Banco de Brasília diz ser vítima de atos criminosos
13 de setembro de 2026 - 15:44 11 de setembro de 2026 - 18:53
TER OU NÃO TER











