


Por que a alta do petróleo pode destravar potencial de até 30% para a Marcopolo (POMO4), segundo o Safra
Com passagens aéreas pressionadas, ônibus ganham espaço — e a fabricante entra no radar de compra dos analistas


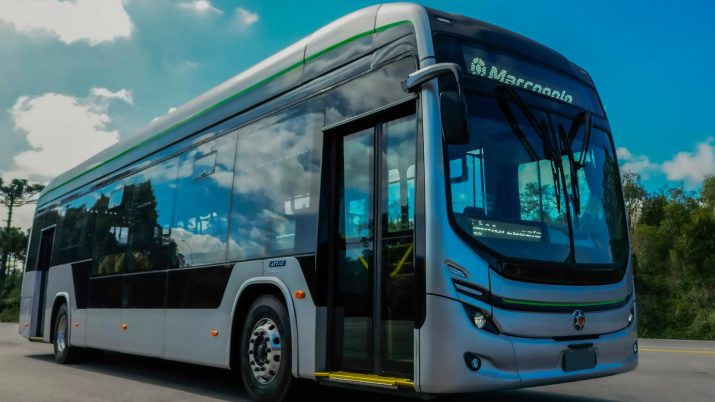
Imagine a cena: você abre o computador para planejar a próxima viagem e leva um susto com o preço da passagem aérea. Um reflexo direto de um petróleo mais caro, que pressiona o custo das companhias aéreas. Do outro lado da tela, a tarifa do ônibus aparece mais competitiva e te faz pensar: agora que voar ficou mais caro, será que não vale a pena recalcular a rota e voltar para a estrada?
É justamente nessa mudança de equilíbrio que o Banco Safra enxerga uma oportunidade para o transporte rodoviário ganhar terreno — e colocar a Marcopolo (POMO4) no radar dos investidores.
Segundo os analistas, o encarecimento do barril do petróleo Brent, referência no mercado internacional, reacendeu uma dinâmica favorável às fabricantes de ônibus, o que pode dar fôlego extra para POMO4 na bolsa.
Em meio às perspectivas otimistas para o segmento, o Safra manteve recomendação de compra para as ações da Marcopolo e elevou o preço-alvo da ação para R$ 9,10 — o que representa um potencial de alta de 30%.
O duelo de preços entre avião e ônibus
O ponto de partida da tese do Safra está no comportamento dos combustíveis. Desde o início da guerra no Oriente Médio, o querosene de aviação (QAV) acumulou alta de 53%, enquanto o diesel avançou 24%
No caso das companhias aéreas, o combustível representa cerca de um terço das despesas operacionais. Já no transporte rodoviário, essa fatia varia entre 25% e 33%, nas contas dos analistas.
Leia Também
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
Na prática, isso significa que o repasse necessário para preservar margens também é diferente.
Pelas estimativas do Safra, as aéreas precisariam elevar tarifas em cerca de 17%. Já os operadores de ônibus conseguiriam equilibrar as contas com um ajuste próximo de 8%.
É essa assimetria que começa a mudar o comportamento do consumidor — especialmente em viagens de média distância, onde o preço pesa mais na decisão, segundo o Safra.
Para a Marcopolo, isso significa uma sustentação na demanda por veículos rodoviários interestaduais, um segmento que ainda oferece a vantagem de ter uma renovação de frota mais previsível.
O freio de mão das cidades para a Marcopolo (POMO4)
Mas nem tudo é pista livre para a Marcopolo (POMO4). No transporte urbano, a dinâmica é bem diferente.
As operadoras dependem de concessões públicas e de reajustes tarifários que, frequentemente, esbarram em restrições políticas, na visão dos analistas.
“Aumentam as incertezas sobre fluxo de caixa e rentabilidade... esse ambiente tende a adiar decisões de renovação de frota”, avalia o banco.
É por isso que, no curto prazo, o Safra mantém uma visão de impacto neutro para a companhia: o ganho de competitividade no rodoviário é parcialmente compensado pelo ritmo mais lento do mercado urbano.
Vale a pena embarcar em Marcopolo (POMO4)?
Mesmo com esse equilíbrio de forças, a recomendação do Safra para POMO4 segue construtiva.
A confiança vem da revisão das estimativas após os resultados do quarto trimestre de 2025 e de uma análise de valuation atrativa.
Aos preços atuais, a Marcopolo negocia a 6,9 vezes o lucro (P/L), patamar que está cerca de 2% abaixo da sua média histórica, o que reforça a visão construtiva do banco.
Além disso, o banco elevou a projeção de lucro líquido para 2026 em 4,7%, mesmo projetando uma receita ligeiramente menor devido a um câmbio mais fraco e menores volumes no urbano.
Apesar do cenário relativamente favorável, a tese não é isenta de riscos, destaca o Safra.
Os analistas destacam pontos que podem alterar o rumo da história: desaceleração da economia, inflação de insumos, juros mais altos, concorrência mais intensa e até uma nova escalada do diesel — que, neste caso, poderia inverter parte do ganho de competitividade do transporte rodoviário.
 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?
Oncoclínicas (ONCO3) avança em reestruturação e apresenta novo plano para renegociar R$ 5,7 bilhões em dívidas
23 de outubro de 2026 - 19:43 23 de outubro de 2026 - 16:48
MAIS UM RECORDE
Embraer (EMBJ3) tem novo recorde na carteira de pedidos, que totalizou US$ 35,7 bilhões no 3T26; veja os números
23 de outubro de 2026 - 16:48 23 de outubro de 2026 - 16:21
BARATA DEMAIS?

